伯恩斯坦 日本半导体:硅片 最后一张骨牌终于陷入短缺?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦日本半导体团队在上次硅片行业更新后看到更多积极变化:受存储与逻辑前景上修带动,全球生硅片需求 2025-28E CAGR 由 12% 上调至 14%,其中 DRAM 16%(晶圆厂产能驱动)、NAND 14%(CBA 晶圆堆叠驱动)、逻辑 12%(先进制程产能驱动)。 供给端明显偏紧:剔除中国后全球供给在新的绿地项目公布前仅能以约 5% CAGR 增长,信越与 SUMCO 均未公布新产能计划,唯一大型绿地项目是环球晶圆在美光 5 亿美元战略融资支持下的 10 年供货协议项目;棕地潜在增量仅约当前总供给的约 7%,绿地项目若在 2027 年合同续签后才宣布,产出最早 2029 年才释放,2027-28 年供需将更紧。 剔除中国后,生硅片市场将从 2027 年底进入短缺且其后缺口逐年扩大;若中国厂商留在国内(bull case),除中国厂商稼动率 2027/2028 年将达 97%/102%。 中国国内市场同步收紧:CXMT 与 YMTC 加速扩产将中国内需增速推升至 24% CAGR(此前 18%),超过放缓至 17% CAGR 的本土供给增速,中国厂商(当前稼动率 60+%)仅靠内需即可在 2028 年把稼动率抬升至 75%,出口过剩产能的空间收窄。 个股层面,SUMCO 因 FMT 出表(2025 年占营收 14.5%)下调 2027E 营收 5%、上调 2028E 营收 4%,2027E 营业利润下调 11%、2028E 上调 11.5%,并纳入 2028E ASP +10%;基准情形下 2028 EPS 为 ¥212(对应 14.3x 2028 P/E,接近 16x 历史均值),20%/40% 提价敏感性对应 ¥324/¥549 与 9.3x/5.5x P/E。 在 43% 股价回调后,未来 3 个月内存在适合短线/投机策略对冲基金的战术性买点,但因 2028 年前无定价上行兑现,维持 Market-Perform 评级与 ¥3,290.00 目标价(2x 2027E BVPS)。
主要观点
- 全球生硅片需求增长加速:2025-28E CAGR 预测由 12% 上调至 14%,其中 DRAM 为 16%(晶圆厂产能驱动)、NAND 为 14%(CBA 晶圆堆叠驱动)、逻辑为 12%(先进制程产能驱动)。
- 剔除中国后,生硅片市场将从 2027 年底进入短缺,且其后数年缺口不断扩大。
- 供给端增量有限:信越与 SUMCO 均未公布新产能计划,唯一大型绿地项目是环球晶圆基于与美光 10 年供货协议、并获美光 5 亿美元战略融资支持的项目。
- 棕地产能虽可增加,但潜在增量仅约当前总供给的约 7%;假设绿地项目在 2027 年合同续签后才宣布,产量最早 2029 年才可释放,2027-28 年供需将趋紧。
- 价格谈判格局生变:SUMCO 到 2027 年底前不会重谈,届时可能要求显著提价,且可能同样适用于现有产能;信越则在寻求更接近成本加成模式的可持续长期价格框架。
- 中国国内硅片市场收紧,压缩本土供应商出口过剩产能的空间:CXMT 与 YMTC 加速扩产推动中国内需增速上调至 24% CAGR(此前 18%),超过放缓至 17% CAGR 的中国供给增速。
- 中国厂商当前稼动率仅 60+%,但仅凭国内需求,到 2028 年稼动率即可升至 75%,缓解其服务非中国需求的必要性;更间接的影响是随中国厂商持续夺取本土份额,全球厂商的中国销售受压(信越/SUMCO 中国敞口分别为 HSD%/low-10s%)。
- 中国厂商 2019 年才进入市场,目前主要满足国内需求、出口以测试片而非正片为主;在'中国厂商不承接海外需求'的 bull case 下,除中国厂商稼动率 2027 年达 97%、2028 年达 102%,出现短缺。
- SUMCO 模型更新:FMT(3532.TT,未覆盖;2025 年占营收 14.5%)持股于 8 月 20 日由 43.2% 降至 38.0%、3Q26 末起不再并表,改为权益法计入 38% 应占净利;同时将 12 英寸产能自 2H26 起上调每月 5 万片,并纳入 2028E ASP 上涨 10% 以反映 2027 年底 LTA 续签后更紧的供需。
- 盈利预测净调整:2027E 营收下调 5%、2028E 营收上调 4%;2027E 营业利润下调 11%(FMT 分拆后缺乏经济效益)、2028E 营业利润上调 11.5%(提价驱动)。
- 定价是未来盈利最大驱动:基准情形(提价 10%)下 2028 EPS 为 ¥212,当前股价对应 14.3x 2028 P/E、接近 16x 的历史均值;敏感性分析中 20%/40% 提价将推动 2028 EPS 至 ¥324/¥549,对应 9.3x/5.5x P/E。
- 43% 股价回调后,未来 3 个月内存在适合短线/投机策略对冲基金的战术性买点;但由于 2028 年前无定价上行(LTA 到期前不会重谈、提前提价假设不确定),维持 Market-Perform 评级与 ¥3,290.00 目标价(2x 2027E BVPS)。
论述逻辑
- 存储与逻辑前景走强 → 全球生硅片需求 2025-28E CAGR 上调至 14%(DRAM 16%、NAND 14%、逻辑 12%)→ 供给端信越/SUMCO 不扩产,含中国的全球供给 2025-28 CAGR 仅 9%、仍慢于 16% 的需求增速,剔除中国供给仅约 5% CAGR,棕地增量仅约 7%、绿地须待 2027 年合同续签后宣布且 2029 年才量产 → 另一方面,中国内需 24% CAGR 超过本土供给 17% CAGR,中国厂商被'锁'在国内、无力出口 → 若中国厂商留在国内,除中国稼动率 2027/2028 年达 97%/102% → 剔除中国市场自 2027 年底进入短缺、缺口逐年扩大 → 但 SUMCO 的 LTA 到 2027 年底前不重谈,提价最早在 2028 年才兑现 → 股价 43% 回调后 3 个月内是战术买点,但缺乏近期盈利催化剂 → 维持 Market-Perform 与 ¥3,290.00 目标价(2x 2027E BVPS)。
关键展望
- 2027 年底 LTA 续签是核心验证点:SUMCO 到期前不会重谈,届时可能要求显著提价并可能追溯适用于现有产能;信越则寻求接近成本加成模式的长期定价框架。
- 供需路径:绿地项目若在 2027 年合同续签后才宣布,2029 年才有产出,2027-28 年供需趋紧;在'中国厂商留在国内'的假设下,除中国稼动率 2027 年达 97%、2028 年达 102%,出现短缺。
- SUMCO 盈利路径:模型纳入 2028E ASP 上涨 10%;损益表预测显示 2026E/2027E/2028E 营收分别为 447.2/473.6/575.8(十亿日元),摊薄 EPS 分别为 -41.6/64.4/211.6 日元,2028E 营业利润 104.1(十亿日元)。
- 库存信号佐证短缺临近:12 英寸晶圆库存指数与周转天数正在下降,表明需求高于当前出货水平。
- 中国厂商稼动率路径:当前 60+%、仅凭内需到 2028 年升至 75%;同时中国份额提升将持续侵蚀全球厂商的中国销售(信越 HSD%/SUMCO low-10s% 敞口)。
- 战术窗口与风险:43% 回调后未来 3 个月内是适合短线/投机策略对冲基金的战术性买点;风险在于提价仍不确定,且 2028 年前无定价上行。
推荐标的
- SUMCO(3436.JP):Market-Perform,目标价 ¥3,290.00(2x 2027E BVPS);9 月 18 日收盘价 JPY 3,028.00、相对表现 60.3%。理由:2028 年前 LTA 不重谈、无定价上行兑现,但 43% 回调后存在 3 个月内战术性买点;敏感性下 20%/40% 提价对应 2028 EPS ¥324/¥549、9.3x/5.5x P/E。
- 报告提及但未覆盖/未评级:Formosa Sumco Technology(FMT, 3532.TT, not covered,本次出表调整涉及);信越、环球晶圆、Siltronic、SK Siltron 等硅片供应商在供给图中列示,图表注明除 SK Siltron(私营)与 SUMCO 外均未覆盖。
关键图表
图2. W2W(CBA)与其他方式对比
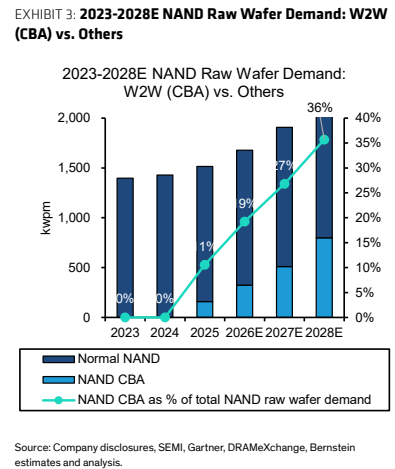
图3. 中国12英寸裸晶圆供应
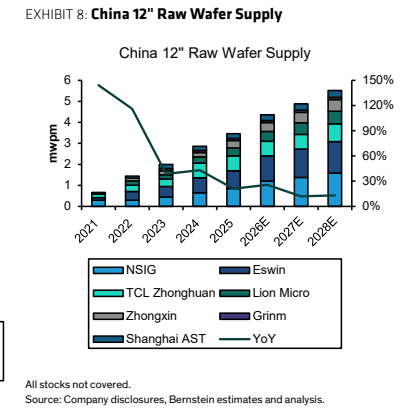
图4. 全球12英寸裸晶圆出货与中国
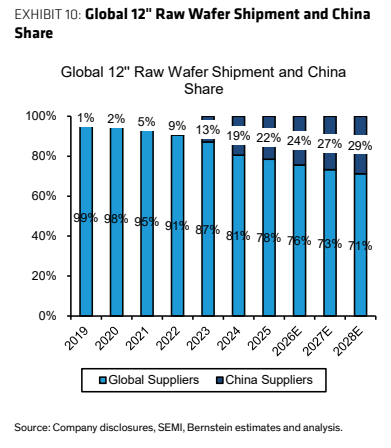
图5. Sumco:预估变动汇总
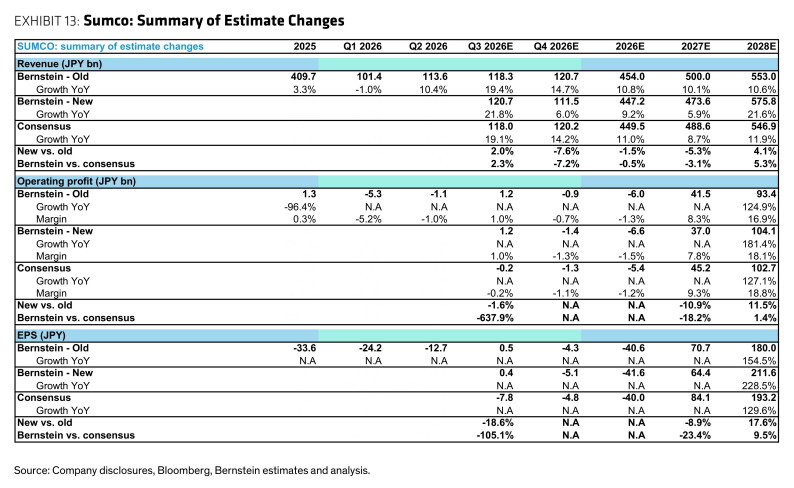
图6. 晶圆库存在下降,表明需求高于当前出货水平
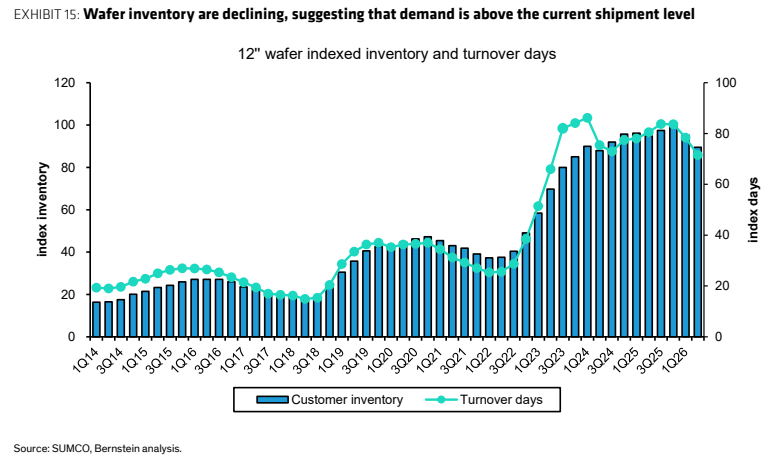
图7. Sumco:利润表(十亿日元)2025 1026 2026 2026E 2027E 2028E
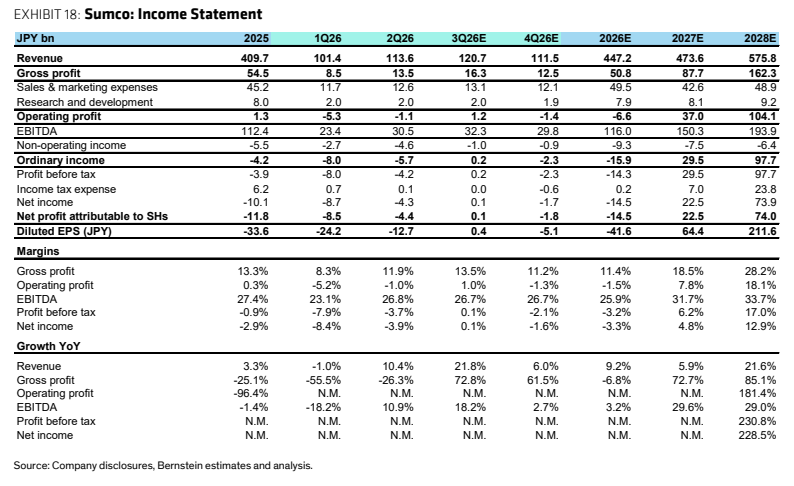
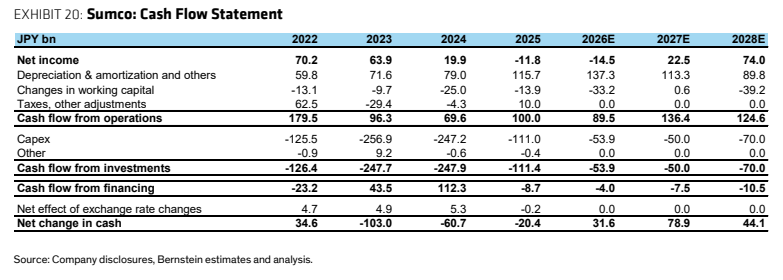
图8. Sumco:现金流量表(十亿日元)2022 2023 2024 2025 2026E 2027E 2028E