伯恩斯坦 亚洲科技硬件:中国下一个赢家·亚洲科技:向NPO和AI超级集群推进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦指出,在中国互联网资本开支保持强劲及国产AI芯片供给改善的推动下,中国AI服务器出货量将在2026年下半年迎来复苏,2026年也标志着AI超级集群(SuperPod)出货放量的起始之年。 面对先进制程受限与单芯片性能差距,中国云厂商正广泛采用超级集群架构以集成更多芯片提升整体算力,测算华为昇腾910C机柜每个加速器成本约2.5万美元,显著低于英伟达GB200机柜的4.5万美元以上。 华为最新发布的Atlas 960E SuperPoD集群可扩展至4,096个NPU,并采用5,500个7.2T NPO光引擎替代4.8万个800G光模块,实现降耗逾550kW。 中国NPO生态系统正处于技术验证与样品测试阶段,规模量产目标定于2027年下半年。 超级集群与NPO的加速落地将利好互联组件、独立交换机厂商、ABF载板及服务器ODM厂商,中芯国际、欣兴电子、立讯精密、寒武纪与海光信息等核心标的直接受益。
主要观点
- 中国NPO生态已具备核心组件,国内厂商正在验证及送样,预计2027年下半年实现规模量产。
- 国内NPO方案多基于边耦合与MZM光学引擎,搭配100/200mW外置连续光激光器以支持约3.2T带宽,但向3.2T以上扩展时受限于芯片边缘面积及组装良率。
- 华为海思展示了3.2T短距VCSEL方案及7.2T硅光NPO引擎,Atlas 960E SuperPoD采用5,500个7.2T引擎替代4.8万个800G光模块并降耗逾550kW。
- NPO/CPO向外置光源(ELS)架构迁移推升保偏(PM)光纤需求,长飞光纤、长盈通等具备较高单价特种光纤供应商迎来机遇。
- 中国AI服务器出货量在2025年下半年经历低谷后,伴随芯片本地化采购预计于2026年下半年逐步复苏。
- 中国超级集群架构性价比突出,华为昇腾910C机柜每个加速器成本约2.5万美元,远低于英伟达GB200机柜超4.5万美元的水平。
- 华为CloudMatrix 384集成384个加速器,阿里巴巴发布磐久AL128超级集群,腾讯与字节跳动亦积极推进部署。
- 中国AI交换机市场结构对新华三、锐捷网络等独立第三方厂商更为有利,产品准入壁垒高且具备博通ASIC生态支持。
- 中国大陆ABF载板市场规模为40亿美元,占全球25%,欣兴电子旗下的苏州群策、AT&S及臻鼎旗下的先导科技合计供应过半市场。
- 相较于主要代工英伟达机柜的台系ODM,华勤技术等中国本土ODM承担了更多机柜集成、交换与非芯片零部件采购责任,利好毛利表现。
论述逻辑
- 海外芯片获取受限叠加单芯片性能差距 -> 中国云厂商转向扩大集群规模以满足万亿参数大模型及MoE的并行计算需求 -> 推动超级集群(SuperPod)及光电共封装/近封装光学(NPO)互联技术的快速采纳 -> 催化国产先进制程晶圆代工、光引擎、保偏光纤、交换机、ABF载板及服务器ODM全产业链价值重估。
关键展望
- 国内NPO产业链供应商产品验证与送样推进中,行业目标在2027年下半年实现规模量产。
- 日月光支持的EugenLight针对其最新UHP ELSFP模块,量产时间窗口定于2027年第一季度。
- 国内AI服务器出货量预期在2026年下半年随国产芯片产能爬坡展开复苏,2026年为放量转折之年。
- 英伟达计划到2028年在Feynman集群中将扩展域规模提升至1,152颗GPU。
推荐标的
- 中芯国际(688981 CH):评级跑赢大市(OP),作为核心代工合作伙伴受益于先进制程芯片及NPO演进带来的逻辑需求增长。
- 欣兴电子(3037 TT):评级跑赢大市(OP),旗下子公司苏州群策在中国ABF载板市场占据领先份额。
- 立讯精密(002475 CH):评级跑赢大市(OP),聚焦海外AI服务器零部件的同时受益于中国本土AI服务器市场扩容。
- 寒武纪(688256 CH):评级覆盖标的,属于半导体板块核心受益公司之一。
- 海光信息(688041 CH):评级覆盖标的,受益于国产AI算力芯片需求增长。
关键图表
图1. NPO将光学引擎置于PCB板上
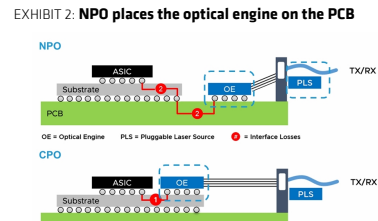
图2. 全球光模块市场由中国厂商主导
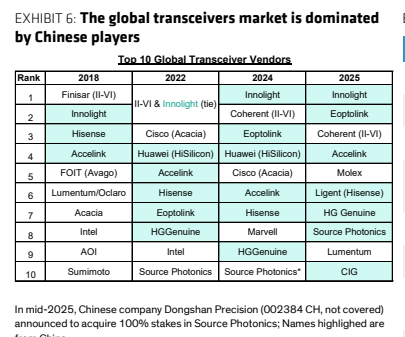
图3. 与800G光模块相比,华为7.2T NPO功耗降低2/3,故障率降低90%
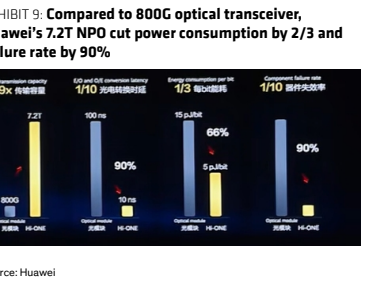
图4. 中国企业计划增加AI/云相关资本支出
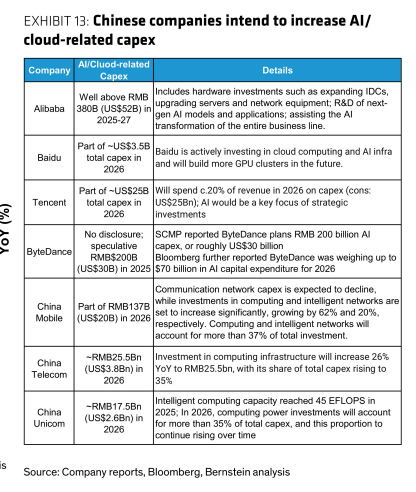
图5. 主要Super Pod关键规格对比
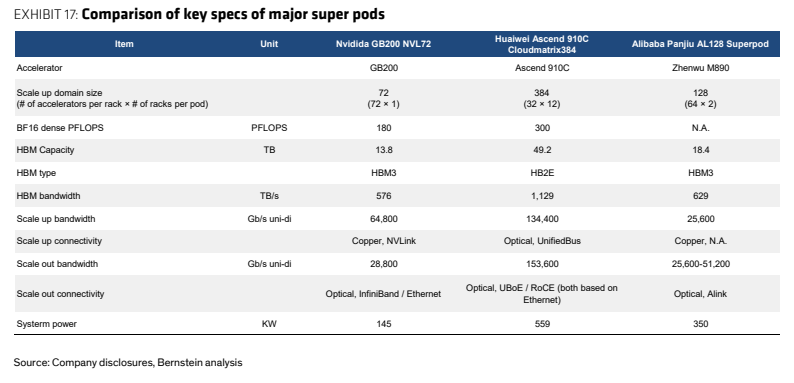
图6. 存储器采购规模增加
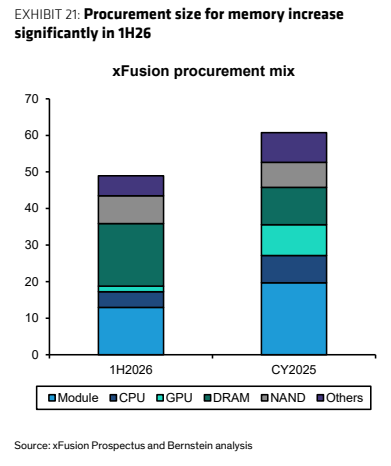
图7. 中国交换机市场依然高度
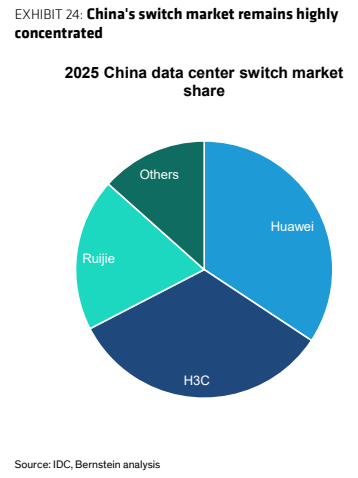
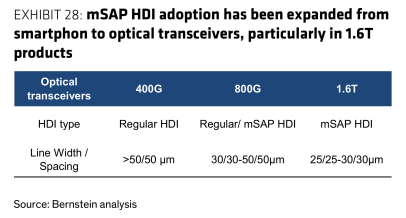
图8. mSAP HDI的应用已从智能手机拓展至光模块,尤其在1.6T领域