太平洋证券 锂行业深度系列之一:锂云母行业持续升级,重视产业链长期机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
我国锂云母储量丰厚且产区格局清晰,是保障国内锂资源自主供给的核心本土原料。 2022年我国锂原料对外依存度约55%,2026年一季度锂辉石进口量达223万吨,非洲及澳洲进口占比分别达55%和40%,供应链安全亟需自主产能对冲。 随着新《矿产资源法》将锂列为战略性矿产独立矿种,审批权上收且宜春等地“以陶代锂”灰色地带终结,叠加环保与锂渣处置要求收紧,供需短期偏紧,促使小产能出清。 中长期竞争优势正加速向具备合规自备矿山、一体化采选冶协同及伴生稀散金属(如铷、铯)综合回收能力的龙头企业倾斜。 当前硫酸盐焙烧法占据行业90%以上份额,低碳化与锂渣综合利用成为技术突破核心方向。
主要观点
- 我国锂资源对外依存度高,供应链安全诉求倒逼提振本土低品位锂资源供给能力。
- 全球与中国锂资源量远大于经济可采储量,开发低品位锂资源为扩充本土有效供给之必经路径。
- 锂云母产区高度集中在江西宜春,同时湖南、内蒙古等地新兴大型矿带逐步涌现形成多元互补格局。
- 提锂工艺持续演进,第四代提锂技术将锂回收率显著提升,综合提取技术大幅提高了伴生金属收率。
- 新《矿产资源法》将锂单列为战略性矿种,地方审批权限上收并终结“以陶代锂”违规开采。
- 硫酸盐焙烧法是绝对主流商业化提锂工艺,但面临氟排放与高盐锂渣堆存等环境挑战。
- 提锂突破路径聚焦脱氟提硅与伴生稀散金属回收,梯级提取高价值铷铯可增厚企业毛利。
- 云母提锂单位成本受品位、采选比、回收率与伴生副产综合收益多维度共同调节。
- 大中矿业推进湖南锂云母项目一体化配套,通过改良硫酸法实现回收率超90%且锂渣减半。
- 行业竞争分化,一体化自备矿龙头相较外购矿及未合规小选矿厂具备长期成本防护垫。
论述逻辑
- 高对外依存度(55%)与下游需求高增(2026年新能源车销量预计1900万辆)驱动本土资源开发必要性 -> 我国锂资源禀赋以低品位锂云母为主且高度集中于宜春等地 -> 政策层面将锂列为独立战略矿种并严查无证开采与陶瓷土违规,合规门槛急剧抬高导致供给短期偏紧 -> 技术层面主流硫酸盐焙烧路线遭遇渣量大、含氟等瓶颈,倒逼工艺向绿色降渣与铷铯回收演化 -> 行业进入出清期,无合规矿与无伴生回收能力的产能淘汰,具备自备矿源、采选冶一体化及低成本综合利用优势的龙头企业确立长期竞争壁垒。
关键展望
- 2026年国内新能源车产销需求保持强劲增长势头,持续拉动锂资源消耗基数。
- 低碳绿色提锂与锂渣资源化利用进入示范向工程化推广阶段。
- 核心风险聚焦锂价剧烈波动、采矿审批收紧导致原矿成本攀升及环保合规限产。
推荐标的
- 宁德时代:拥有枧下窝超大合规矿山,设计采矿规模3000万吨/年,打通从采矿、选矿、锂盐到动力电池制造全闭环,平抑周期波动能力极强;报告未给予个股投资评级与目标价。
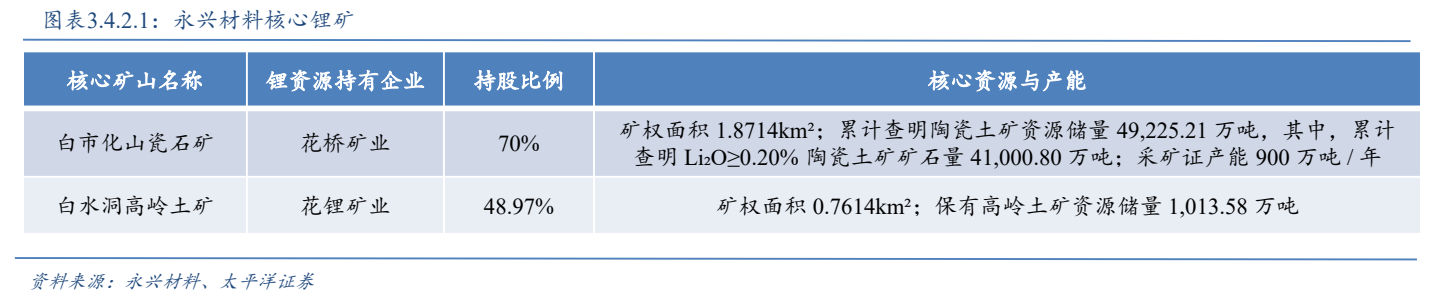
- 永兴材料:坐拥宜丰县白市化山瓷石矿(70%)与白水洞高岭土矿(48.97%),采选冶全链条一体化布局完备,成本端构筑核心优势;报告未给予个股投资评级与目标价。
- 天华新能:布局宜宾、眉山、宜春三大基地,孙公司持有江西金子峰—左家里含锂瓷土矿采矿权(年开采规模900万吨),原料保障稳定;报告未给予个股投资评级与目标价。
- 国轩高科:控股宜丰白水洞(51%)、割石里水南段(51%)并掌控奉新华友矿,锂盐直供自身电池制造并已切入鸿蒙智行供应链;报告未给予个股投资评级与目标价。
- 科力远:坐拥同安、党田、鹅颈、第一四座瓷矿,首期1万吨碳酸锂达产,联合研发改良硫酸法提锂以降低渣量并提高收率;报告未给予个股投资评级与目标价。
- 江特电机:依托茜坑锂矿、新坊钽铌矿、南方白水瓷石矿、狮子岭含锂瓷石矿四座核心矿山,原矿自给基础稳固;报告未给予个股投资评级与目标价。
- 大中矿业:手握湖南临武鸡脚山锂云母矿与四川马尔康加达锂辉石矿,构建双矿种保障,投建鸡脚山采选冶一体化工程(年处理2000万吨原矿、年产4万吨碳酸锂);报告未给予个股投资评级与目标价。
- 赣锋锂业:控股江西上饶松树岗钽铌锂矿(149万吨LCE)、内蒙加不斯矿(111万吨LCE),参股维拉斯托矿(142万吨LCE),持续拓展境内上游矿源;报告未给予个股投资评级与目标价。
关键图表
图1. 表 1: 2.1:中国锂资源类型及典型代表地
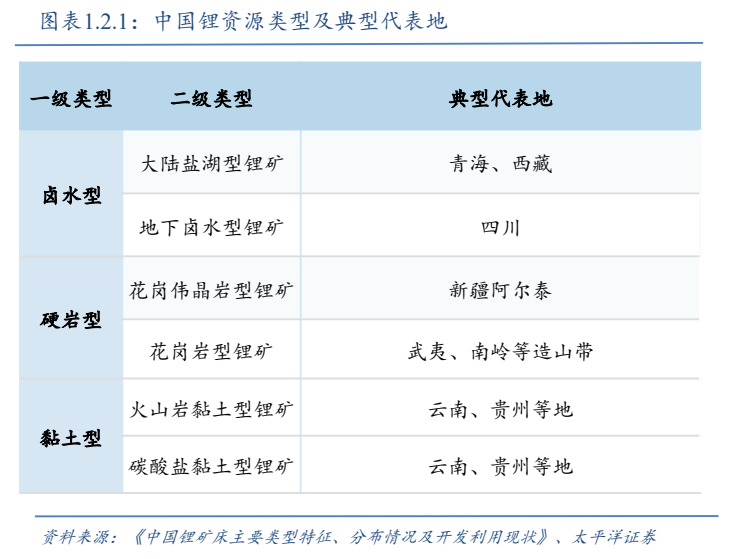
图2. 图表 2: 2.1:锂云母的各类提锂技术对比
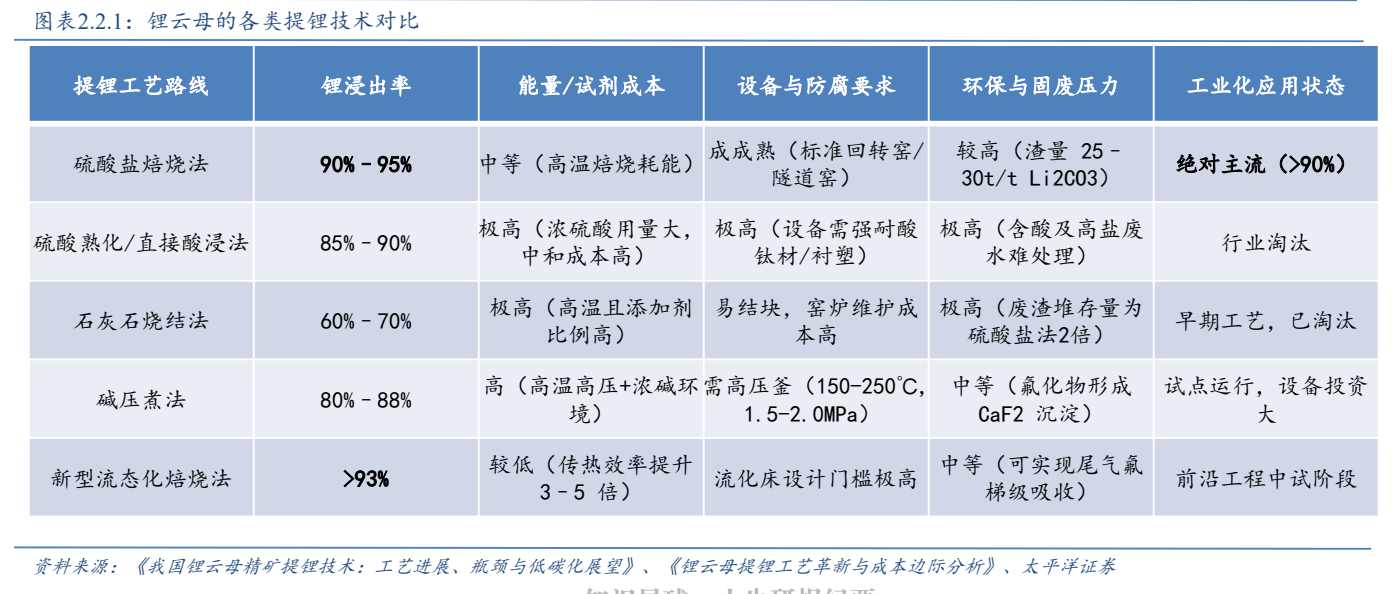
图4. 图表 3: 4.2.1:永兴材料核心锂矿