摩根大通 宝马(BMWG.DE)CMD 之前:我们对活动的期望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布宝马(BMW)资本市场日(CMD,2026年9月29-30日)前瞻研报,维持“超配”(Overweight)评级,目标价82.00欧元(对应2027年12月)。 报告指出,宝马虽维持8-10%的长期汽车业务息税前利润率(EBIT margin)目标,但在全球激烈竞争下未来3年并不现实,未来3-5年的重点应是通过调整制造布局将汽车业务利润率恢复至约5%水平,以保障超过35亿欧元的自由现金流并支持分红与回购。 短期内宝马在华商业模式预计稳定在约41.5万辆产销量水平,而在欧洲可能需要削减约15%产能以应对中国车企在紧凑型车市场的价格竞争。 匈牙利德布勒森工厂重要性将提升以对冲德国高成本,且宝马拥有约430亿欧元的工业净现金头寸作为财务缓冲。
主要观点
- 维持“超配”评级与82.00欧元目标价(截至2027年12月),较2026年9月25日收盘价56.10欧元具备上行空间。
- 预计宝马中期将战略目标转向恢复约5%汽车业务利润率,保障自由现金流超过35亿欧元以支持股东回报,而8-10%利润率目标在未来3年内并不现实。
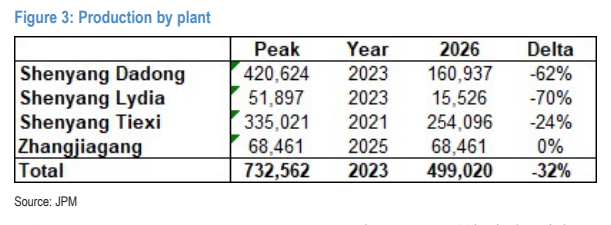
- 宝马在中国的业务模式短期预计稳定在约41.5万辆产能/销量,以应对FY27/28更多竞争对手抢占市场份额。
- 欧洲产能面临缩减压力,预计宝马有很大可能需要削减欧洲约15%产能,因其紧凑型车正面临中国车企大空间、高配置车型的价格竞争。
- 欧洲制造网络布局调整中,匈牙利德布勒森(Debrecen)工厂地位上升以抵消德国高成本结构,丁戈尔芬(Dingolfing)、莱比锡(Leipzig)和牛津(Oxford)需提升效率。
- 德国豪华车在欧洲的售价超过中国同款车型的1.8倍以上,引发中国市场盈利可持续性及供应链成本重构的疑问。
- 紧凑型细分市场约占宝马总销量的30%,多数在欧洲销售,Neue Klasse架构将支持规模经济,但在中国或存在与其他伙伴合作生产紧凑型车的机会。
- 公司拥有约430亿欧元工业净现金头寸,为核心汽车业务(BMW、M、Mini、劳斯莱斯)未来两年的产能调整及股息稳定提供充足资产负债表支撑。
- 美国市场方面,只要中国整车厂未进入美国市场,该区域很难看到明显的市场颠覆。
- 预测宝马集团EBIT利润率将从FY25的7.6%降至FY26E的4.6%,随后在FY27E小幅回升至5.2%,FY28E达5.3%。
论述逻辑
- 面对全球尤其是中国车企的激烈价格竞争与产品性价比冲击 → 宝马短期在中国承压(稳定在41.5万辆)且欧洲紧凑型车(占总量30%)面临萎缩 → 倒逼制造网络结构调整(欧洲或减产15%,产能向低成本的匈牙利德布勒森倾斜) → 8-10%的传统汽车利润率短期不现实,中期以实现约5%利润率为切实目标 → 依托约430亿欧元工业净现金与>35亿欧元FCF保障股东回报与研发推进,支撑超配评级与82欧元目标价。
关键展望
- 资本市场日重点关注(2026年9月29日-30日):管理层对制造布局调整的规划、2028/2030年各地区产量预期、中国业务稳定策略及紧凑型车合作前景。
- 业绩与财务预测:预计营业收入在FY26E达129,388百万欧元,FY27E达135,505百万欧元;自由现金流(FCFF)预计FY26E为2,435百万欧元,FY27E回升至3,293百万欧元,FY28E达3,872百万欧元。
- 主要下行风险:定价压力进一步加剧,以及将电动汽车(EV)新增成本转嫁出去的定价能力有限。
推荐标的
- 宝马(BMWG.DE / BMW GR):评级 Overweight,目标价 82.00 欧元(当前价 56.10 欧元,基准日 2026 年 9 月 25 日,目标期截至 Dec-27)。投资逻辑取决于新世代架构(Neue Klasse)推出、中国商业模式企稳、适应高阶自动驾驶与多元动力总成的产品战略,以及恢复至约5%乃至8-10%汽车利润率的能力。
- 分析师覆盖标的列表(报告列出但未在此给出具体新评级变动):Aston Martin (AML.L), Aumovio (AMV0.DE), Autoliv Inc. (ALV), Continental AG (CONG.DE), Daimler Truck Holding AG (DTG0n.DE), Ferrari (RACE), Ferrari NV (RACE.MI), Forvia (FRVIA.PA), Gestamp (GEST.MC), Iveco Group NV (IVG.MI), Mercedes-Benz Group AG (MBGn.DE), Michelin (MICP.PA), Nokian Tyres (TYRES.HE), OPmobility (OPM.PA), Pirelli (PIRC.MI), Porsche AG (P911_p.DE), Renault (RENA.PA), Schaeffler AG (SHA0.DE), Stabilus (STAB.DE), Stellantis (STLAM.MI), Traton SE (8TRA.DE), Valeo (VLOF.PA), Volkswagen Prefs. (VOWG_p.DE), Volvo (VOLVb.ST), Volvo Car AB (VOLCARb.ST)。
关键图表
图1. 峰值至谷底产量(预估产量)
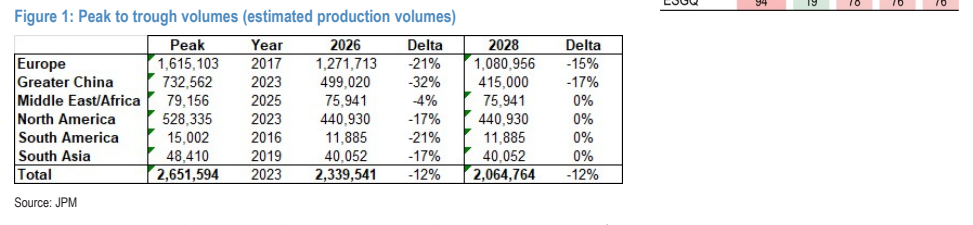
图2. 欧洲各工厂产量
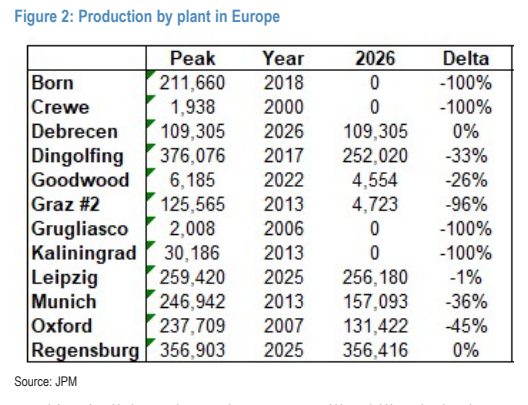
图3. 各工厂产量