张向伟 杨苑 公司研究 业绩点评 卫龙美味(09985):2026H1蔬菜制品驱动增长,股东回报意愿增强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
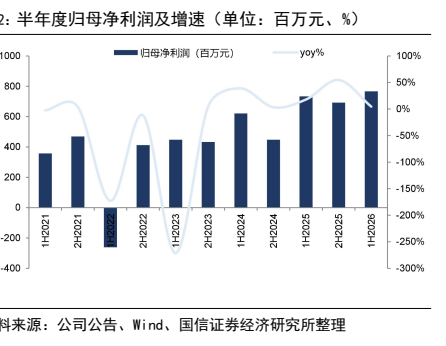
国信证券点评卫龙美味2026年中期业绩:2026H1公司实现总收入37.1亿元、同比+6.7%,归母净利润7.7亿元、同比+4.6%。 渠道端,线上收入4.8亿元、同比+43.8%,量贩零食渠道占比预计超过30%,而线下仅+2.7%,受传统经销渠道主动调整(部分连锁KA、CVS转直营)拖累。 盈利端,综合毛利率47.8%、同比+0.6pp,但销售费用率18.0%、同比+2.9pp,归母净利率20.6%、同比-0.4pp。 股东回报明显强化:派发中期股息每股0.19元及特别股息每股0.09元,合计约6.8亿元、约占期内净利润90%,并承诺未来三年分红比例不低于80%,另拟6个月内最多以2亿港元回购。 国信证券下调2026-2028年盈利预测至营收79.3/88.5/97.3亿元、归母净利润15.4/17.9/20.0亿元,当前股价对应PE为12/10/9倍,判断下半年开始增长动能将有所恢复,维持“优于大市”评级。
主要观点
- 业绩总览:2026H1总收入37.1亿元、同比+6.7%,归母净利润7.7亿元、同比+4.6%,收入利润均保持正增长。
- 渠道结构:线下/线上收入32.3/4.8亿元、同比+2.7%/+43.8%;量贩零食渠道增速较快,预计2026H1占比超过30%;公司对部分连锁KA、CVS转为直营,短期经销商汰换拖累线下增速;线上高增得益于新电商负责人到岗后运营优化及内容电商拓展。
- 毛利率改善:综合毛利率47.8%、同比+0.6pp(供应链提质增效对冲包材、大豆油成本上涨);分品类毛利率蔬菜制品/面制品/其他为48.9%/47.1%/52.6%,同比+0.5/+0.5/+10.3pp。
- 分红大幅提升:派发2026年中期股息每股0.19元及特别股息每股0.09元,合计约6.8亿元、约占期内净利润90%(上年同期派息每股0.18元、无特别股息);并发布未来三年现金分红规划,承诺正常情况下分红比例不低于80%。
- 回购推进:公司6月宣布回购计划,拟在接下来6个月使用最多2亿港元回购;截至6月末已以361.4万港元回购50.8万股,持作库存股份,拟用于日后股权激励安排,显示2026年以来明显提升对股东回报的重视。
- 盈利预测下调:2026-2028年营业总收入预测下调至79.3/88.5/97.3亿元(前值84.1/95.6/106.5亿元),归母净利润下调至15.4/17.9/20.0亿元(前值16.6/19.1/21.1亿元),EPS为0.64/0.74/0.82元,当前股价对应PE分别为12/10/9倍。
- 投资逻辑与评级:公司处于品类与渠道动能切换期,蔬菜制品(魔芋为核心)已成第一大品类,短期加码营销压制经营利润率,但渠道网络布局与产品创新能力领先,预计下半年开始增长动能有所恢复;现金流健康、分红价值提升,维持“优于大市”评级。
- 估值对比:卫龙美味2026E PE 11.6倍,低于可比公司洽洽食品(16.0倍)、盐津铺子(14.6倍)、甘源食品(14.9倍)、劲仔食品(16.5倍)、西麦食品(20.6倍)。
- 风险提示:核心产品渠道渗透受竞品阻击;魔芋行业价格竞争加剧;新品上市节奏偏慢;原料、辅料成本大幅上涨。
论述逻辑
- 业绩拆解链条:2026H1收入37.1亿元(+6.7%)、归母净利7.7亿元(+4.6%)→ 品类上蔬菜制品(魔芋为核心)+15.8%成为第一大品类、臭豆腐放量带动其他品类+44.1%,面制品-9.8%承压 → 渠道上量贩零食占比超30%、线上+43.8%高增长,而传统经销渠道主动调整(KA、CVS转直营)拖累线下仅+2.7% → 毛利率+0.6pp的改善被销售费用率+2.9pp(新品推广及品牌建设投放)抵消 → 归母净利率微降0.4pp至20.6%。
- 投资结论链条:公司处于品类与渠道动能切换期、上半年面临调整阵痛 → 国信证券下调2026-2028年盈利预测(归母净利15.4/17.9/20.0亿元,前值16.6/19.1/21.1亿元) → 但渠道网络布局与产品创新能力领先,预计随新品打开市场、传统渠道调整接近尾声,下半年增长动能恢复 → 叠加现金流健康、本期派息约90%且承诺三年分红比例不低于80%、推进2亿港元回购,分红价值提升 → 维持“优于大市”评级。
关键展望
- 预计下半年开始增长动能将有所恢复,依据是新品打开市场、传统渠道调整逐渐接近尾声。
- 未来三年现金分红规划:正常情况下分红比例不低于80%。
- 回购计划:拟在接下来6个月使用最多2亿港元进行回购,截至6月末已回购50.8万股(361.4万港元),持作库存股份拟用于日后股权激励。
- 2026-2028年预测:营业总收入79.3/88.5/97.3亿元(同比+9.8%/+11.5%/+10.0%),归母净利润15.4/17.9/20.0亿元(同比+8.3%/+15.8%/+11.8%),EPS 0.64/0.74/0.82元,当前股价对应PE 12/10/9倍;报告未给出目标价。
- 风险因素:核心产品渠道渗透受竞品阻击、魔芋行业价格竞争加剧、新品上市节奏偏慢、原料辅料成本大幅上涨。
推荐标的
- 卫龙美味(09985.HK):评级“优于大市”(维持),收盘价8.56港元;理由:蔬菜制品已成第一大品类并持续孵化臭豆腐等新品,渠道网络布局优势、产品创新能力领先,现金流健康、派息率大幅提升且承诺三年分红不低于80%;当前股价对应2026-2028年PE 12/10/9倍。
- 可比公司均获“优于大市”评级:洽洽食品(002557.SZ,股价19.09元,2026E/2027E PE 16.0/14.2倍)、盐津铺子(002847.SZ,48.48元,14.6/12.0倍)、甘源食品(002991.SZ,43.17元,14.9/12.7倍)、劲仔食品(003000.SZ,10.40元,16.5/14.1倍)、西麦食品(002956.SZ,18.32元,20.6/16.7倍)。
关键图表
图1. 表 1: 盈利预测调整表
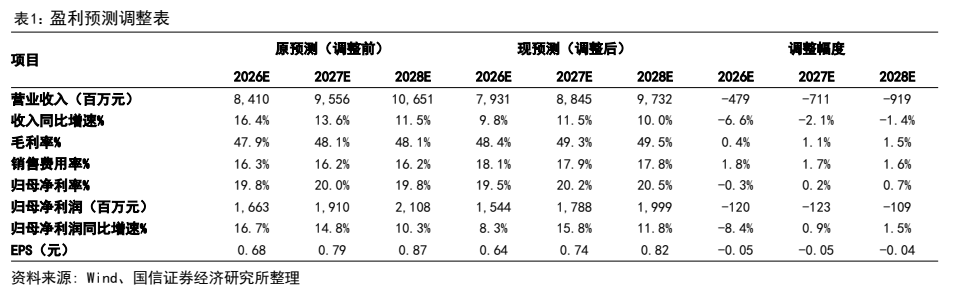
图2. 表 2: 可比公司估值表(2026年8月17日)
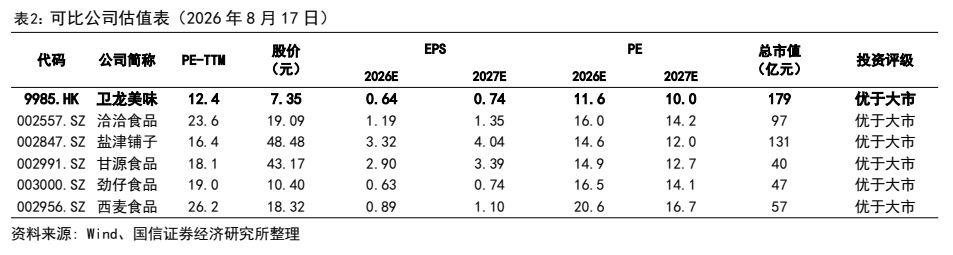
图3. 半年度营业收入及增速(单位百万元%)
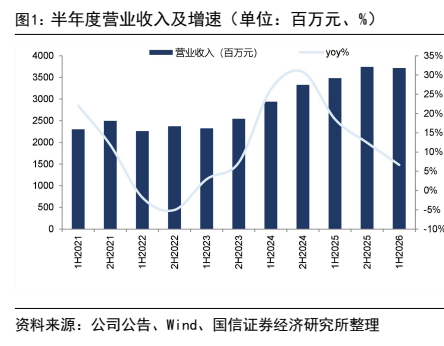
图4. 半年度归母净利润及增速(单位百万元%)