代雯 李奕玮 唐庆雷 公司研究 业绩点评 泽璟制药(688266):商业化与ZG005数据读出齐头并进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
泽璟制药公布 2026 年中报,收入 12.05 亿元,同比+220.88%,归母净利润 6.40 亿元,其中 2Q26 收入 3 亿元、内生盈亏平衡。 国内已上市 4 款创新药快速放量:多纳非尼预期 26 年双位数增长,重组人凝血酶已纳入医保并授权远大医药、预期 26 年增速超 50%,吉卡昔替尼获批斑秃后预期快速放量,注射用人促甲状腺素β已授权默克。 早期管线 ZG006(DLL3/DLL3/CD3)海外权益已与艾伯维达成 BD 交易,预期国内销售峰值 40+亿元、海外峰值近 60 亿美金,26 年底前后将读出 3L SCLC 三期数据。 ZG005(PD-1/TIGIT)在 2026 ASCO 展示 1L 肝癌二期数据,20mg 组 PFS 11.2 个月 vs 对照组 6.7 个月,预期国内峰值 30+亿元。 华泰维持 26-28 年收入预测 18.6/20.1/21.1 亿元,DCF 估值下维持目标价 161.08 元及买入评级。
主要观点
- 2026 年中报收入 12.05 亿元,同比+220.88%,归母净利润 6.40 亿元,扣非净利润 6.17 亿元。
- 2Q26 收入 3 亿元,同比+44.2%,内生 2.91 万、+40% yoy;归母净利润 740 万元,实现内生盈亏平衡。
- 多纳非尼 2021 年 6 月获批 1L 肝癌,预期 26 年双位数增长。
- 重组人凝血酶 24 年底纳入国家医保,已授权远大医药国内独家商业化,预期 26 年增速超 50%。
- 吉卡昔替尼(JAK 抑制剂)25 年底纳入国家医保(降价 48%),26 年 6 月获批斑秃,预期 26 年快速放量。
- 注射用人促甲状腺素β 26 年 1 月获批,已授权默克国内独家推广,预期 26 年贡献几千万销售额。
- ZG006 海外权益已授权艾伯维,预期国内销售峰值 40+亿元,海外峰值近 60 亿美金。
- ZG005 在 2026 ASCO 披露 1L 肝癌二期数据:95 例患者 1:1:1 入组,10mg/20mg/对照组 ORR 分别为 38.7%/40.6%/34.4%,20mg 组 PFS 11.2 个月 vs 对照组 6.7 个月,HR 分别 0.41 和 0.35。
- ZG005 预期国内峰值 30+亿元,已启动 1L 肝癌外和 1L 神经内分泌癌三期临床。
- ZG006 联用翰森制药 HS-20093(B7H3-ADC)±PD-L1 治疗 SCLC 已于 4M26 获 IND 批准。
- 安进塔拉妥单抗(DLL3/CD3)上市后首个完整年度 25 年销售额 6.3 亿美金,为 ZG006 海外峰值参考。
- 维持 26-28 年收入预测 18.6/20.1/21.1 亿元(+129.6%/+7.9%/+5.0% yoy),归母净利润 5.4/4.8/2.8 亿元。
- DCF 估值维持 WACC=9.7%、永续增长率 0%,给予市值 426.4 亿元,维持目标价 161.08 元及买入评级。
论述逻辑
- 26 年中报收入大增 220.88% → 国内 4 款已上市创新药进入快速放量期(多纳非尼双位数增长、凝血酶增速超 50%、吉卡昔替尼斑秃获批放量、促甲状腺素β贡献几千万)→ 商业化收入持续兑现支撑盈利拐点
- ZG006 国内 3L SCLC 三期预计 26 年底读出数据、27 年初 NDA → 海外权益授权艾伯维、预期 26 年完成美国一期 → 对标安进塔拉妥单抗 25 年 6.3 亿美金销售 → 推断 ZG006 国内峰值 40+亿元、海外峰值近 60 亿美金
- ZG005 在 2026 ASCO 展示 1L 肝癌 BIC 数据(20mg 组 PFS 11.2 vs 6.7 个月,HR 0.35)→ 成药概率提高 → 已启动三期临床、预期 2H26 读出宫颈癌和神经内分泌癌数据 → 推断国内峰值 30+亿元
- 商业化放量 + ZG006/ZG005 管线催化密集 → DCF 估值(WACC 9.7%,永续增长 0%)→ 公允价值 426.4 亿元 → 维持目标价 161.08 元及买入评级
关键展望
- 预期 ZG006 26 年底前后读出 3L SCLC 三期临床初步数据,27 年初 NDA。
- 预期 ZG006 1L SCLC(联用 PD-L1+化疗)27 年进入三期临床。
- 预期 2H26 启动 ZG006 海外临床。
- 预期 2H26 披露 ZG005 1L 宫颈癌和 1L 神经内分泌癌二期数据。
- 预期 ZG005 年内启动多项三期临床。
- 风险提示:国内临床试验失败的风险、商业化进度缓慢、海外临床进展缓慢。
推荐标的
- 泽璟制药(688266 CH):维持买入评级,目标价 161.08 元人民币。截至 7 月 31 日收盘价 122.10 元,市值 323.21 亿元。
关键图表
图1. 图表 1: 泽璟制药自由现金流预测
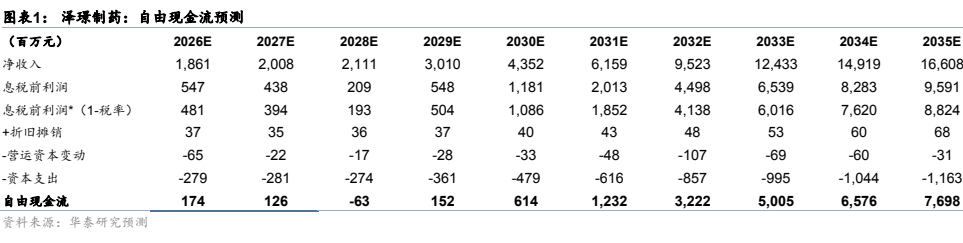
图2. 报告关键图表(第2页)
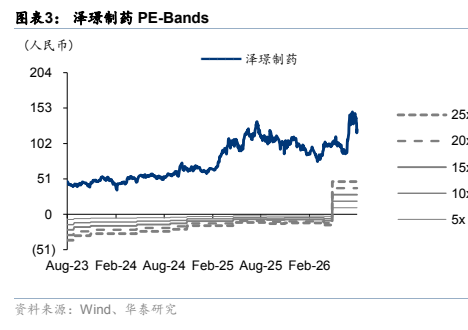
图3. 表 3: 泽璟制药PEBands
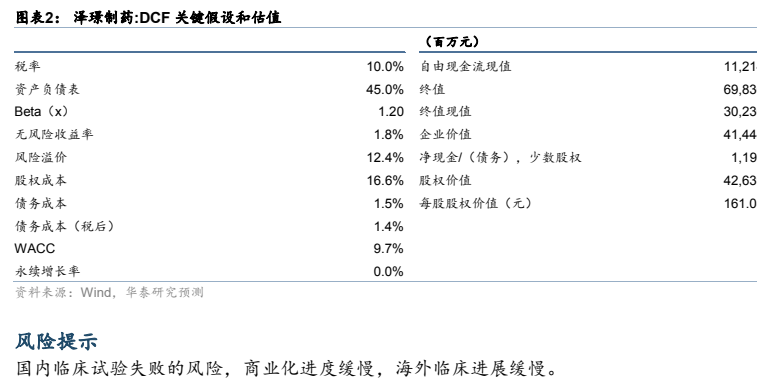
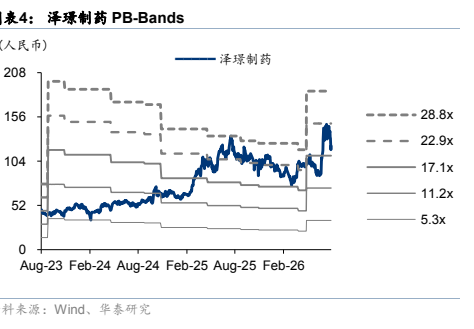
图4. 表 4: 泽璟制药PBBands
图表 4