摩根士丹利 投资者演示材料亚太地区:中国在全球动荡中采取刺激措施?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
发行迟滞的症结在于地方项目审查趋严导致专项债(LGSB)进度偏慢、一般债融资前置弱于2025年、“六网”项目储备仍薄。 7月30日政治局会议以来的增量政策强调执行加快但“无火箭筒”:北京、上海进一步放松购房限制,二套房首付比例降至15%,公积金贷款限额上调并扩大使用范围,财政—货币协同工具扩大利息补贴覆盖并上调补贴上限,下半年还将有更多措施。 AI相关发债目前约占IG指数的约7%,市场容量仍然充裕,利差走宽成为吸纳供给的“泄压阀”。 长端美债收益率上行的关键驱动是与能源价格和美联储反应函数相关的国债重新定价,IG公司债供给的影响有限且不持久。
主要观点
- 政府债发行迟滞的原因:地方项目审查趋严令专项债(LGSB)发行缓慢,一般债融资前置不及2025年,“六网”项目储备仍然偏薄
- 7月30日政治局会议以来的增量政策取向:执行加快但“无火箭筒”,北京、上海进一步放松购房限制
- 房地产需求端加码:二套房首付比例降至15%,公积金(HPF)贷款限额上调、使用范围扩大,并推出住房以旧换新补贴
- 财政—货币协同工具出台:利息补贴覆盖扩大、补贴上限上调,并预告下半年还有更多措施
- AI主权战略(通过本土产能加可信赖伙伴掌控AI基础设施、数据与供应链)将强化AI资本开支周期,并可能引入技术管制
- AI主权带来两大政策后果:美国以联邦支持数据中心、电力、半导体推进战略自主;中国推进本土AI采购、自主基础设施与快速部署,分支化或加速向“全球南方”扩张而非抑制长期增长
- AI相关发债目前约占IG指数的约7%,当前水平下市场容量仍然充裕,利差走宽是吸纳供给的“泄压阀”
- 长端美债收益率上行的关键驱动是国债重新定价(与能源价格和美联储反应函数相关)带来的曲线陡化;IG公司债供给或有一定影响但不持久、不显著;久期由终端投资者而非交易商承接
论述逻辑
- 起点:三季度GDP增长再度偏离目标,实际增速跟踪于4.4%,叠加通缩与财政僵局,K型分化加深
- 但落地受制于供给端瓶颈:地方项目审查趋严令专项债发行缓慢、一般债前置不及2025年、“六网”储备偏薄
- 政策因此转向增量宽松而非“火箭筒”:7月30日政治局定调加快执行,北京、上海松绑购房、二套首付降至15%,公积金与补贴工具扩围,财政—货币协调蓄力下半年
- 同时全球背景强化AI主线:AI主权战略通过本土产能加可信伙伴掌控基础设施、数据与供应链,强化资本开支周期并可能引入技术管制,美中欧东盟均有量化规模
- 融资端对应:AI相关发债占IG指数约7%、容量充裕,利差走宽以吸纳供给
- 利率端对应:长端美债因能源价格与美联储反应函数驱动的重新定价而陡化,久期由终端投资者而非交易商承接
关键展望
- 下半年还将有更多措施出台,政策工具置于财政—货币协调框架之下
- AI主权或引入技术管制;欧洲、东盟推进中资本部署与执行仍可能是主要障碍
- 本材料为宏观/策略投资者演示,未给出个股评级、目标价或具体点位预测
推荐标的
- AI主权主题下列示的机会方向:AI基础设施——NVDA、AVGO及电力(报告未给出评级与目标价)
- 软件与云方向提及MSFT、Nebius(报告未给出评级与目标价)
- 托管数据中心方向提及DLR等代码(报告未给出评级与目标价)
关键图表
图1. 摩根士丹利 | DEA
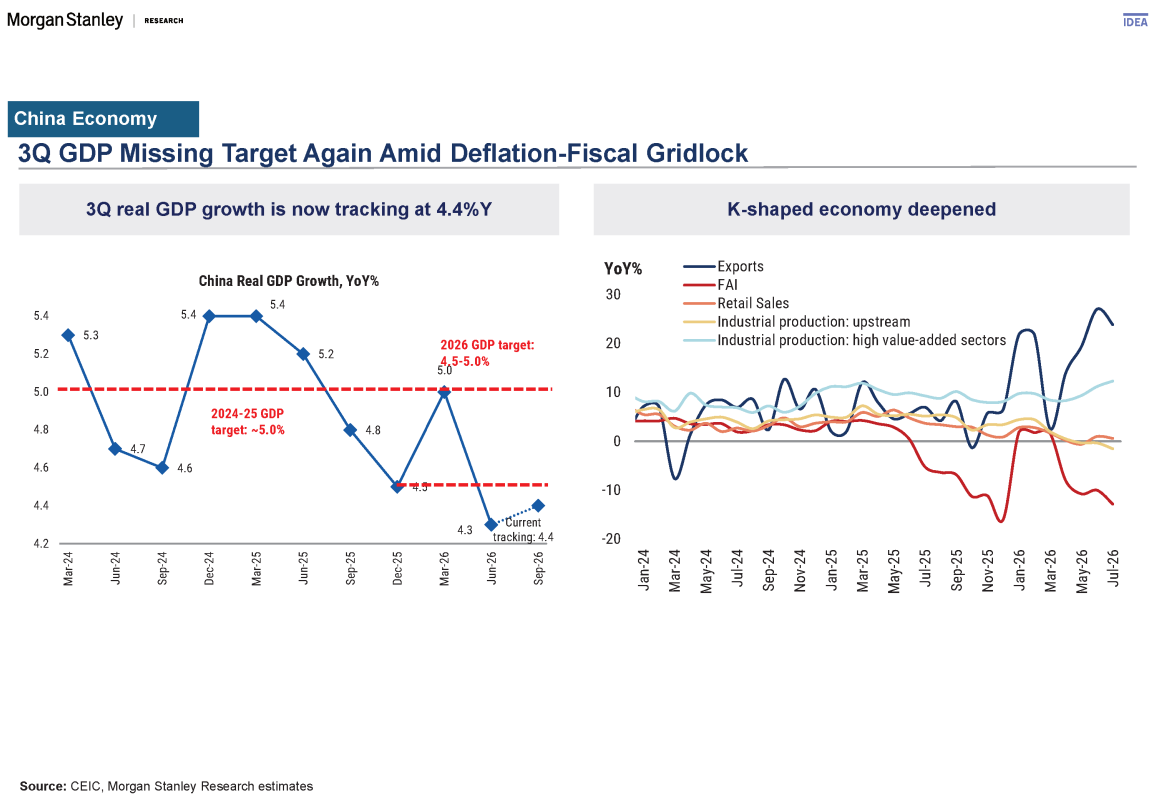
图2. 摩根士丹利 | DEA

图3. 摩根士丹利 | DEA
