浦银国际 陈耀波 苏聪 公司研究 事件点评 美国超微(AMD):从芯片到系统,CPU与AI算力双轮共振
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
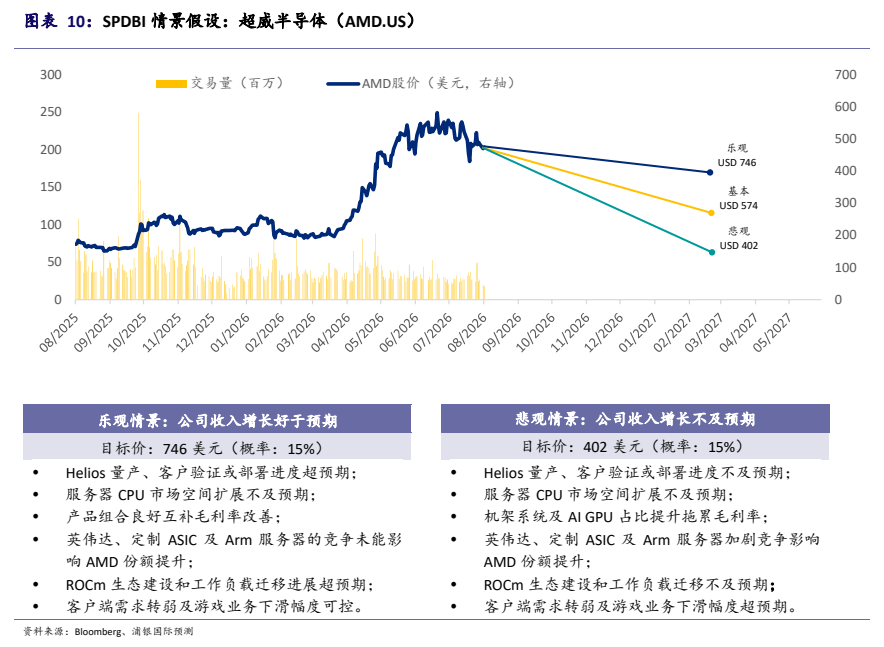
浦银国际发布对超威半导体(AMD.US)的事件点评,重申“持有”评级,目标价维持574美元。 公司2Q26营收115.36亿美元,同比+50.1%,超一致预期。 数据中心业务表现强劲,收入同比+107.3%至67.18亿美元,占比升至58.2%。 公司推出Helios机柜级AI平台,并上修2027年数据中心板块收入指引及长期TAM预测。 尽管盈利预测上调,但受半导体市场估值中枢下移影响,维持目标价不变,潜在升幅21%。
主要观点
- 2Q26营收超预期,连续六个季度实现超30%的营收同比增长。
- 数据中心业务成为核心增长引擎,营业利润率达31.3%。
- Helios机柜级AI平台将于3Q26末启动出货,4Q26显著放量。
- 上修2030年服务器CPU及AI加速器长期TAM。
- ROCm生态系统加速完善,已有超300万个模型可直接运行。
- 上调2026-2028年盈利预测。
论述逻辑
- 数据中心三线共振(CPU+GPU+Helios)驱动业绩增长 -> 客户从买芯片转向买系统 -> 推动AMD向全栈数据中心平台演进 -> 盈利预测上调 -> 估值中枢下移抵消利好 -> 维持目标价。
关键展望
- 3Q26整体收入指引中值130亿美元,Non-GAAP毛利率约为56%。
- 2027年数据中心板块收入预期同比翻倍以上,服务器CPU全年增速上修至超70%。
推荐标的
- AMD(AMD.US):持有,目标价574美元。
关键图表
图1. 表4: 超威半导体1Q25-2Q26季度总收入变化(百万美元)
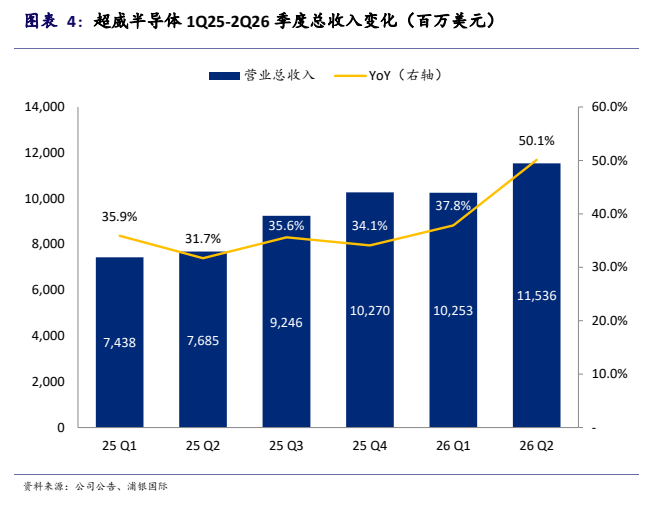
图2. 表5: 超威半导体1Q25-2Q26季度收入构成变化(百万美元)
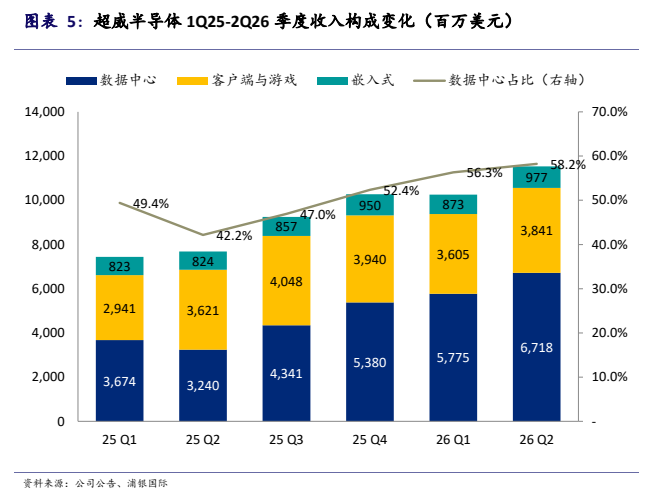
图3. SPDBI情景假设;超威半导体(AMD.US)