花旗 葡萄牙商业银行(BCP.LS):我们看到2027·28财年一致预期净利润有约5%的上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在将约3%的欧洲央行利率假设纳入预测模型后,预计葡萄牙商业银行(BCP)2027至2028财年净利润较Visible Alpha一致预期高出约5%,主要由葡萄牙本土净利息收入(NII)驱动。 花旗预计BCP在2026至2028财年每股收益复合年增长率(EPS CAGR)约为19%,有形股东权益回报率(RoTE)将在2028财年达到约19%,成本收入比(CIR)降至约35%。 尽管公司2027财年预期市盈率约为12倍,估值相对欧洲银行业板块存在溢价,但反映了其强劲的盈利韧性。 花旗重申BCP“中性”(Neutral)评级,目标价定为1.25欧元,并针对将于2026年10月28日盘后公布的2026年三季报开启“正面催化剂观察”(Positive Catalyst Watch),提示远期利率上移将带动市场对葡萄牙NII的一致预期上调。 此外,媒体报道复星可能正评估剥离其持有的BCP约20.45%股权,而银保合作伙伴Ageas或有意接手约5%股权。
主要观点
- 花旗对BCP在2027至2028财年的净利润预测较Visible Alpha一致预期高出约5%,主要受葡萄牙本土NII驱动,预计2028财年RoTE达到约19%、CIR达约35%。
- BCP在葡萄牙的净利息收入预计在2026财年同比增长约15%,2027财年增长约12%,三大核心驱动力为信贷增长、结构性对冲重定价和欧洲央行更高利率环境。
- 结构性对冲到期再投资带来明确收益提升:2027财年约50亿欧元对冲到期(收益率约2.3%),再投资利率预计在3.0%或以上,产生至少约70个基点的利差增益;2028财年将有约80亿欧元对冲到期,同样具备至少约70个基点的增益空间。
- 利率敏感度表现强劲:BCP在葡萄牙的NII敏感度为利率每上升100个基点带动NII增长约2-3%,主要由于大部分资产的Beta约为1倍,而定期存款Beta仅约为50%。
- 葡萄牙信贷与存款增速领跑欧元区:2026年8月葡萄牙住户贷款同比增长10.4%(欧元区平均为3.0%),企业贷款同比增长4.6%(欧元区平均为4.1%),企业存款同比增长11.2%(欧元区平均为4.8%),住户存款同比增长3.7%(欧元区平均为2.9%)。
- 花旗预计BCP葡萄牙本土贷款在2026至2028财年实现约6%的复合年增长率,净利息收入预测在2026/2027/2028财年分别达到30.91亿、33.54亿和35.75亿欧元,较一致预期高1%、2%和3%。
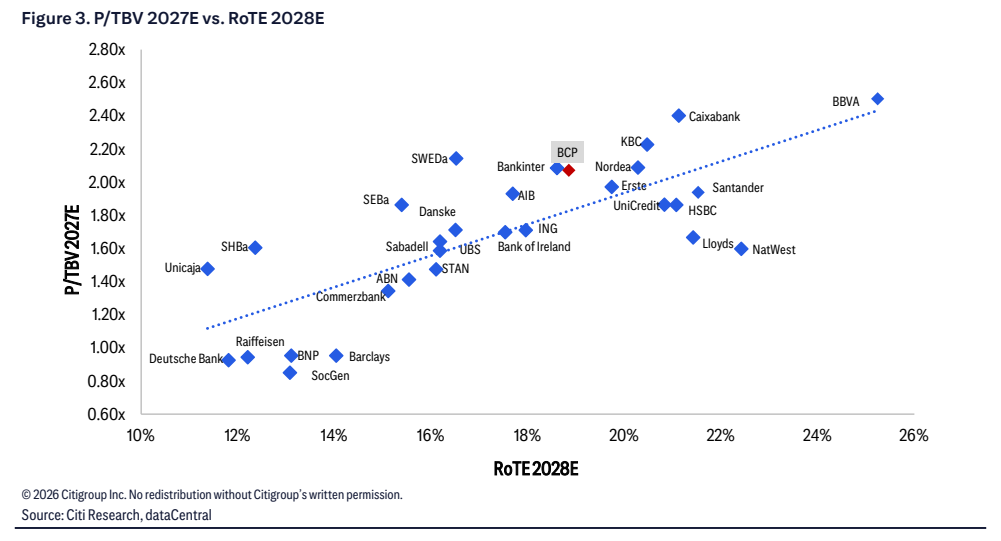
- 估值维持相对板块溢价:BCP对应2027财年市盈率约为12倍(2026财年为15.2倍,2028财年为10.7倍),2027财年市净率约为2.0倍,溢价主要反映高ROE和RoTE从2026财年约16%升至2028财年约19%的发展预期。
- 潜在股东变动:媒体报道复星可能正考虑出售其持有的BCP约20.45%股份,若出售发生,BCP现有银保合作伙伴Ageas可能寻求收购约5%股权,目前两家公司均未作出进一步说明。
- 海外业务布局提供支撑:BCP在葡萄牙本土贷款/存款市场份额约为15.6%/18.6%,同时持有波兰Millennium银行约50%股权(存贷款份额均约5.6%),以及莫桑比克BIM约67%股权(贷款/存款份额约为16.4%/21.8%)。
论述逻辑
- 花旗的论述链条遵循“宏观利率与资产负债结构重定价 → 净利息收入超预期 → 整体盈利上修与估值催化”的逻辑:首先,欧洲央行远期利率上移(假设维持在约3%水平),叠加葡萄牙强劲的存贷款总量增长(住户贷款增10.4%、企业存款增11.2%)与对冲资产到期再投资(2027年50亿欧元、2028年80亿欧元重定价带来逾70bps增益);其次,高资产Beta(约1倍)与低存款Beta(约50%)推动葡萄牙NII在2026/2027年实现15%/12%增长,进而带动集团2027-28年净利润较市场预期高出约5%;最后,鉴于估值已处板块溢价(2027E P/E约12倍)充分反映盈利预期,长期维持中性评级,但借助3Q26财报催化开启短期正面观察。
关键展望
- 开启正面催化剂观察(Positive Catalyst Watch):紧盯2026年10月28日收盘后发布的2026年第三季度财报,远期利率上行预计将引发市场对葡萄牙NII的一致预期上调。
- 关键下行与上行风险考量:主要涵盖五大维度,包括跨地区宏观及利率风险、葡萄牙存款市场竞争加剧、波兰瑞士法郎(CHF)按揭贷款拨备拨备压力、莫桑比克宏观局势发展,以及复星潜在减持带来的股份倒悬风险(share overhang risk)。
- 目标价测算参数:1.25欧元目标价基于股利贴现模型(DDM,假设约11%权益成本和约2.5%长期增长率)及分类加总估值法(SOTP)得出,对应预期股价回报4.2%,预期股息率2.5%,预期总回报6.7%。
推荐标的
- 葡萄牙商业银行(Banco Comercial Portugues SA,BCP.LS):评级为 Neutral(中性),目标价 €1.25,当前股价 €1.20(2026年9月28日),理由是盈利增长强劲但估值相对板块已有溢价(2027E P/E约12倍),已充分反映盈利预期;同时开设正面催化剂观察。
- 荷兰银行(ABN AMRO,ABNd.AS):评级 1(买入),收盘价 €43.65(2026年9月25日)。
- 爱尔兰联合银行(AIB Group PLC,AIBG.I):评级 1(买入),收盘价 €11.7(2026年9月25日)。
- 西班牙毕尔巴鄂比斯开银行(Banco Bilbao Vizcaya Argentaria SA,BBVA.MC):评级 1(买入),收盘价 €25.2(2026年9月25日)。
- 萨瓦德尔银行(Banco de Sabadell SA,SABE.MC):评级 2(中性),收盘价 €3.76(2026年9月25日)。
- 桑坦德银行(Banco Santander,SAN.MC):评级 1(买入),收盘价 €12.57(2026年9月25日)。
- 爱尔兰银行(Bank of Ireland Group plc,BIRG.I):评级 1(买入),收盘价 €20.11(2026年9月25日)。
- 西班牙国际银行(Bankinter SA,BKT.MC):评级 1(买入),收盘价 €16.63(2026年9月25日)。
- 巴克莱银行(Barclays PLC,BARC.L):评级 2(中性),收盘价 £4.64(2026年9月25日)。
- 法国巴黎银行(BNP Paribas SA,BNPP.PA):评级 1(买入),收盘价 €99.3(2026年9月25日)。
- 凯克萨银行(CaixaBank SA,CABK.MC):评级 1(买入),收盘价 €13.23(2026年9月25日)。
- 德国商业银行(Commerzbank,CBKG.DE):评级 2(中性),收盘价 €42.19(2026年9月25日)。
- 丹斯克银行(Danske Bank A/S,DANSKE.CO):评级 1(买入),收盘价 Dkr377.6(2026年9月25日)。
- 德意志银行(Deutsche Bank,DBKGn.DE):评级 2H(高风险中性),收盘价 €31.76(2026年9月25日)。
- 奥地利第一储蓄银行(Erste Bank,ERST.VI):评级 1(买入),收盘价 €123.1(2026年9月25日)。
- 汇丰控股(HSBC Holdings PLc,HSBA.L):评级 2(中性),收盘价 £15.12(2026年9月25日)。
- 荷兰国际集团(ING Groep NV,INGA.AS):评级 1(买入),收盘价 €31.8(2026年9月25日)。
- 比利时联合银行(KBC,KBC.BR):评级 2(中性),收盘价 €132.35(2026年9月25日)。
- 劳埃德银行集团(Lloyds Banking Group PLC,LLOY.L):评级 1(买入),收盘价 £1.09(2026年9月25日)。
- 国民西敏寺银行(NatWest Group PLC,NWG.L):评级 1(买入),收盘价 £6.94(2026年9月25日)。
- 北欧联合银行(Nordea,NDAFI.HE):评级 1(买入),收盘价 €17.87(2026年9月25日)。
- 奥地利莱iffeisen国际银行(Raiffeisen Bank Intl,RBIV.VI):评级 2H(高风险中性),收盘价 €64.7(2026年9月25日)。
- 瑞典北欧斯安银行(Skandinaviska Enskilda Banken AB,SEBa.ST):评级 2(中性),收盘价 SKr233.9(2026年9月25日)。
- 法国兴业银行(Societe Generale,SOGN.PA):评级 1(买入),收盘价 €72.31(2026年9月25日)。
- 渣打银行(Standard Chartered PLc,STAN.L):评级 2H(高风险中性),收盘价 £23.13(2026年9月25日)。
- 瑞典商业银行(Svenska Handelsbanken AB,SHBa.ST):评级 3(卖出),收盘价 SKr156.0(2026年9月25日)。
- 瑞典银行(Swedbank AB,SWEDa.ST):评级 2(中性),收盘价 SKr410.7(2026年9月25日)。
- 瑞银集团(UBS Group,UBSG.S):评级 2(中性),收盘价 SFr40.8(2026年9月25日)。
- 乌尼卡哈银行(Unicaja Banco,UNI.MC):评级 2(中性),收盘价 €3.63(2026年9月25日)。
- 裕信银行(UniCredit Group,CRDI.MI):评级 1(买入),收盘价 €83.95(2026年9月25日)。
关键图表
图1. 2027年预期市净率(P/TBV)与2028年预期有形股东权益回报率(RoTE)对比