中银证券 中银国际证券 2026年国庆旅游数据点评出行总量平稳,长线游需求深度释放,反向游亮点频出 2026 10 10
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年国庆假期出行市场总体平稳,全社会跨区域人员流动量累计达21.42亿人次,日均3.06亿人次,同比增长0.6%。 国内出游达8.26亿人次,出游总花费7383.75亿元,按可比口径同比分别增长6.3%和4.3%,客单价为893.92元,同比下降1.88%,量增价减趋势延续。 海口海关监管离岛免税金额8.55亿元,日均同比增长3.5%,客单价6951元同比下滑9.5%。 跨境游繁荣度较高,出入境达1546.2万人次,免签入境外国游客50.5万人次,同比增长9.2%。 出游特征方面,“请3休13”拼假拉长行程,跨省游人次占比提升至59%,“奔县游”与原生旅游大幅升温。 机构维持社会服务行业“强于大市”评级,看好出行链及免税产业链优质标的。
主要观点
- 出行总量稳健增长,公路自驾为主且铁路客运增速最高
- 国内旅游延续量增价减态势,人均消费仍然承压
- 传统头部景区保持高位,小众反向旅游热度激增
- 离岛免税客流提速,但客单价下滑拖累整体销售增速
- 免签入境外国游客增势突出,入境游呈现错峰与文化偏好
- 出境游长短线并进,欧洲深度游订单实现双位数增长
- 拼假模式拉长出行周期,长线与跨省游占比显著扩张
- 小城游与“奔县游”兴起,原生乡村旅游受追捧
论述逻辑
- 从假期大盘总量出发,人员流动量小幅增长但出游客单价下滑(893.92元,同比-1.88%),奠定量增价减的消费基本面
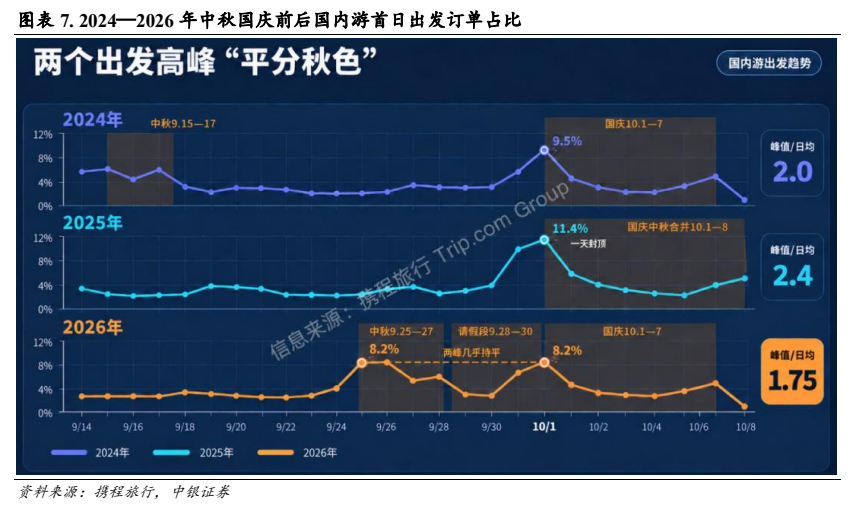
- 拼假模式促使出行单日峰值平滑并外扩半径,长线游、出境游及下沉小城反向游承接核心需求增长
- 在促服务消费政策支撑下,文旅产业链将保持高景气,推导出维持行业强于大市评级并聚焦优势出行链及免税龙头
关键展望
- 海岛旅游旺季即将来临,有望成为驱动离岛免税销售复苏的重要催化
- 需关注出行需求复苏力度不足及宏观经济复苏不及预期的风险
推荐标的
- 岭南控股、同程旅行、长白山、黄山旅游:资源优质、运营强劲、具外延增长预期
- 首旅酒店:受益于商旅客流复苏及市占率提高的连锁酒店品牌
- 中国中免、王府井:受益于即将来临的海岛旅游旺季催化免税消费
关键图表
图1. 图表 1: 2026 国庆&中秋假期跨区域人员流动量
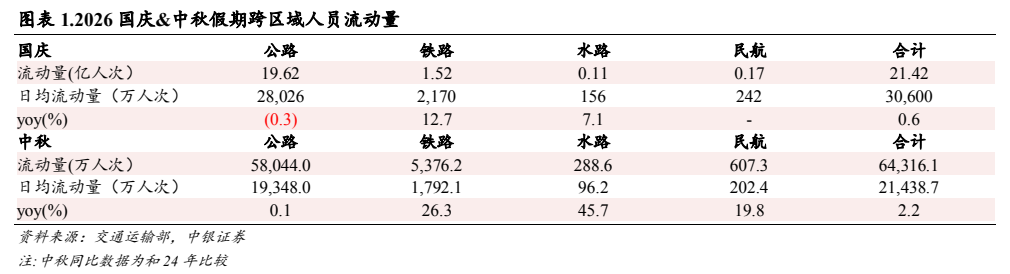
图2. 图表 2: 23 年以来国内文旅市场表现
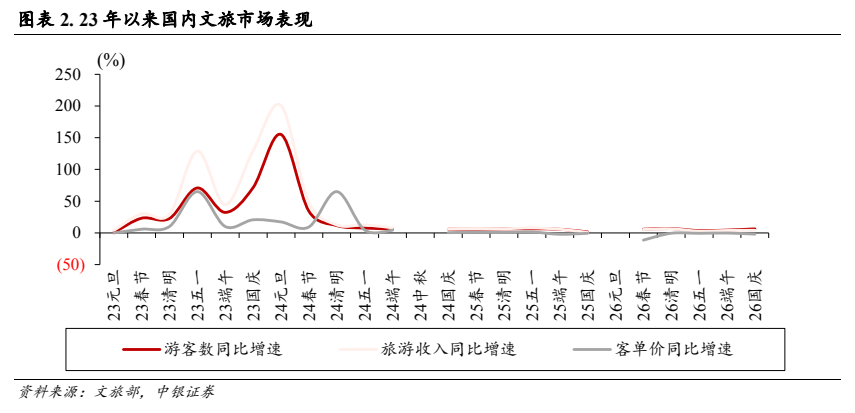
图3. 图表 3: 国内部分省市 2026 国庆假期旅游市场状况
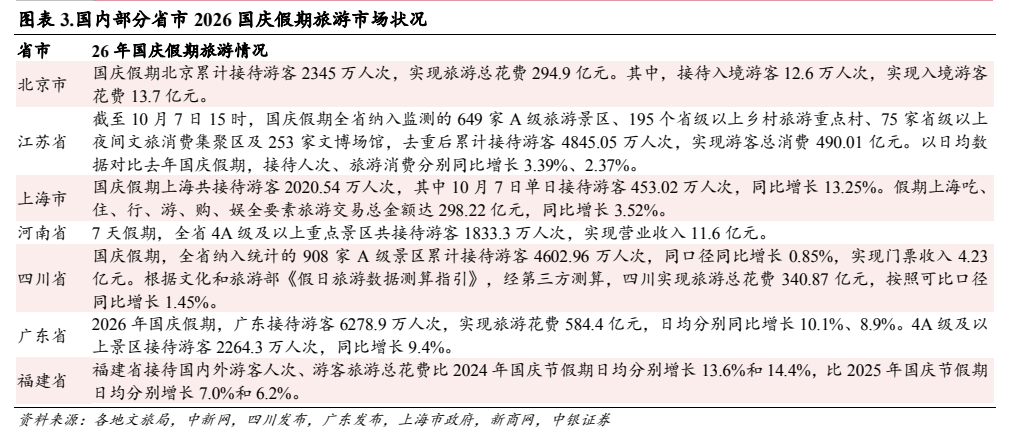
图4. 图表 4: 国内部分景区 2026 国庆假期旅游市场状况
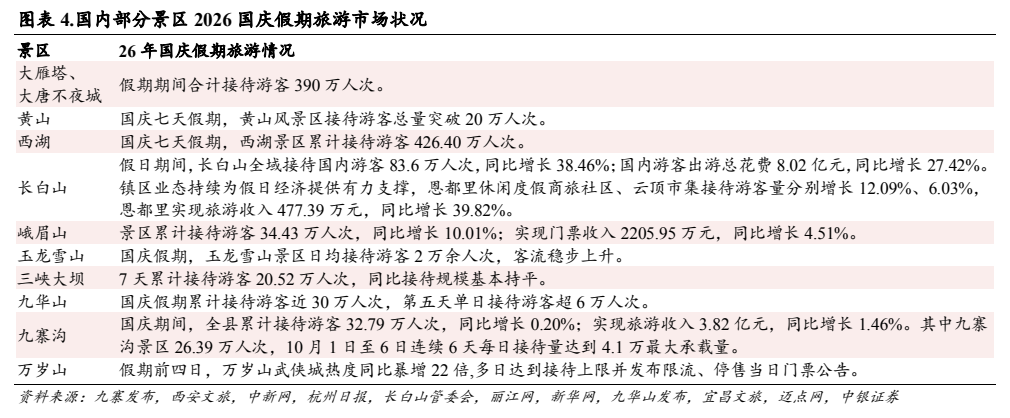
图5. 图表 6: 中外游客双向奔赴
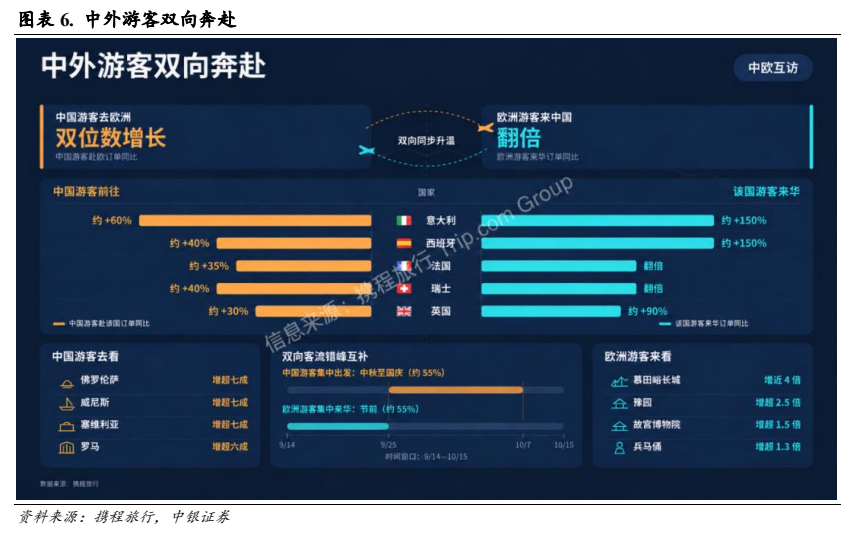
图6. 图表 7: 2024—2026 年中秋国庆前后国内游首日出发订单占比