摩根大通:三星电子(005930.KS)2Q26 初步业绩超预期;关注 2H26 之后盈利周期的持续性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通维持三星电子(005930.KS)超配评级,目标价 48 万韩元。2Q26 初步营业利润 89.4 万亿韩元,高于近期下调后的市场预期(75-84 万亿韩元),主要得益于内存价格强于预期及韩元贬值。报告认为当前股价仅反映 5.2 倍远期市盈率,为全球最便宜的内存股,而结构性供需变化(多年短缺、LTA 占比提升等)尚未充分定价。分析师重申“更长、更高上行周期”观点,建议投资者逢低吸纳。2Q26 详细业绩将于 7 月 30 日披露。
主要观点
- 2Q26 初步营业利润 89.4 万亿韩元,高于市场预期,但包含约 15 万亿韩元以上的 1H26 劳务成本拨备。
- NAND 混合 ASP 环比增长超 70%,高于摩根大通预期的 53%;DRAM 环比增长低于预期的高 50% 水平,主要受产品组合影响。
- 存储业务 ASP 走强将推动 2H26 起 EPS 进一步上调;存储与非存储业务盈利分化持续。
- 存储供应充足率仍极低(仅满足采购需求的 50-60%),2H26 定价环境有利,但客户因 BOM 成本压力出现抵制。
- 服务器驱动内存消耗趋势加速,消费电子客户分配量可能下降;NAND 定价可能超预期(环比增长 20% +/-)。
- 三星代工正与 Google、Anthropic、Meta、AMD、BYD 等多家新客户洽谈 AI 芯片订单,有助于产能利用率提升。
- 投资者关注盈利持续性及长期战略更新(包括 LTA 进展);2H26 股价动量可能因高基数放缓。
- 当前股价 5.2 倍远期市盈率,为全球最便宜内存股,结构性供需变化尚未充分定价。
- 关键催化剂包括:CSP 资本开支更新、AI 生态系统融资进展、内存 LTA 进展、内存技术更新。
- 2024A-2026E 股东回报更新及 2027-2029 年回报计划对 2H26 股价前景至关重要。
论述逻辑
2Q26 初步业绩超预期 → 内存 ASP 强于预期(NAND 环比+70%+)及韩元贬值 → 存储盈利结构持续 → 供应充足率低(50-60%)支撑 2H26 定价 → 但客户抵制及高基数可能放缓动量 → 结构性短缺(多年短缺、LTA 占比提升)未被股价反映 → 代工新订单有望改善利用率 → 维持超配,目标价 48 万韩元。
关键展望
报告明确指出的未来验证点包括:7 月 30 日 2Q26 详细业绩披露;CSP 关于 AI 服务商业模式及资本开支的评论;AI 生态系统融资进展;内存 LTA 进展(覆盖率、量价保证、上下限价格及目标利润率);内存技术更新(KV cache offloading 相关内存分层概念);2024A-2026E 股东回报更新及 2027-2029 年回报计划。风险包括:内存价格下行周期延长、ASIC 客户 HBM 需求弱于预期、HBM 认证延迟、移动端增长慢于预期。
推荐标的
- 三星电子(005930.KS):评级 超配(Overweight),目标价 480,000 韩元(基于 8 倍 FY26E-27E 中期市盈率)。理由:盈利增长周期重新加速,存储定价环境有利,结构性供需变化未被股价反映。
关键图表
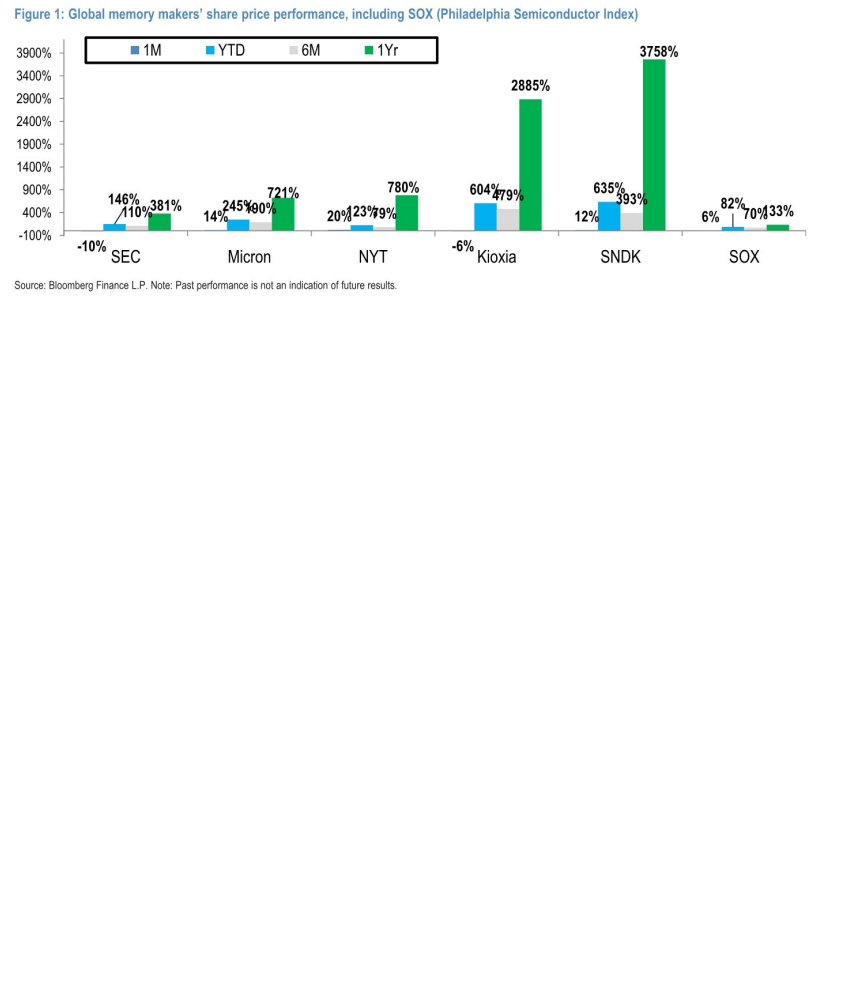
图1. 全球存储厂商股价表现,包括SOX(费城半导体指数)