高盛 Greenbrier Cos.(GBX)关于第四季度铁路车厢订单预告的简评
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛对Greenbrier Cos.(GBX)预告的2026财年第四季度3,400辆铁路车厢订单进行了简评。 尽管订单量较第三季度的2,200辆有所回升,且隐含的订单出货比(book-to-bill)约为1.0x,但高盛维持其“卖出”评级。 分析师指出,由于行业积压订单水平依然较低,短期内交付压力依然存在。 该订单价值约6亿美元,平均每辆车厢约17.6万美元,这对铁路车厢资产所有者而言是积极信号。 高盛维持其12个月42美元的目标价不变。
主要观点
- GBX预告2026财年第四季度铁路车厢订单为3,400辆。
- 第四季度订单隐含的订单出货比(book-to-bill)约为1.0x。
- 相比之下,第二财季和第三财季的订单出货比分别为0.76x和0.61x。
- 第三财季订单量为2,200辆,第四季度订单量在方向上有所改善。
- 订单总价值约6亿美元,折合每辆车厢约17.6万美元。
- 由于行业积压订单仍处于低位,短期内交付压力依然存在。
论述逻辑
- 尽管订单量回升且订单出货比改善,但由于行业积压订单低迷导致交付压力持续,高盛维持对GBX的“卖出”评级。
关键展望
- 若订单出货比能保持在1x以上,预计将对2027/2028财年的交付产生积极影响。
- 维持12个月目标价42美元,基于50%/50%/0%的基准/熊市/牛市情景加权。
推荐标的
- Greenbrier Cos. (GBX):卖出评级,目标价42美元。
关键图表
图1. 通过对我们的权重进行50/50分配
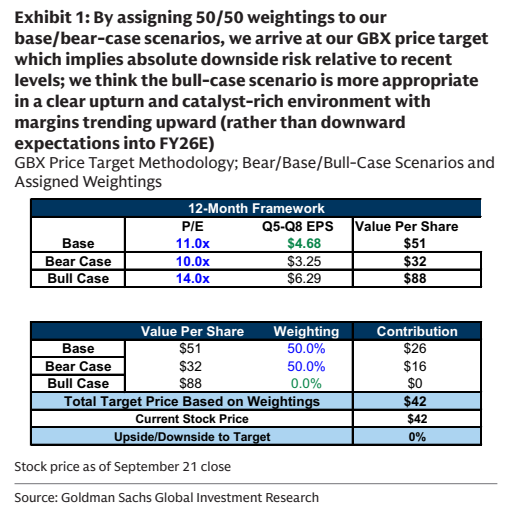
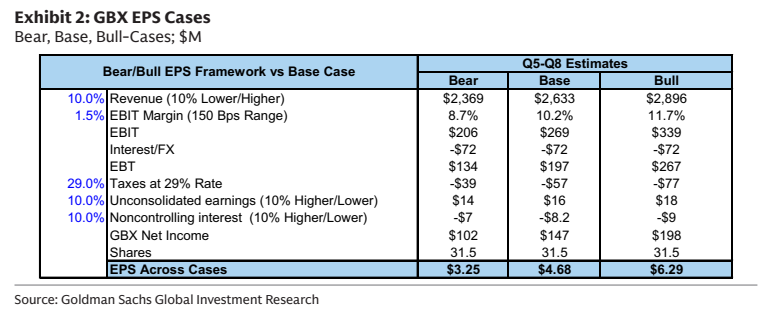
图2. GBX每股收益(EPS)案例