瑞银 华润建材科技(1313.HK):近期有所复苏,但低盈利状态持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
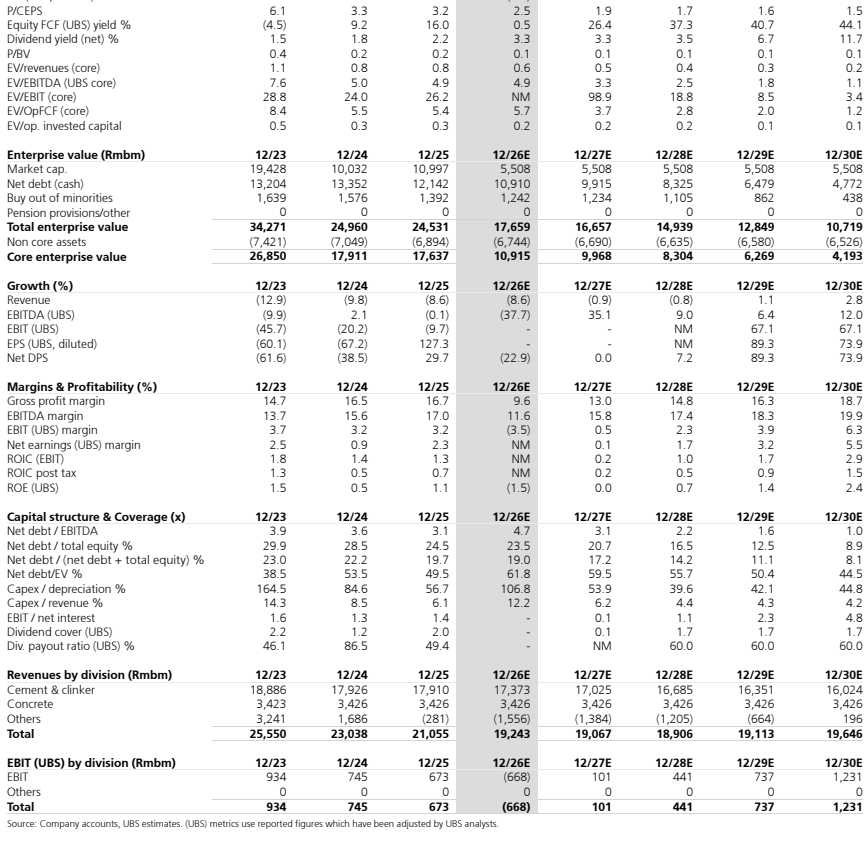
华润建材科技在2026年下半年展现出华南地区水泥利润率领先全国市场的复苏迹象,主要得益于台风季后需求的恢复及库存下降。 然而,受房地产建设前景疲软影响,瑞银将2027年水泥需求预测从1,533mt下调至1,432mt(同比下降7%)。 尽管煤炭成本下降有望带动2027年盈利温和修复,但行业整体仍处于低盈利状态,且需求收缩将限制复苏幅度。 瑞银将目标价从HK$1.70下调至HK$1.04,维持“中性”评级。
主要观点
- 华南地区水泥利润率在2026年下半年领先全国市场复苏
- 第三季度华南地区水泥价格环比上涨Rmb20/t至Rmb323/t
- 水泥-煤炭价差在第三季度环比扩大Rmb10/t至Rmb185/t
- 下调2027年水泥需求预测至1,432mt,同比下降7%
- 预计2028年新开工和土地销售较2026年下降50%
- 预计2027年QHD5500煤炭价格将从Rmb820/t降至Rmb750/t
- 将2026年每股收益预测从0.05元下调至亏损0.10元
- 目标价从HK$1.70下调至HK$1.04,维持中性评级
论述逻辑
- 房地产建设需求疲软(新开工及土地销售预期下降50%)导致水泥需求预测下调 -> 行业供需压力持续 -> 尽管煤炭成本下降带来边际盈利改善,但不足以支撑全面复苏 -> 盈利预期下调及ROE预测下调 -> 目标价下调至HK$1.04。
关键展望
- 预计2027年将是盈利正常化的早期阶段,而非全面上行周期
- 预计2027年水泥需求同比下降7%,2026年同比下降9%
推荐标的
- 华润建材科技(1313.HK):中性,目标价HK$1.04
关键图表
图1. 中国水泥平均售价
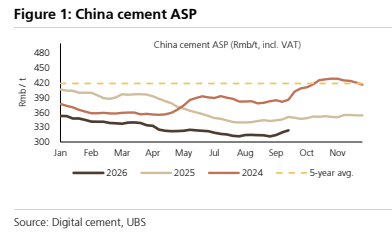
图2. 广东与广西水泥平均售价
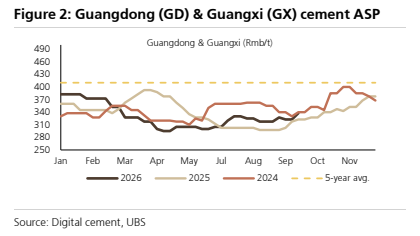
图3. 中国水泥出货量
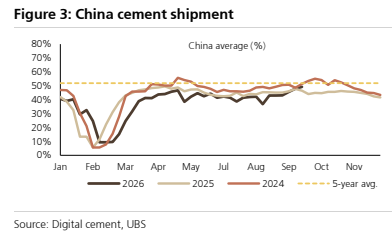
图4. 广东与广西水泥出货量
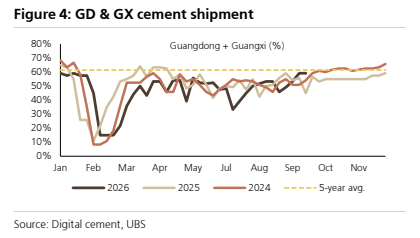
图5. 中国水泥库存
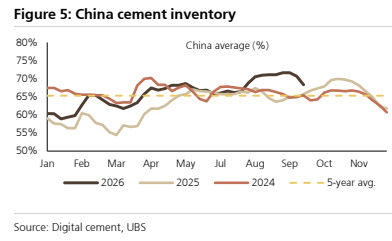
图6. 广东与广西水泥库存
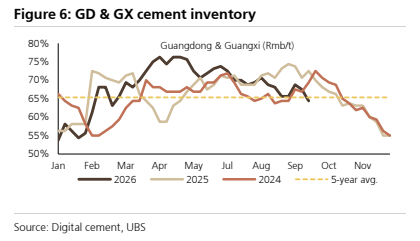
图7. 下游指标仪表盘
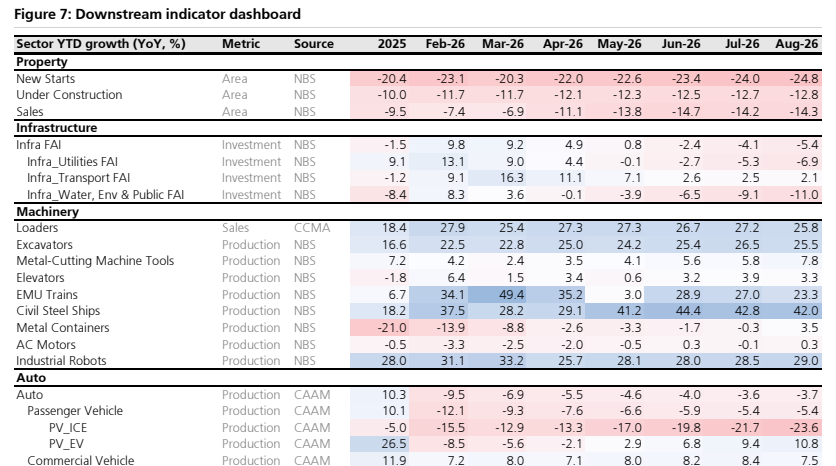
图8. 华润建材科技交易价格低于其历史平均水平1个标准差以上
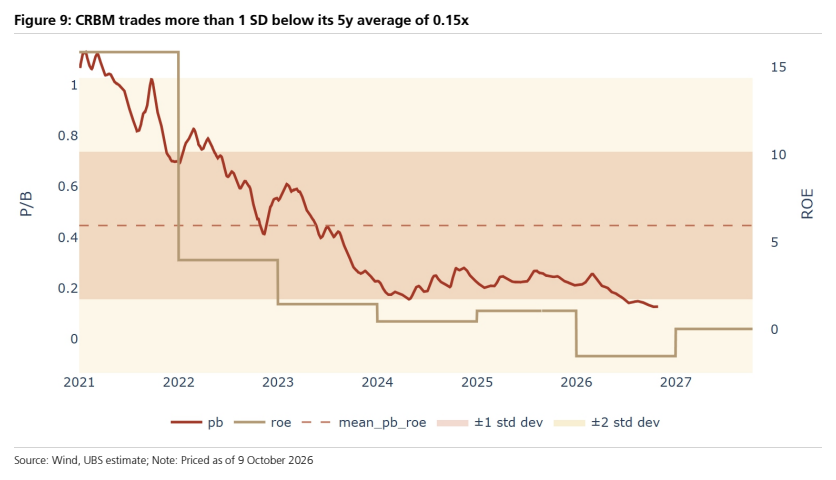
图9. 股权自由现金流收益率