摩根士丹利:每周煤炭更新:山西安全检查持续抑制焦煤供应
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
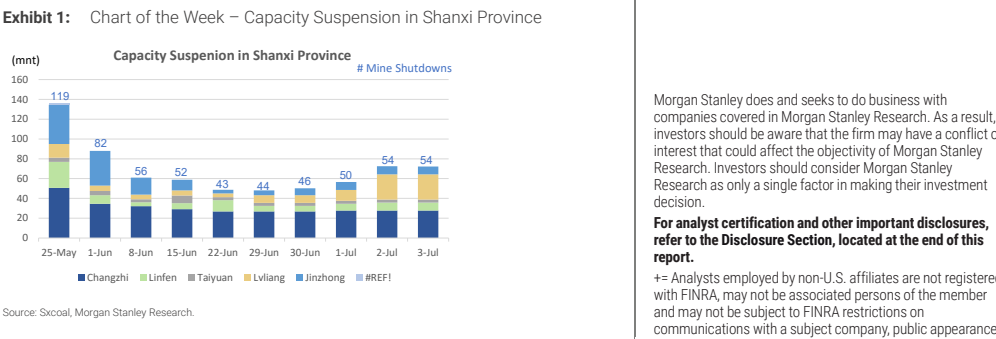
报告显示,动力煤价格周环比下跌,而焦煤价格保持韧性。截至7月3日,QHD 5500大卡动力煤价格周环比微涨0.1%至727元/吨,BSPI指数周环比下跌0.3%至712元/吨,CCI 5500指数周环比下跌0.6%至851元/吨。山西大同5800大卡坑口价周环比下跌3.4%至700元/吨。国际煤价方面,NEWC动力煤价格周环比上涨0.8%至130美元/吨。国内焦煤价格稳定,柳林4号坑口价周环比持平于865元/吨,FOR价格不变于2,040元/吨,QLD焦煤价格周环比上涨0.4%至242美元/吨。本周图表聚焦山西焦煤矿停产与复产情况:安全检查持续抑制供应,多数煤矿产能利用率仅30-70%。截至7月3日,山西五市共有54座焦煤矿停产,合计产能7,215万吨/年,停产数量较5月25日减少65座,停产产能较5月25日减少6,235万吨/年。行业评级为谨慎。
主要观点
- 动力煤价格周环比下跌:QHD 5500微涨0.1%至727元/吨,BSPI下跌0.3%至712元/吨,CCI 5500下跌0.6%至851元/吨。
- 山西大同5800大卡坑口价周环比下跌3.4%至700元/吨。
- 国际动力煤价格小幅上涨:NEWC周环比上涨0.8%至130美元/吨。
- 国内焦煤价格保持韧性:柳林4号坑口价周环比持平于865元/吨,FOR价格不变于2,040元/吨。
- 国际焦煤价格微涨:QLD焦煤周环比上涨0.4%至242美元/吨。
- 山西安全检查持续抑制焦煤供应,煤矿频繁停产与复产。
- 多数煤矿因安全检查、前期超产及其他运营问题,产能利用率仅30-70%,区域供应偏低。
- 截至7月3日,山西五市(长治、太原、晋中、吕梁、临汾)共有54座焦煤矿停产,合计产能7,215万吨/年。
- 停产数量较5月25日减少65座,停产产能较5月25日减少6,235万吨/年。
- 行业评级为谨慎。
论述逻辑
报告通过对比动力煤与焦煤的价格走势,指出动力煤价格因需求疲软而下跌,而焦煤价格因山西安全检查导致供应受限而保持韧性。安全检查导致煤矿频繁停产与复产,多数煤矿产能利用率低,区域供应持续偏低,从而支撑焦煤价格。国际煤价方面,NEWC和QLD价格均小幅上涨,反映全球市场供需状况。
关键展望
报告未明确给出未来验证点或时间窗口。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 本周图表——山西省产能暂停(百万吨)