伯恩斯坦 沃尔沃汽车(VOLCARB.SS)沃尔沃汽车:多事的一周(跑输大市)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
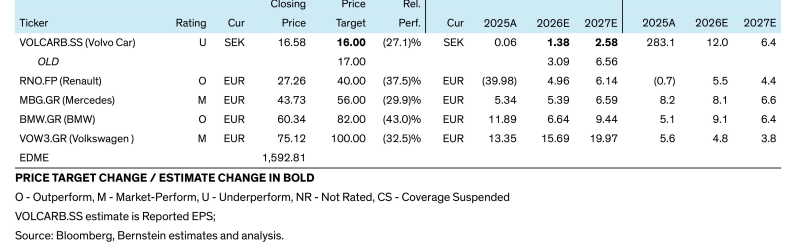
沃尔沃汽车近期经历了战略更新、CEO更换及三季度业绩电话会,伯恩斯坦维持其“跑输大市”评级,并将目标价从17.00瑞典克朗下调至16.00瑞典克朗。 公司虽重申了长期EBIT利润率超过8%的目标,但分析师对其实现路径的现实性表示怀疑。 三季度业绩表现疲软,尤其是中国市场销量异常低迷,导致分析师将2026年EBIT利润率预测下调至0.9%。 鉴于中国市场竞争加剧及欧洲市场份额流失,公司短期内面临严峻的盈利和现金流压力,且预计今年实现自由现金流盈亏平衡的指引将被撤回。
主要观点
- 沃尔沃重申长期EBIT利润率超过8%的目标,但分析师认为实现难度大。
- 利润率提升计划依赖于成本重组、供应链协同及新产品,但部分假设过于乐观。
- 新任CEO Klaus Zellmer将于10月1日前上任,面临利润率改善的艰巨任务。
- 三季度销量表现异常疲软,特别是中国市场。
- 分析师将2026年EBIT利润率预测下调至0.9%,并指出亏损季度风险存在。
- 沃尔沃在欧洲市场正面临中国OEM厂商的份额挤压。
论述逻辑
- 战略更新目标(>8% EBIT) -> 依赖成本协同与本地化假设 -> 现实中面临中国市场竞争与销量下滑 -> 三季度业绩疲软导致利润率预测下调 -> 现金流压力增大 -> 维持“跑输大市”评级并下调目标价。
关键展望
- 预计公司将撤回今年自由现金流盈亏平衡的指引。
- 2026年下半年及2027年将持续面临原材料成本逆风。
推荐标的
- 沃尔沃汽车(VOLCARB.SS):跑输大市,目标价16.00瑞典克朗。
关键图表
图1. 沃尔沃汽车:车型批发量预测调整汇总
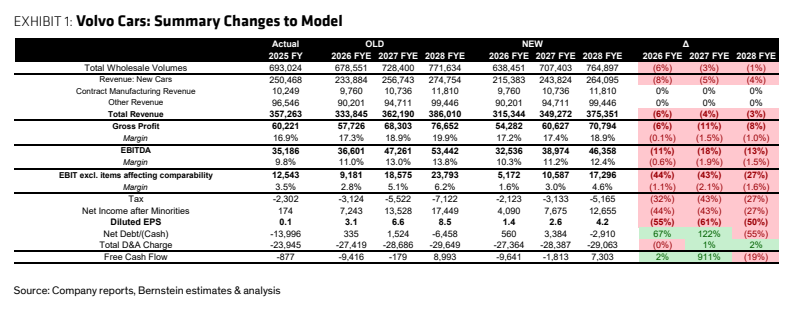
图2. 沃尔沃汽车的长期财务目标
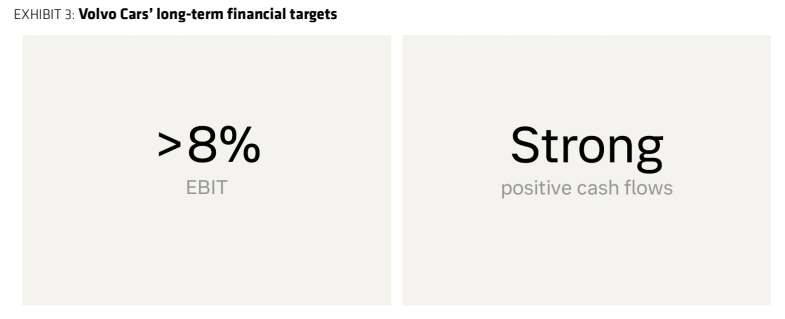
图3. 与许多欧洲同行一样,沃尔沃正在采用“中国为中国”的制造模式
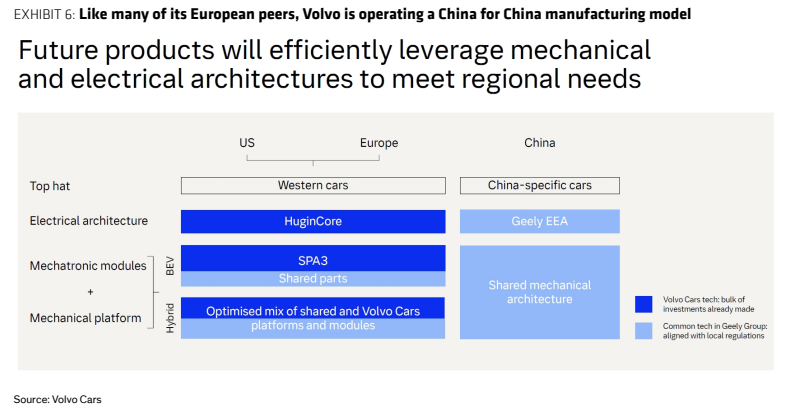
图4. 根特工厂是代工制造的令人兴奋的机遇
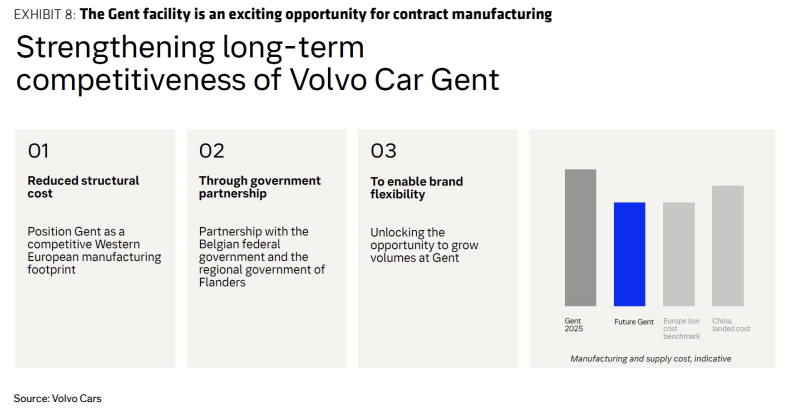
图5. SPA3平台上的纯电动车盈利能力显著高于旧CMA平台上的纯电动车
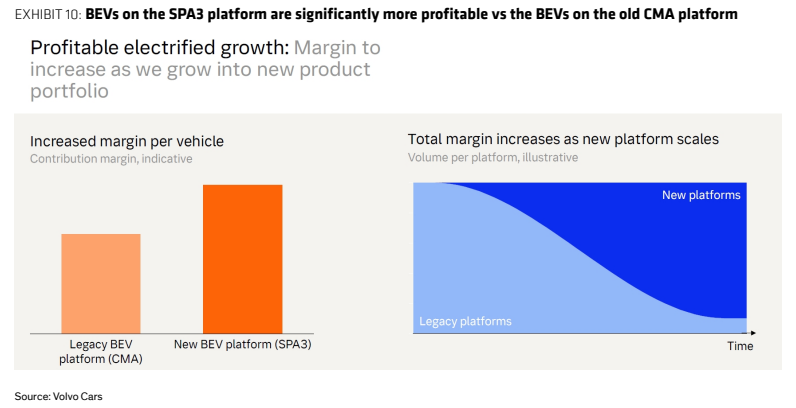
图6. 沃尔沃已完成其未来产品的大部分投资
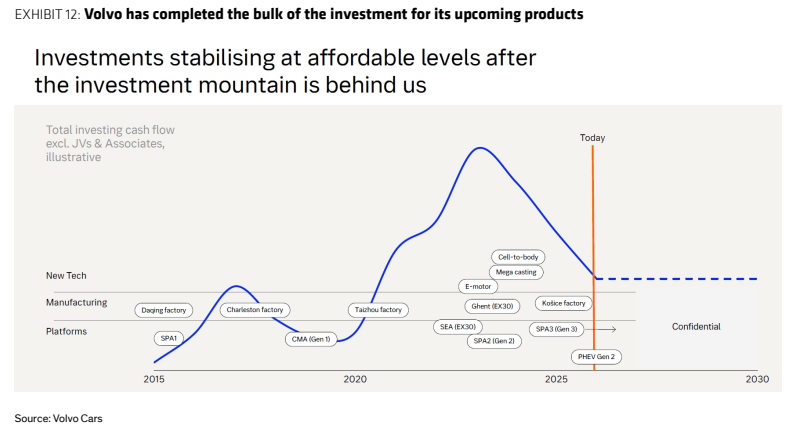
图7. 基于沃尔沃债券当前的交易水平,我们采用8%的WACC
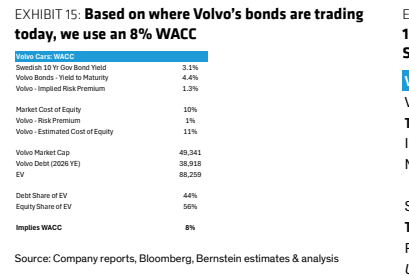
图8. 股票代码 评级 现价 目标价 市盈率 | 货币 2025E 2026E 2027E | 2025A 2026E 2027E