德意志银行:德银 中国光伏行业:供给纪律改善支撑市场再平衡
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行指出,随着多晶硅生产商就协同减产展开讨论以及枯水期水电丰富地区电价上升,光伏供给端纪律正显著改善。 根据SMM数据,2026年10月多晶硅计划产量环比下降20%至95.6kt(或96kt),行业开工率预计降至约29%。 德银认为行业目标是在2027年底前完全消化多晶硅生产商目前约0.3mn tonnes的过剩库存,这要求至2027年后期行业总产量上限控制在约1.2mn tonnes或更低(隐含开工率约30%)。 需求端方面,10月组件排产受国内地面电站集采及欧洲夏休后采购回暖带动环比微增4%至43.3GW。 短期多晶硅价格预计将维持在Rmb40/kg以上(较7月低点反弹超30%),低成本龙头如协鑫科技有望迈向盈亏平衡。 此外,9月中国商业航天发射提速,钧达股份受益于空间光伏业务推进,其空间光伏业务在FY27-28E预计贡献55-69%的总利润。
主要观点
- 10月多晶硅计划产量环比大跌20%,行业开工率骤降至约29%
- 行业去库目标锁定2027年底,产量需压减在1.2mn tonnes以内
- 多晶硅价格短期支撑于Rmb40/kg上方,协鑫科技有望迎盈亏平衡拐点
- 硅片产量基本保持平稳,环节库存环比下降12%
- 电池片10月排产微降4%,现金利润保持为正但净利润略微亏损
- 10月组件排产环比微增4%,国内与欧洲采购边际回暖
- 国内光伏前8个月新增装机97GW,8月单月同比增50%但环比降22%
- 9月中国卫星发射达61颗,钧达股份空间光伏业务成长潜力显著
论述逻辑
- 多晶硅企业协同减产及西南枯水期电力成本上升 -> 推动10月多晶硅产量骤降20%至95.6kt且开工率跌破30% -> 供给纪律改善驱动多晶硅库存加速去化并支撑价格维持在Rmb40/kg以上 -> 叠加中欧组件需求微幅回暖,低成本硅料龙头走向盈亏平衡,光伏行业迈过最艰难阶段走向再平衡。
关键展望
- 四季度多晶硅减产态势预计延续,多晶硅价格短期有望维持在Rmb40/kg上方。
- 德银预测中国2026年光伏需求为215GW(同比-32%),2027年预测为215GW(同比持平0%),2028年预计回升至220GW(同比+2%)。
- 组件价格短期预计在当前水平企稳,后续上行取决于政策执行力度。
推荐标的
- 协鑫科技 (3800 HK):买入评级,目标价 1.10 港元,当前股价 0.72 港元,预期上涨空间 54%。
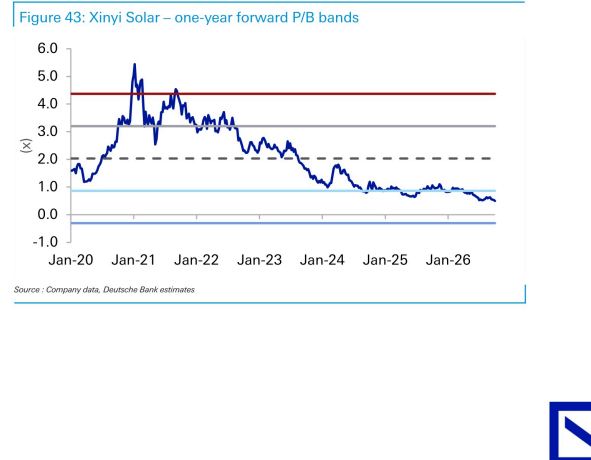
- 信义光能 (968 HK):买入评级,目标价 3.60 港元,当前股价 1.92 港元,预期上涨空间 88%。
- 隆基绿能 (601012 CH):买入评级,目标价 20.00 人民币,当前股价 11.21 人民币,预期上涨空间 78%。
- 钧达股份 (2865 HK):买入评级,目标价 33.00 港元,当前股价 11.20 港元,预期上涨空间 195%;估值处于0.9x P/B且较A股折价73%,空间光伏业务在FY27-28E贡献55-69%利润。
- 通威股份 (600438 CH):卖出评级,目标价 8.50 人民币,当前股价 11.52 人民币,预期下行空间 -26%。
关键图表
图1. WIND商业航天主题指数对比沪深300指数
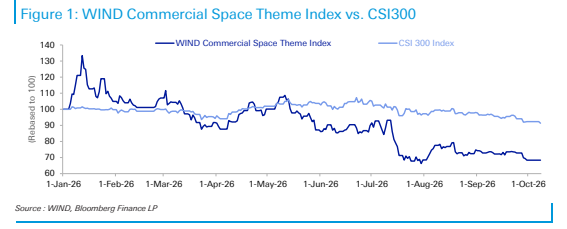
图2. 多晶硅行业库存(多晶硅生产商处)

图3. 多晶硅现货价格

图4. 硅片月度产量及行业平均产能利用率
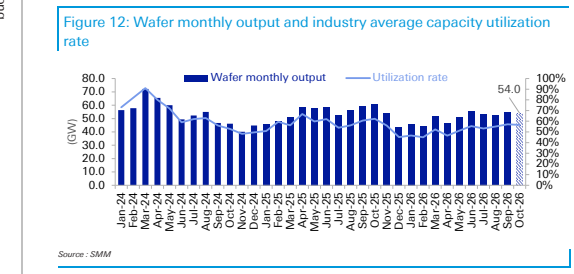
图5. 硅片单位净利润跟踪

图6. 电池片周度行业库存

图7. 电池片单位全成本现金利润跟踪

图8. 组件年度供需分析(德银预估)

图9. 海外组件现货价格

图10. 光伏玻璃——年度产能及利用率趋势

图11. 光伏玻璃单位全成本现金利润跟踪

图12. 信义光能——一年前瞻市净率区间