瑞银:亚太科技:台湾科技 6 月营收:服务器强劲再度驱动二季度上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在本次报告中总结了171家台湾科技企业的6月销售数据,指出强劲的6月营收带动各科技领域在二季度(Q226)全面超预期。覆盖范围内的6月营收环比增长9%,显著高于历史+2%的季节性水平;整体二季度营收环比增长16%,优于市场+10%的预期。从细分板块看,硬件销售6月环比增长9%、同比增长55%至新台币2,320亿,Q2表现达到瑞银及市场预期的107%。半导体板块6月销售环比增长7.3%、同比增长54%至新台币705亿,Q2达成预估的100%/102%。在覆盖的55家公司中,有34家超出市场预期。尽管服务器和AI相关需求依然强劲,但供应链限制和高昂的零部件成本对部分交付与终端需求造成了拖累,ODM厂预计下半年硬件表现将相对疲软。
主要观点
- 整体表现优于预期:6月覆盖企业营收环比增长9%(优于+2%的季节性水平),带动Q2环比+16%的增长(市场预期为+10%),55家覆盖公司中有34家业绩超预期。
- 硬件受服务器需求拉动:硬件6月营收环比+9%/同比+55%至新台币2,320亿,Q2达预期的107%。GPU、ASIC和通用服务器驱动了广达、纬创、英业达、智邦和技嘉的业绩。
- AI与服务器产能上调:报告将2026-2027E的英伟达(NVIDIA)机架预测上调至72.5k/90k,并看好下半年ASIC机架爬坡,纬颖在6月下旬按计划出货Trainium 3。
- 供应链限制显现:部分交付受到限制影响,例如台达电仅持平于下调后的环比+15%预期(原预期约20%)。
- 消费端需求放缓:Q2笔电出货环比+4%/同比-8%,好于此前持平预期;但ODM厂指出高零部件成本影响需求,预计下半年表现疲软,全年ODM出货预期由同比-9%下调至-10%。苹果销货转化率也从4月的+9.5%放缓至5月的8%。
- 半导体全面超前:半导体6月营收环比+7.3%/同比+54%至新台币705亿,Q2环比增长11%-13%,表现超前。
- 晶圆代工表现强劲:晶圆代工销售环比+6%/同比+72%,联电(UMC)和力积电(PSMC)分别达到预期的103%和104%(超预期/上涨方向)。
- 存储芯片通胀持续:南亚科达到预期的103%,并在6月保持了同比620%的强劲增长(上涨方向)。
- 后段封测稳步增长:6月后段封测销售环比+3%/同比+32%,带动Q2环比增长10%,基本符合瑞银预估并略超前市场共识。
论述逻辑
6月台湾科技企业整体营收强劲(环比+9%)且超出季节性预期 → 硬件端受AI服务器(GPU/ASIC/通用)需求拉动大幅增长,半导体端受存储芯片通胀与晶圆代工订单驱动 → 推动整体Q2营收超预期(环比+16% vs. 预期+10%) → 然而,供应链瓶颈与高成本开始影响部分交付(如台达电)和终端消费需求(笔电/苹果销货放缓) → 展望下半年,预期服务器机架爬坡持续强劲,但整体ODM出货预期面临下修压力。
关键展望
- 英伟达机架预测已上调至2026-2027年72.5k/90k,预期下半年ASIC机架爬坡强劲。
- 预计下半年(H226)ODM硬件需求将较为疲软,全年ODM总出货量预期下修至同比-10%。
- 苹果下半年的产品规划基本持平。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 自动化和硬件领涨,而显示器...
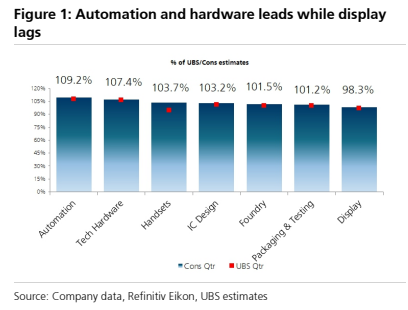
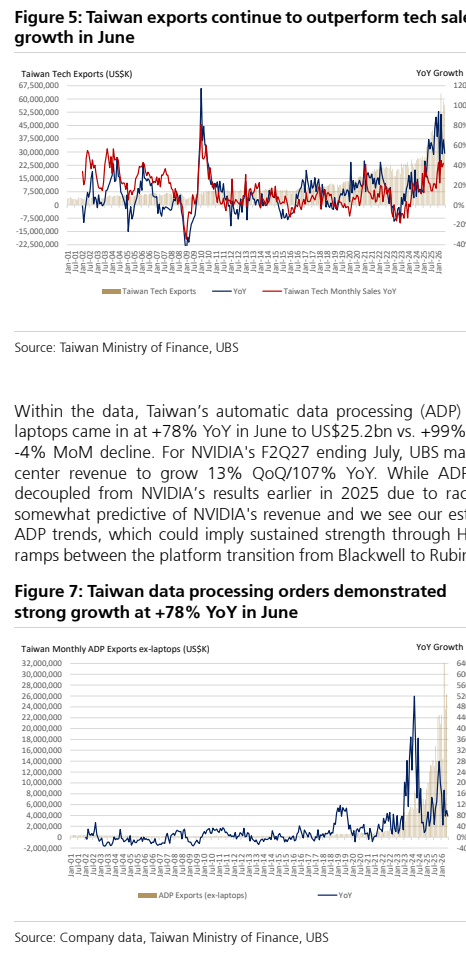
图2. 6月IC出口环比-5%/同比+33%
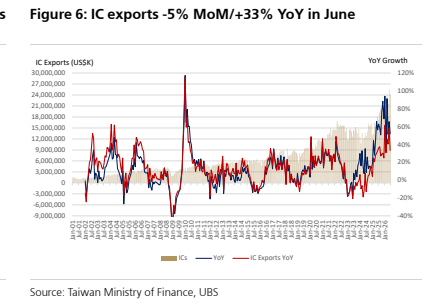
图3. 6月硬件销售额环比+9%/同比+55%,达到UBSe/Street预期的107%,二季度环比+17%,预计三季度持续环比增长
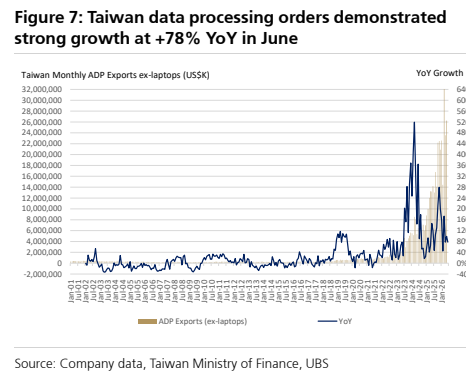
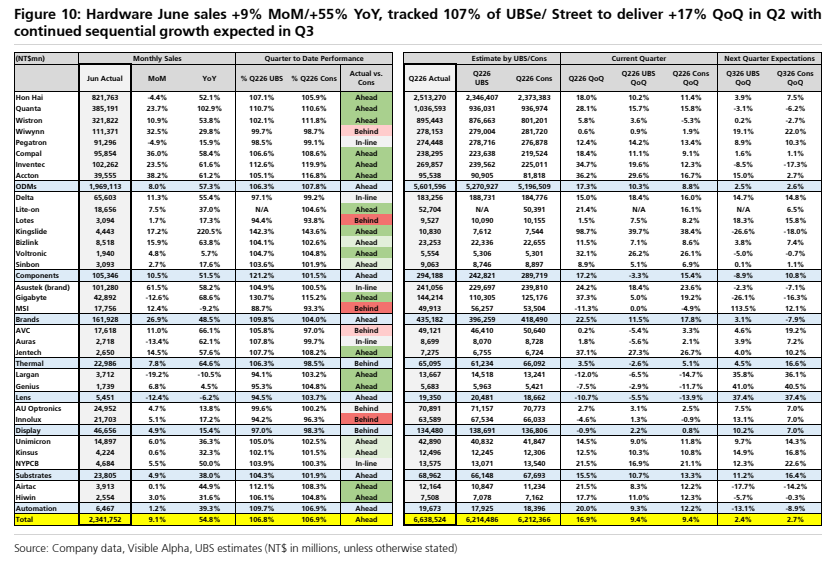
图4. 6月网络和ODM表现强劲,IC设计和组件也显示出强势
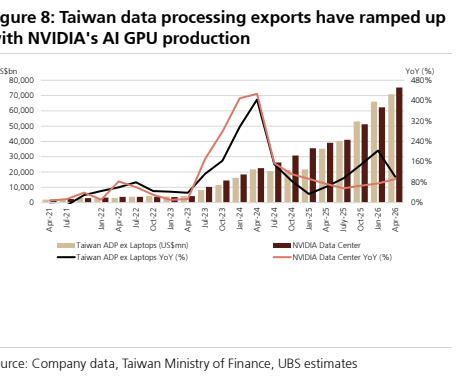
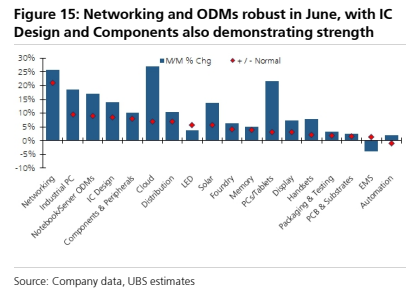
图5. 2026年一季度至2026年二季度超大规模资本开支、销售和积压订单增长,甲骨文2026财年上调
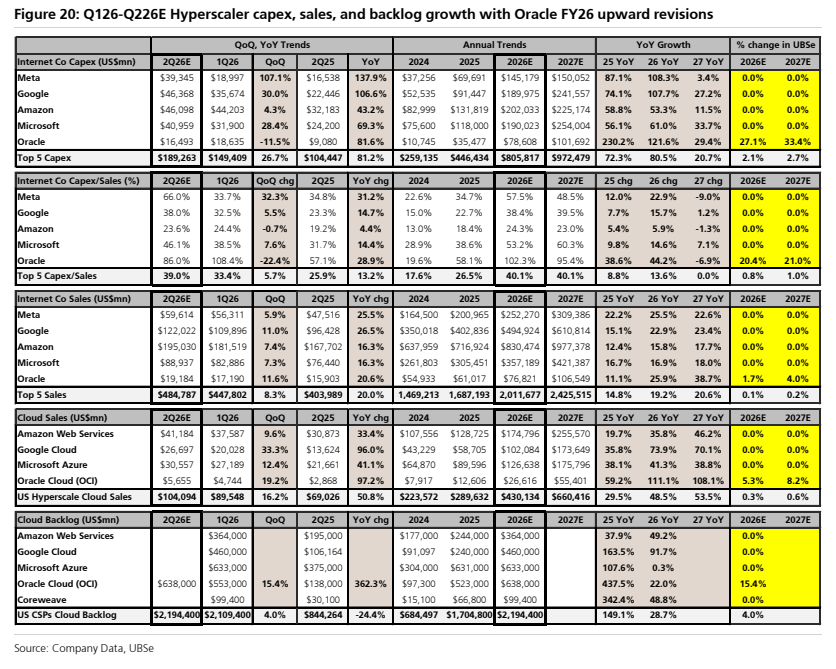
图6. 历史销售趋势:代工
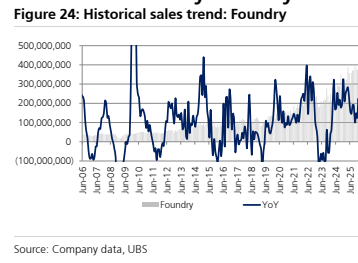
图7. 历史销售趋势:PC/平板
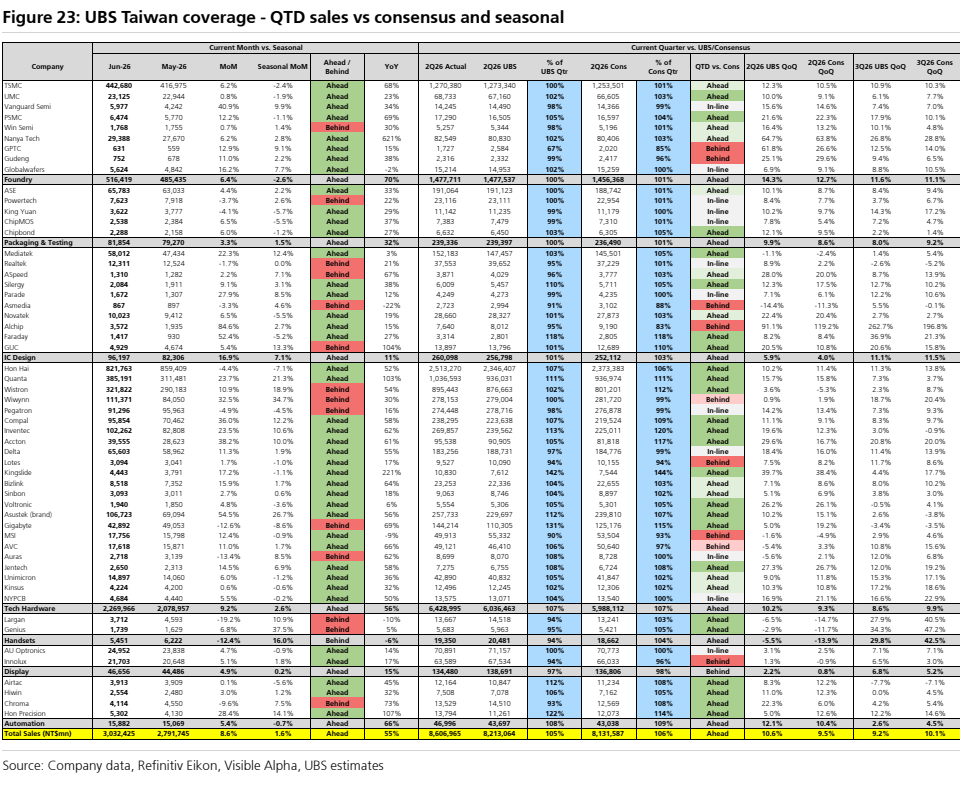
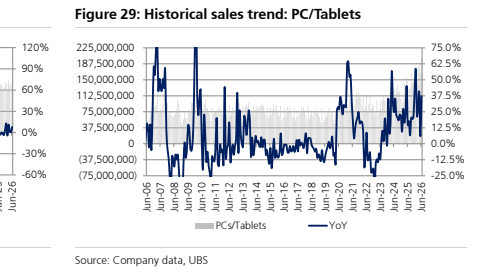
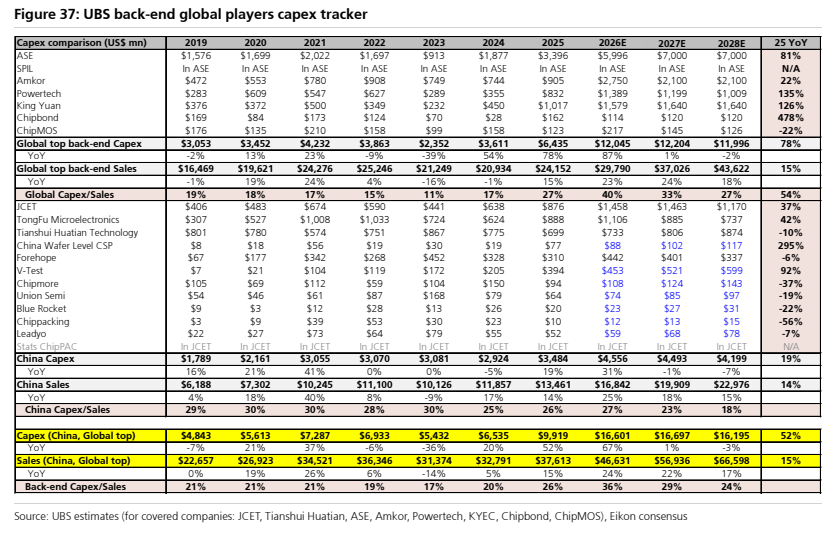
图8. 瑞银后端全球厂商资本开支追踪