浙商证券 众生药业(002317)深度报告:创新转型进入兑现期,ZSP1601潜在空间大
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
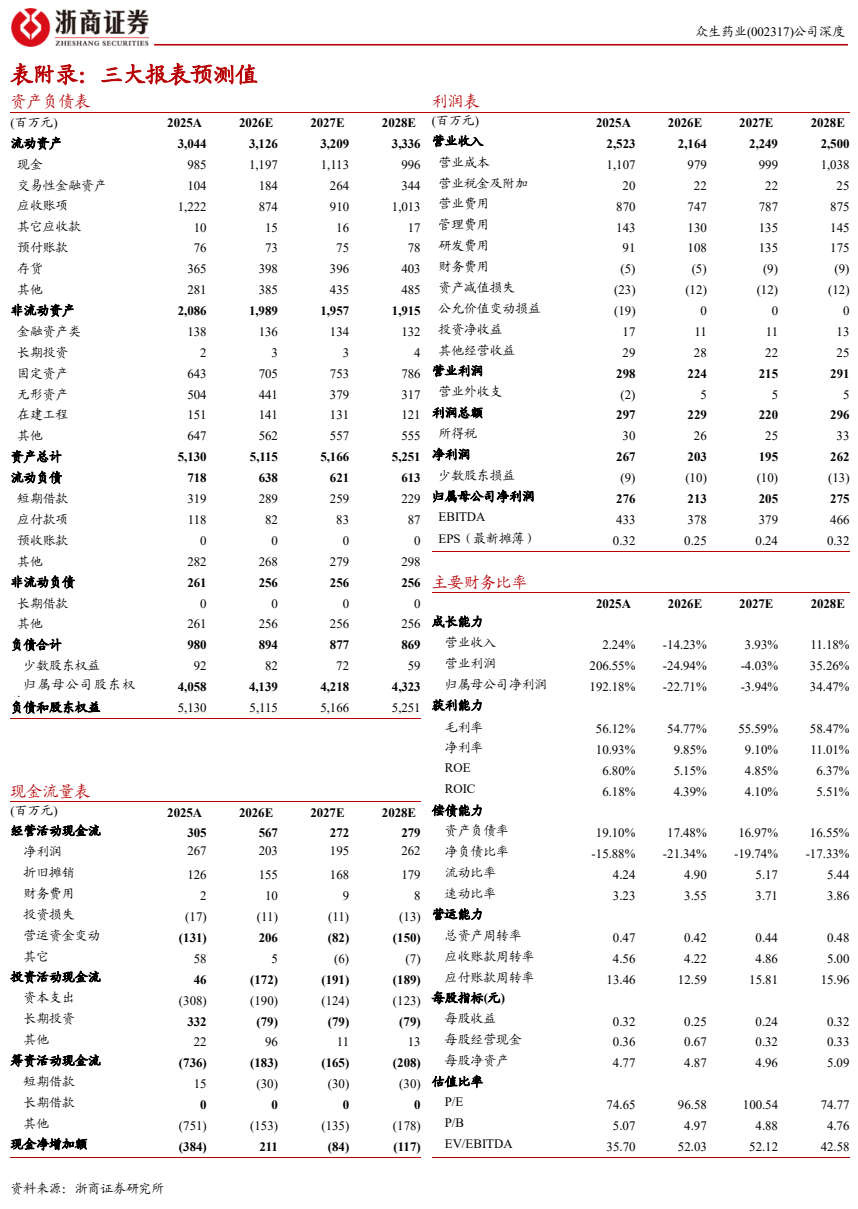
浙商证券发布对众生药业的深度研究报告,指出公司正处于由传统药企向创新药企转型的兑现阶段,并维持“买入”投资评级。 在代谢疾病领域,公司核心口服pan-PDE抑制剂ZSP1601在MASH适应症的IIb期临床试验中表现亮眼,治疗48周100mg组纤维化改善≥1分且MASH无恶化扣除安慰剂后的率差达29.50%,且肝脂较基线下降≥50%的比例达35.1%,具备BIC潜力。 另一重磅管线RAY1225为临床后期少有的每两周给药一次(Q2W)长效GLP-1/GIP双靶点多肽制剂,已完成减重及2型糖尿病关键III期入组,24周减重效果优异且胃肠道耐受性良好。 此外,公司集采风险已充分释放,来瑞特韦片与昂拉地韦片均纳入国家医保,驱动业绩企稳回升。 浙商证券采用风险调整DCF模型测算,核心资产RAY1225与ZSP1601估值合计达294亿元,并预测2026—2028年公司归母净利润分别为2.13亿元、2.05亿元与2.75亿元。
主要观点
- 众生药业核心MASH候选药ZSP1601的IIb期临床试验数据积极,展现强效逆转肝纤维化与降脂能力。
- ZSP1601治疗48周使肝脏脂肪与肝酶显著降低,且不良事件发生率与安慰剂组相当。
- RAY1225采用钉合肽技术具备约10天半衰期,支持每两周给药一次,依从性与减重效果突出。
- RAY1225消化道安全性较竞品优势显著,且多项适应症已推进至III期临床阶段。
- 公司已成功实现自研体系验证,并与齐鲁制药达成重大商业化对外授权合作。
- 呼吸管线抗流感新药昂拉地韦获批上市且多项儿童/青少年适应症NDA获受理,疗效显著优于现有药物。
- 公司传统业务集采风险出清,计提大额减值后轻装上阵,2025年业绩迎来恢复性增长。
- 全球及中国MASH与减重市场空间广阔,为核心管线提供巨大商业化潜力。
论述逻辑
- 报告通过梳理公司历史集采落地与资产减值风险释放,论证传统中成药与化药业务已企稳并构成稳定基本盘。
- 随后对比全球MASH与GLP-1研发管线,通过临床疗效终点和安全性非头对头横向对比,确立ZSP1601的逆纤维化BIC潜力及RAY1225长效Q2W与优良胃肠道耐受性的差异化壁垒。
- 最终结合风险调整DCF估值模型,将两大核心管线海内外销售预期折现,得出核心资产估值合计294亿元,支撑公司“买入”评级。
关键展望
- 预计2026年至2028年公司整体营业收入与净利润将稳步回升。
- 预计RAY1225国内风险调整后销售峰值达60.0亿元,对应DCF估值约为43.7亿元。
- 预计ZSP1601全球风险调整后销售峰值达302.9亿元,对应DCF价值约为250.2亿元。
- 未来核心验证点包括ZSP1601开展III期临床、潜在对外授权BD落地,以及RAY1225各项III期临床结果与商业化销售进度。
- 需警惕核心产品研发进度不及预期、产品销售不及预期及齐鲁制药授权里程碑兑现不及预期的风险。
推荐标的
- 众生药业(002317):维持“买入”评级,收盘价24.22元,总市值20,585.32百万元;MASH领域潜在BIC产品ZSP1601临床数据优秀,减重双周长效制剂RAY1225进入III期兑现期,核心资产DCF估值空间大。
关键图表
图1. 众生睿创科学顾问委员会成员
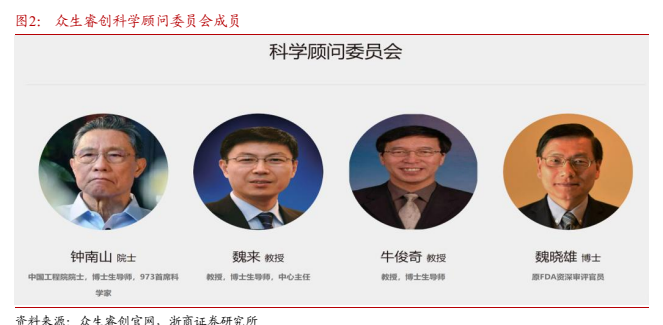
图2. 表 3: 2026 年复方血栓通系列产品中标情况
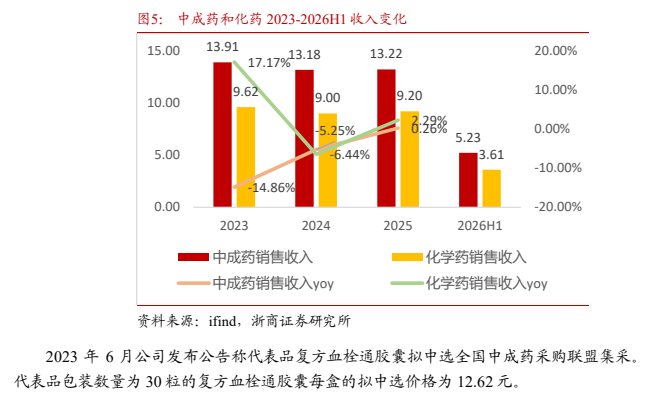
图3. ee 一一 eens —saene
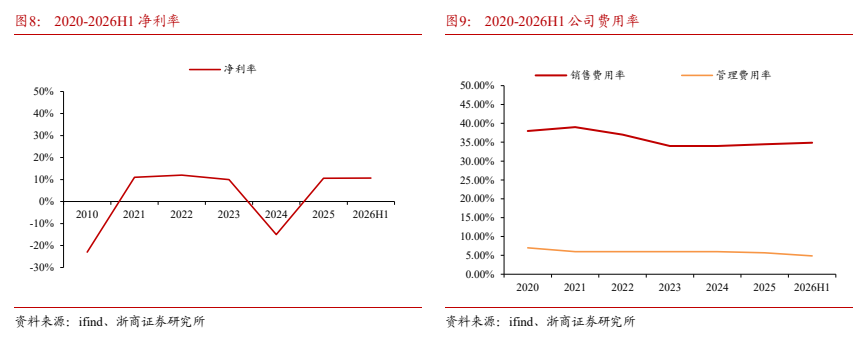
图4. 表 9: 全球主要 MASH 适应症药物进展及疗效数据(截至 2026 年 8 月)
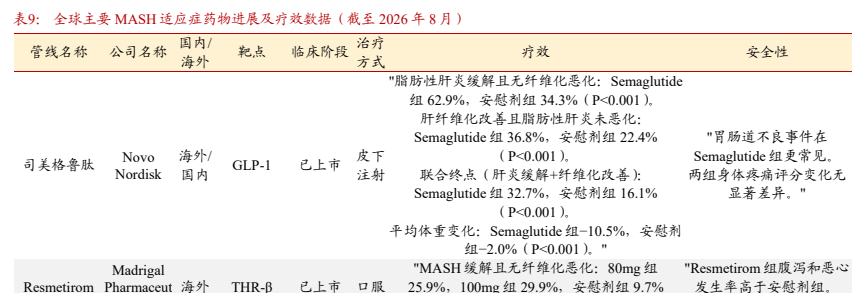
图5. 表 12: 2020-2025 主要 GLP-1 药品销售额(亿美元)
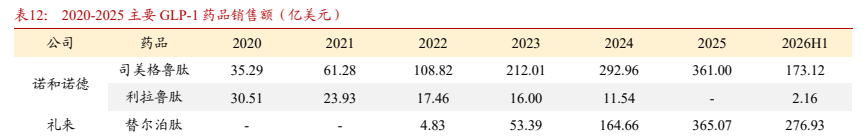
图6. 表 19: 其他代谢管线产品及进展
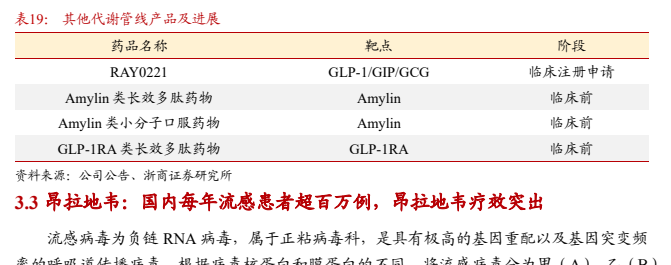
图7. 表 22: RAY1225 和 ZSP1601 的未来收入测算(单位:亿元)
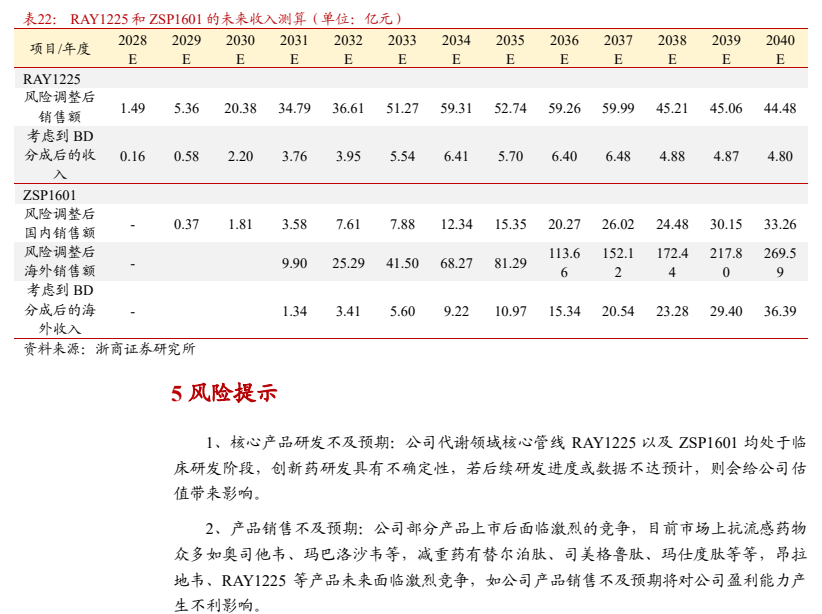
图8. © wits 众生 药 业 (002317) 公 司 深度