天风证券 投资策略:如何从铜金板块看股期联动?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
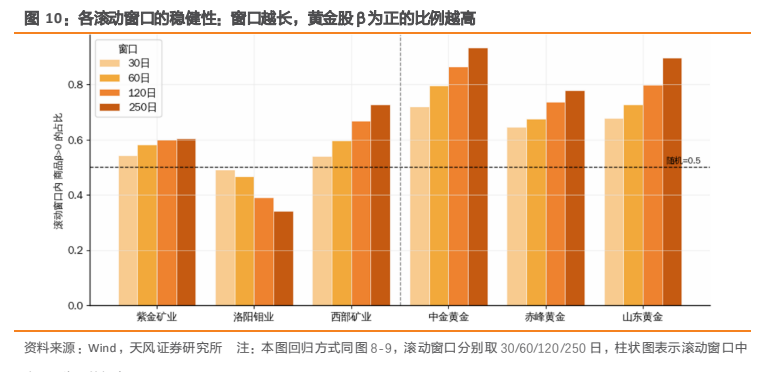
天风证券策略团队研究股票与对应商品期货价格联动的策略意义,核心发现是商品自身状态(波动率、趋势)才是稳健有效的股期联动开关,宏观变量状态未见显著性。 检验显示高波动状态下金、铜股期相关性分别上升16.38%、8.25%,价格处于趋势状态下黄金股期相关性上升4.13%,样本区间为2016/6/30-2026/9/22。 收益拆解表明黄金股是一个“商品化”的板块,铜股是一个“大盘化”的板块:铜板块收益的36%由大盘解释、商品增量14%(表中为36.07%与13.80%),金板块只有13%由大盘解释、商品增量28%(表中为13.14%与27.99%)。 个股层面,商品单因子β高达0.94-1.43,但控制板块后缩到-0.07~0.17,商品增量R²不到0.5%,说明商品信息几乎全部经由“板块”这层传导。 滚动250日口径下,中金黄金93%的窗口商品β为正、山东黄金90%、赤峰黄金78%,铜权重股分化为西部矿业73%、紫金矿业61%、洛阳钼业34%。 报告也以此解释了9月以来铜股价落后于期货涨幅、黄金股基本跟随的现象,即铜板块涨跌幅与A股大盘更紧密。 报告属于策略方法论研究,未给出个股评级或目标价。
主要观点
- 研究缘起:9月以来铜股价落后于期货涨幅、黄金股基本跟随,由此引出股期联动是否依赖宏观/市场状态的问题
- 核心结论:商品自身状态(波动率、趋势)是稳健有效的股期联动开关,宏观变量状态未见显著性
- 高波动状态下金、铜股期相关性分别上升16.38%、8.25%;价格处于趋势状态下黄金股期相关性上升4.13%
- 机制解释:股票定价商品的长期均衡价值而非短期趋势,波动率则是“信息流密度”的度量,高波动下期货和股票同时重新定价
- 宏观变量检验细节:铜的股期联动强度不受宏观变量影响,金的股期联动强度在10Y美债实际利率波动大时有一定上升
- 黄金股是“商品化”的板块、铜股是“大盘化”的板块:铜板块收益36%由大盘解释、商品增量14%;金板块只有13%由大盘解释、商品增量28%
- 嵌套回归表中,铜(申万)大盘R²为36.07%、商品增量13.80%;金(申万)大盘R²为13.14%、商品增量27.99%,样本区间2016/1/4-2026/9/22
- 个股层面商品信息几乎全部经由“板块”传导:单因子回归商品β高达0.94-1.43,控制板块后缩到-0.07~0.17,商品增量R²不到0.5%
- 拆解方法:取申万二级行业前三大权重成份股为载体(铜:紫金矿业、洛阳钼业、西部矿业;金:中金黄金、赤峰黄金、山东黄金),做M1大盘/M2加板块/M3加商品主力期货的三层嵌套回归
- 滚动60日口径:三只黄金股均为合格的商品载体(β大部分时间在水上),铜股β在中短口径反复穿零
- 250日长期口径结构更清晰:中金黄金93%的窗口商品β为正、山东黄金90%、赤峰黄金78%;铜权重股分化,西部矿业73%、紫金矿业61%、洛阳钼业34%;窗口越长黄金股β为正比例越高
- 报告用“铜板块与A股大盘更紧密”部分解释9月以来铜股价落后于期货涨幅,也解释了趋势状态只对黄金板块联动有加成
论述逻辑
- 9月以来铜股价落后于期货涨幅、黄金股跟随期货 → 提出股期联动是否状态依赖的问题 → 用美元指数、10Y美债实际利率、制造业PMI、社融存量同比与商品趋势、波动率构造0/1状态变量,对滚动60日股期相关系数做状态检验(样本2016/6/30-2026/9/22)→ 发现商品自身状态是稳健开关:高波动下金、铜联动分别增强16.38%、8.25%,宏观变量不显著 → 进一步对申万前三大权重个股做M1大盘/M2加板块/M3加商品的三层嵌套回归 → 得出黄金股“商品化”(商品增量28%)、铜股“大盘化”(大盘解释36%)→ 个股层面商品单因子β高(0.94-1.43)但控制板块后缩至-0.07~0.17、增量R²不到0.5%,证明商品信息几乎全部经由板块传导 → 250日滚动β确认黄金股为合格商品载体(β为正比例分别为93%、90%、78%)、铜权重股分化(73%、61%、34%)
关键展望
- 报告为统计方法论研究,未给出明确的未来验证时间窗口、价格目标或量化预测
- 风险提示:过去历史经验仅供参考、地缘风险超预期、海外流动性超预期收紧、回测失效与模型扰动风险
推荐标的
- 报告未给出任何评级、目标价或买卖建议;紫金矿业、洛阳钼业、西部矿业仅为铜(申万)前三大权重“载体个股”,用于收益拆解,单因子商品β分别为0.94、0.96、0.97,控制板块后为0.09、-0.07、0.06,250日窗口商品β为正比例分别为61%、34%、73%
- 中金黄金、赤峰黄金、山东黄金为金(申万)前三大权重“载体个股”,报告称其为合格的商品载体,但同样未给出评级或目标价;单因子商品β分别为1.19、1.43、1.22,控制板块后为0.17、0.16、0.16,250日窗口商品β为正比例分别为93%、78%、90%
- 报告整体为策略方法论研究,未给出推荐标的的评级、目标价或配置建议
关键图表
图1. 9 月以来铜股价落后于期货涨幅,黄金股基本跟随

图2. 2016 以来,铜金股指数与期货日度收益滚动 60 日相关系数
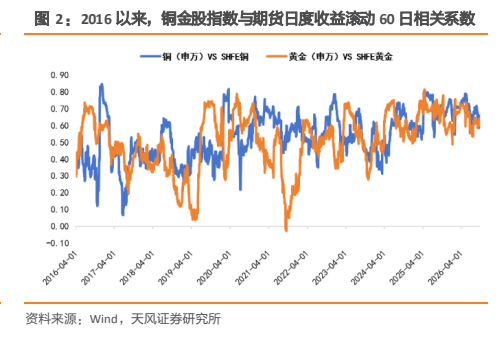
图3. 铜(申万)VS SHFE 铜
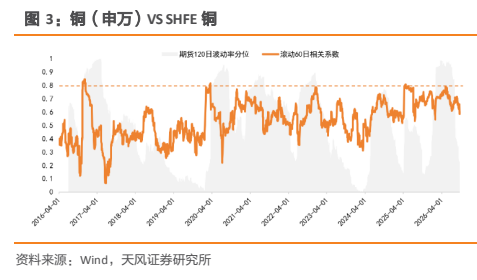
图4. 黄金(申万)VS SHFE 黄金
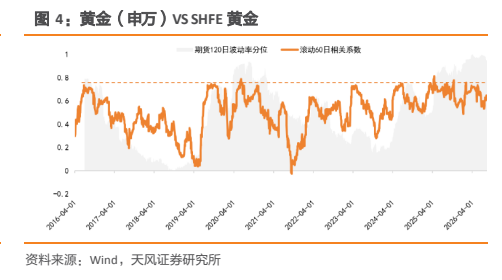
图5. 铜、金对不同宏观/市场状态变量的回归结果
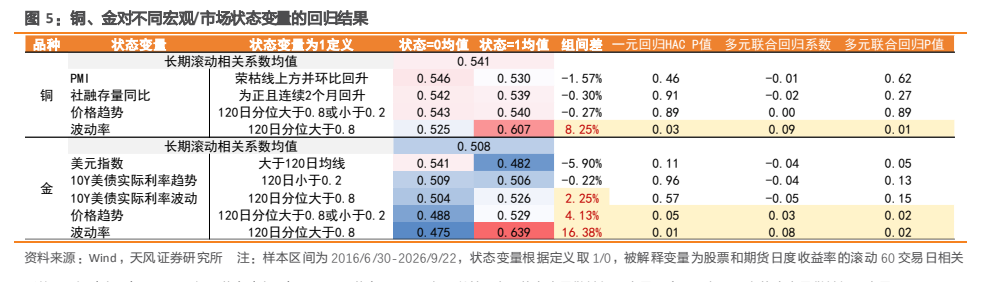
图6. 铜、金权重个股相对期货滚动 60 交易日β
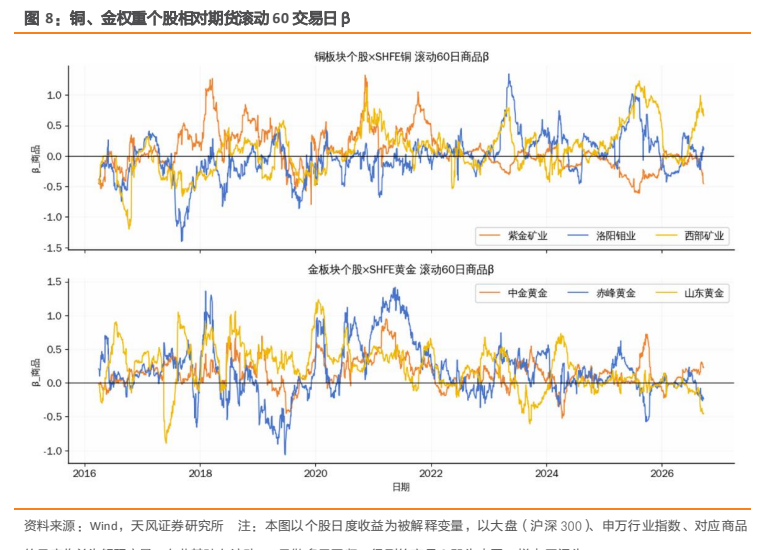
图7. 铜、金权重个股相对期货滚动 250 交易日日β
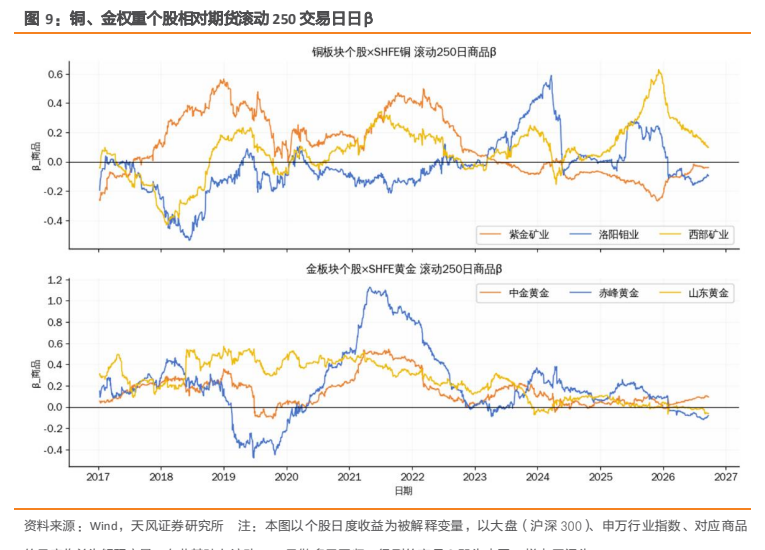
图8. 各滚动窗口的稳健性:窗口越长,黄金股β为正的比例越高