美国银行:美银 BE Semiconductor Industries N.V(BESI.AS)HBM 延误是暂时的,阿斯麦不是
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行将 Besi(BE Semiconductor Industries N.V,BESI.AS)评级自买入下调至中性,目标价自 €401 大幅下调至 €212(报告时股价 €203),目标 CY28E EV/EBITDA 倍数自 30x 降至 18x。 下调理由有三:其一,DRAM/HBM 短缺导致 AI 服务器存储内容小幅 de-specing,混合键合(HB)在 HBM 16-high 堆叠的插入点可能推迟、客户更长时间停留 8-high,即便 die 良率达 90%,堆叠 8 颗 HBM 的总良率也仅 43%,因此将 CY27/28E 对 HBM 客户的 HB/TCB 出货自 40/75 台下调至 25/35 台,累计 CY27-30E HB/TCB 出货自 910 台下调至 785 台;其二,ASML 已公开宣布进入 HB 工具市场并将在 2027 年 6 月 CMD 披露细节,其高精度高速光学与机电 IP 契合精度要求从 100nm 迈向 25nm 及以下、产能自 1,500-2,000 uph 提升至 10,000+ 的技术趋势,竞争威胁未被定价、构成估值压制,但报告并未假设 ASML 抢占显著份额;其三,flipchip 历史封装设备周期很少超过 8-12 个季度持续增长,预计订单增长或于 3Q26E 见顶(book-to-bill 1.2x)并自 2Q27E 起同比转负。 对应地,CY27/28E 摊薄 EPS 分别下调 5.4% 和 12.7% 至 6.93 和 9.65 欧元,2028E 营收自 1,965.1 百万欧元下调至 1,777.5 百万欧元(-9.5%)。 报告同时提及的 ASML 维持买入评级(B-1-7),目标价 €2,557(ADR $2,915),基于 25.0x CY28E EV/EBITDA。
主要观点
- 美国银行将 BESI 评级自买入(BUY)下调至中性(NEUTRAL),目标价自 €401 下调至 €212,报告时股价 €203,目标 CY28E EV/EBITDA 倍数自 30x 降至 18x。
- 下调理由 A:DRAM/HBM 短缺导致 AI 服务器存储内容小幅 de-specing,HB 在 HBM 16-high 堆叠的插入点可能推迟、客户或更长时间停留 8-high;在供给与良率改善前,HB 在 HBM 中的采用预计保持温和。
- 良率是存储客户引入 HB 的核心障碍:即使 HBM die 良率达 90%,堆叠 8 颗 HBM 的总良率仅 43%(90% 的 8 次方),在历史最严重存储短缺之际客户不愿承担进一步压缩 bit 供给的风险。
- 出货预测相应下调:CY27/28E 对 HBM 客户的 HB/TCB 出货自 40/75 台下调至 25/35 台。
- 对 CY28E 之后的 Logic 需求(AI logic 广泛采用 HB)边际更乐观,但累计 CY27-30E HB/TCB 工具出货自 910 台下调至 785 台;新旧明细表显示 HB/TCB 总出货累计自 1,084 台降至 959 台(2027 年 130→115 台、2028 年 230→190 台)。
- 下调理由 B:ASML 已公开披露进入 HB 工具市场的意图,细节将于 2027 年 6 月资本市场日(CMD)公布;ASML 抢占份额或迫使 BESI 加大 R&D 投入的风险未反映在估值中,将持续压制股价倍数。
- 技术要求抬升更契合 ASML:精度要求预计从当前 100nm 提升至 25nm 及以下,产能自 1,500-2,000 uph 提升至 10,000+;ASML EUV 工具的 reticle stage 可在保持纳米级精度下以 20-25G 移动,其位置计量、运动控制、主动振动抑制与实时控制软件能力适配混合键合市场。
- 报告强调预测中并未假设 ASML 抢占显著市场份额,本次下调反映的是不确定性对估值的冲击,而非具体份额损失假设。
- 下调理由 C:flipchip 市场周期性极强,历史封装设备周期很少在 8-12 个季度持续增长后不进入消化阶段;尽管 CoWoS 工具需求(TSMC 及中国)带动过去 18 个月 flipchip 工具需求显著回升,预计订单增长或于 3Q26E 见顶(book-to-bill 1.2x)并自 2Q27E 起同比转负。
- 盈利预测下调:CY27/28E 摊薄 EPS 分别下调 5.4% 和 12.7%(至 6.93 和 9.65 欧元);2027E 营收自 1,405.2 百万欧元下调至 1,352.8 百万欧元(-3.7%)、2028E 自 1,965.1 百万欧元下调至 1,777.5 百万欧元(-9.5%);2028E HB/TCB 收入自 805.0 下调至 665.0(-17.4%)。
- 估值逻辑:BESI 的 €212 目标价基于 18x 2028E EV/EBITDA(与其 10 年 EV/EBITDA 中位数一致),以反映新竞争者进入混合键合市场带来的份额下行风险;报告提及的 ASML 维持买入(B-1-7),目标价 €2,557(ADR $2,915)基于 25.0x CY28E EV/EBITDA。
论述逻辑
- DRAM/HBM 短缺 → AI 服务器存储内容小幅 de-specing → HB 在 HBM 16-high 堆叠的插入点推迟、客户停留 8-high,叠加堆叠 8 颗 HBM 总良率仅 43% 的良率风险 → 下调对 HBM 客户的 HB/TCB 出货(40/75 台 → 25/35 台)及累计 CY27-30E 出货(910 台 → 785 台)→ ASML 公开宣布进入 HB 市场、2027 年 6 月 CMD 披露细节,而精度(100nm → 25nm 及以下)与产能(1,500-2,000 uph → 10,000+)要求抬升更契合 ASML 的高精度高速 IP → 竞争与 R&D 投入威胁未在估值中体现、构成估值压制(但不假设份额损失)→ flipchip 周期在 8-12 个季度增长后面临消化,订单或于 3Q26E 见顶(book-to-bill 1.2x)、2Q27E 起同比转负 → 下调 CY27/28E EPS 5.4%/12.7%,目标 CY28E EV/EBITDA 自 30x 降至 18x → 目标价自 €401 降至 €212,评级自买入降至中性。
关键展望
- ASML 将于 2027 年 6 月资本市场日(CMD)披露进入 HB 市场的具体计划,是竞争不确定性明朗与估值压制解除的关键验证时点。
- 订单拐点:flipchip 订单增长或于 3Q26E 见顶(book-to-bill 1.2x),并自 2Q27E 起同比转负。
- 技术路线观察点:精度要求未来数年从 100nm 走向 25nm 及以下、产能自 1,500-2,000 uph 提升至 10,000+,是混合键合竞争力的核心 KPI。
- 上行风险包括 die-attach 需求超预期、HB 采用快于预期、市场份额提升、新设备毛利率超预期、多年强劲组装市场增长及强于预期的半导体周期;下行风险包括 HBM HB 采用弱于预期、核心 flipchip 市场份额流失、为对抗新竞争者加大 R&D 压缩经营杠杆、以及新竞争者进入 die bonding 市场导致份额损失。
- 对 CY28E 之后的 Logic 需求边际更乐观,构成潜在上行情形。
推荐标的
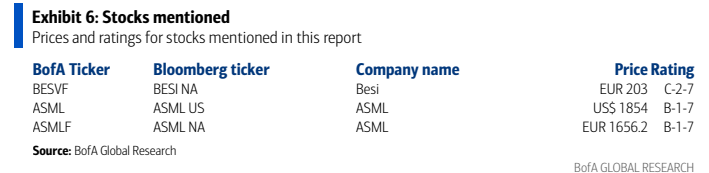
- Besi(BESVF / BESI NA):投资评级自 BUY(C-1-7)下调至 NEUTRAL(C-2-7),股价 EUR 203,目标价自 €401 下调至 €212(基于 18x 2028E EV/EBITDA);理由为 HBM 采用延迟、ASML 入局压制估值、flipchip 周期见顶。
- ASML(ASML US:US$ 1854;ASML NA:EUR 1656.2):评级 B-1-7(买入);目标价 €2,557(ADR $2,915),基于 25.0x CY28E EV/EBITDA,处于 18x-34x 历史区间内、接近 25.5x 的五年历史中位数。
关键图表
图1. 订单预测
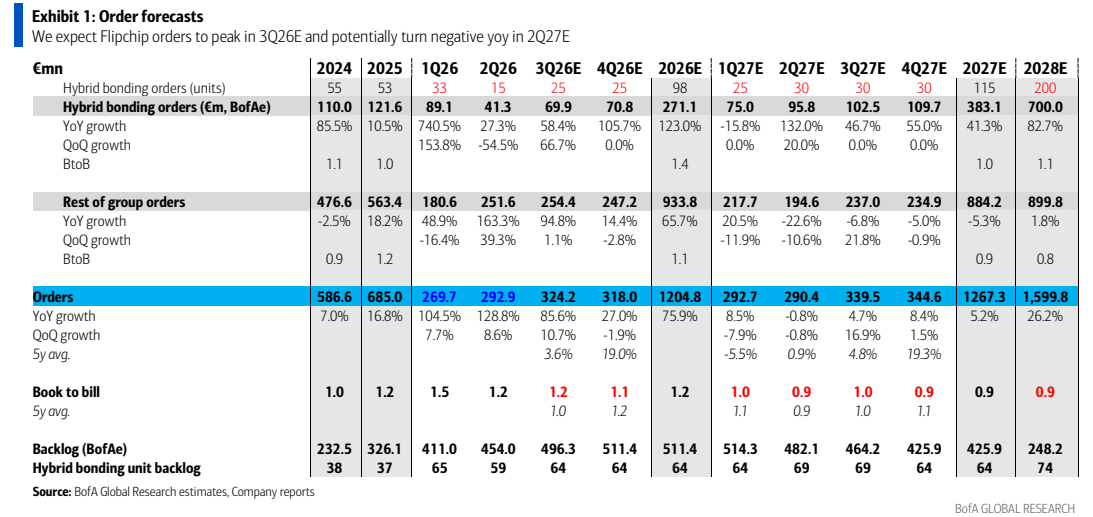
图2. 过去10年BESI股价的估值中位数为17.6倍
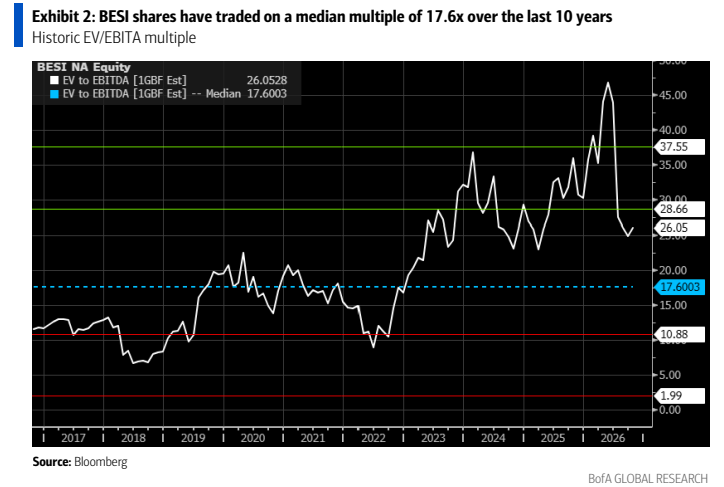
图3. 旧款HB/TCB出货量
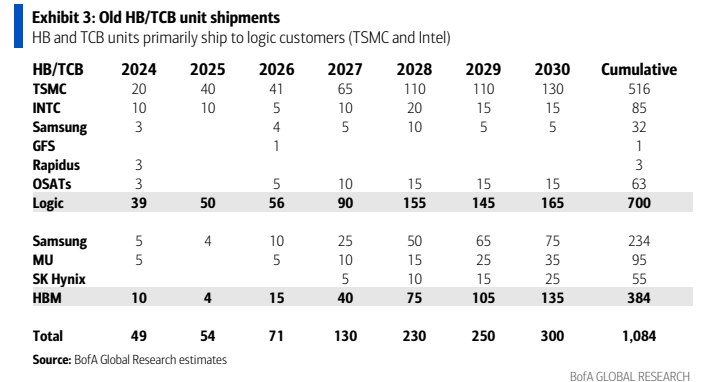
图4. 新款HB/TCB出货量
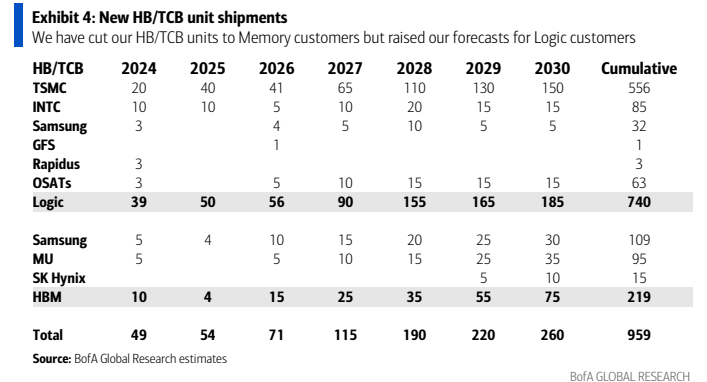
图5. 文中提及的股票