高盛美国确信名单——董事精选 2026年7月更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布2026年7月美国确信名单更新,新增雅诗兰黛(EL)、Nextpower(NXT)和富国银行(WFC),移除Brixmor Property Group(BRX)、杜克能源(DUK)和nVent Electric(NVT)。名单包含21只高盛最具差异化买入评级的股票,覆盖消费、金融、医疗、工业、自然资源和TMT六大板块。报告指出6月标普500指数下跌1.0%,但市场广度改善,半数以上股票上涨。高盛认为AI投资热潮持续,但需关注资本成本上升和利率风险。新增个股均有明确催化剂:EL受益于创新驱动的营收拐点和利润率扩张;NXT从纯太阳能追踪器向电力技术平台转型;WFC通过资产负债表扩张和成本控制推动利润率提升。报告还提供了名单股票相对于标普500等基准的表现数据,以及6月表现最佳和最差的个股分析。
主要观点
- 高盛美国确信名单新增三只股票:雅诗兰黛(EL)、Nextpower(NXT)和富国银行(WFC),移除BRX、DUK和NVT。
- 雅诗兰黛(EL)经历多年执行挑战后,正迎来创新驱动的营收拐点,分析师Bonnie Herzog预计营收增长、中国业务改善及内部举措将推动未来三年450个基点的利润率扩张。
- Nextpower(NXT)业务模式从纯公用事业规模太阳能追踪器向电力技术平台演变,分析师Brian Lee预计追踪收入将降至总收入的2/3,而电气、电池和软件等高附加值服务将增至1/3,驱动至2029财年(3月结束)约10%的非GAAP每股收益年复合增长率。
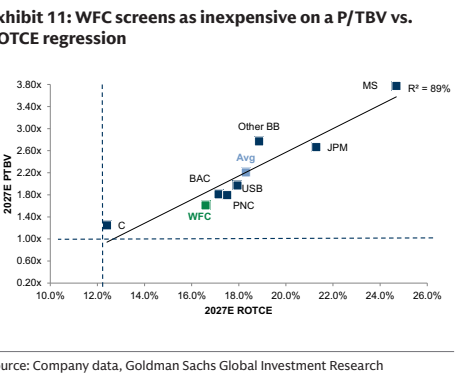
- 富国银行(WFC)正从防御转向进攻,资产负债表扩张、强劲的资本市场背景和信用卡业务助力,分析师Richard Ramsden预计到2028年将实现300个基点以上的利润率扩张和17.6%的有形普通股权益回报率。
- 6月标普500指数下跌1.0%,但市场广度改善:更多股票上涨而非下跌,半导体板块领涨,而Mag-7股票中位数下跌约7%。
- 资本成本上升是6月持续主题,10年期国债收益率从4.46%升至4.56%,月末回落至4.40%;新任美联储主席Warsh首次FOMC会议释放鹰派信号,加息风险上升。
- 5月核心PCE通胀同比升至3.41%,但利率市场已提前消化;布伦特原油价格自6月17日FOMC声明后下跌7美元/桶,接近战前水平。
- AI投资仍是首要主题,但投资者需平衡超预期的资本支出与支出减速风险及盈利持续性不确定性。
- 二季度财报季即将到来,标普500二季度盈利共识预期同比增长22%,高于一季度的17%,高盛认为宏观背景和AI投资将支撑强劲业绩。
- 6月名单中表现最好的股票包括Loar Holdings(+25.0%)、Casella Waste Systems(+18.0%)和DoorDash(+15.8%),均跑赢标普500。
- 表现最差的包括ServiceNow(-20.2%)、Broadcom(-15.3%)和ConocoPhillips(-8.8%)。
- 名单自成立以来相对于标普500的命中率为46%,过去12个月为49%。
论述逻辑
高盛通过定期更新确信名单,筛选出相对于行业和整体市场具有差异化优势的股票。本次更新基于个股基本面变化和市场环境:EL受益于创新和利润率改善,NXT通过业务模式升级实现增长,WFC利用资产负债表扩张和成本控制提升回报。同时,市场评论指出尽管指数下跌,但广度改善和AI投资持续为选股提供机会。资本成本上升和利率风险是短期逆风,但强劲的盈利增长和IPO活动(2026年预计1万亿美元回购)支撑牛市。
关键展望
- 报告明确提到未来关注点:二季度财报季(未来六周)将检验盈利实力,AI投资回报需持续评估。
- 利率风险:FOMC会议后加息可能性上升,但高盛认为能源价格回落可能使部分委员转向鸽派。
- 名单中新增个股的催化剂:EL的营收拐点和利润率扩张、NXT的业务转型、WFC的利润率提升。
- 报告未明确给出具体时间窗口或目标价调整。
推荐标的
- 雅诗兰黛(EL):新增,目标价100美元(当前79美元,上涨27%),评级买入,理由:创新驱动营收拐点、中国业务改善、450bp利润率扩张。
- Nextpower(NXT):新增,目标价168美元(当前119美元,上涨41%),评级买入,理由:向电力技术平台转型,非GAAP EPS CAGR约10%至2029财年。
- 富国银行(WFC):新增,目标价93美元(当前83美元,上涨13%),评级买入,理由:资产负债表扩张、成本控制、300bp+利润率扩张,2028年ROTCE 17.6%。
- 其他覆盖标的(均为买入评级,目标价及上涨空间见Exhibit 1):Dick's Sporting Goods(DKS,目标价271美元)、Citizens Financial(CFG,77美元)、Interactive Brokers(IBKR,109美元)、TPG(63美元)、Johnson & Johnson(JNJ,275美元)、UnitedHealth(UNH,435美元)、Air Products(APD,355美元)、Carlisle(CSL,450美元)、Casella Waste(CWST,120美元)、Loar Holdings(LOAR,100美元)、ConocoPhillips(COP,138美元)、Golar LNG(GLNG,66美元)、Broadcom(AVGO,525美元)、Celestica(CLS,475美元)、DoorDash(DASH,280美元)、ServiceNow(NOW,163美元)、Block(XYZ,95美元)。
关键图表
图1. 确信名单——董事精选7月更新:所有目标价为12个月;价格截至6/30;绿色表示新增
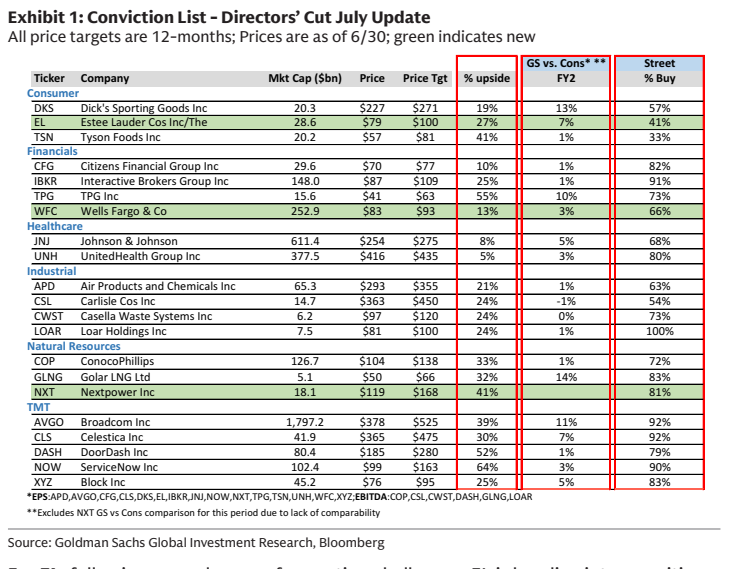
图2. 确信名单——董事精选股票表现:6月及年初至今回报
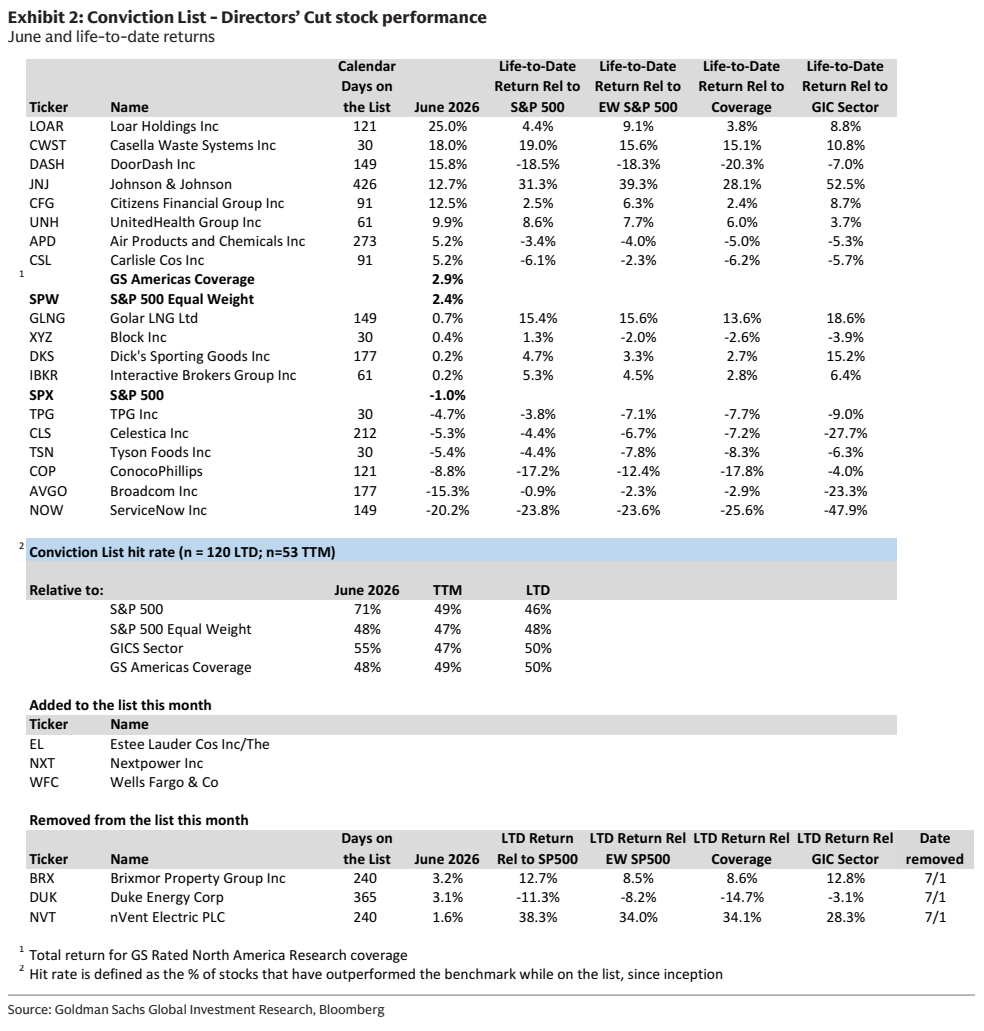
图3. 确信名单自2026年6月1日以来的变动:股票代码、名称、FY2 EPS%、PT%
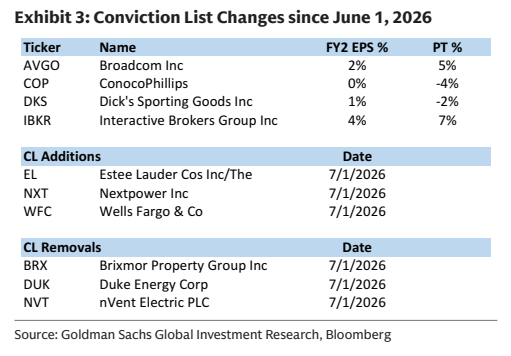
图4. 确信名单包含在多指标上具有吸引力的股票:按基本面指标排名前五

图5. 确信名单股票在财报期的波动率预期:即将到来的财报催化剂期权隐含波动与历史8个季度均值对比
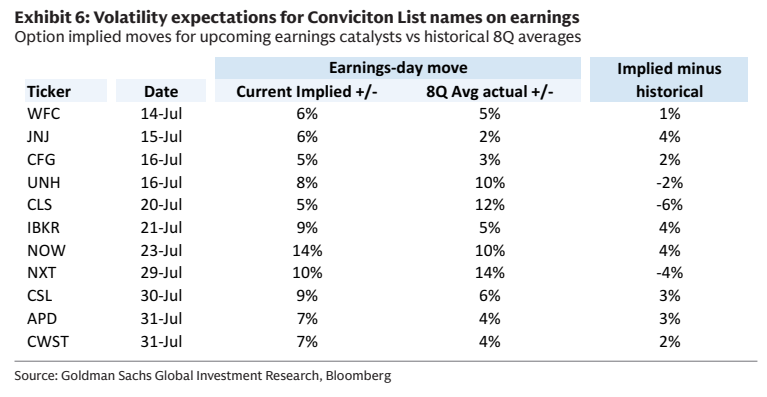
图6. EL有机销售在连续三年下滑后,预计FY26将恢复增长,并在未来几年加速至中个位数水平

图7. Ramsden预计WFC将产生约300个基点的...
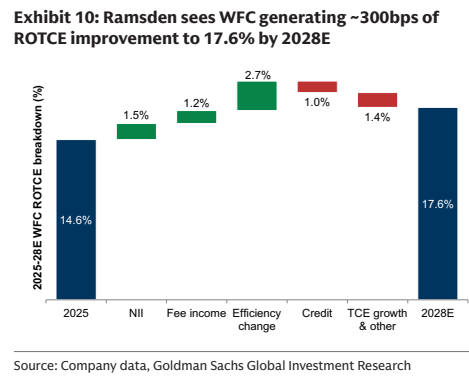
图8. WFC在P/TBV上显得便宜,相对于...