邓欣 公司研究 公司深度 颐海国际(01579):港股公司专题:扬帆味海,B端新程
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华安证券维持颐海国际"买入"评级,认为市场对公司行业竞争激烈、关联方海底捞承压、海外及第三方B端拓展困难三大担忧已被当前估值充分反映,公司低估值高股息、防御属性较强。 细分赛道中火锅调料和菜谱式调料2025-2029年预计CAGR分别为11.1%/12.7%,2026Q1火锅调料市场CR5=62.11%,公司市占率领先且25Q1-26Q1单季市占率均同比提升。 公司正迈入全球化+B端双轮驱动增长新周期,2015-2025年海外收入CAGR=58.4%,2025年海外收入同比加速至32.5%,第三方餐饮及食品公司收入同比+73%。 关联方方面,2026年6月餐饮社零同比+1.2%边际改善,预计2026年关联方收入有望企稳改善。
主要观点
- 市场对公司三大担忧已被当前估值充分反映,公司低估值高股息、防御属性较强,全球化和第三方B端业务潜力可期。
- 复调行业空间广阔:2025年市场规模1307亿元,2020-2025年CAGR=5.6%,快于调味品行业2.6%的复合增速。
- 对标海外差距显著:2024年中国复调占调味品比重仅25%,远低于美日50%+渗透率;人均支出89.8元,仅为美日的10.5%/17.5%。沙利文预计2029年市场达2029亿元,2025-2029年CAGR=11.6%。
- 细分赛道成长性可期:火锅调料/菜谱式调料2025-2029年市场规模CAGR预计11.1%/12.7%,成长性好于鸡精。
- 公司市占率领先:2026Q1火锅调料市场CR5=62.11%,颐海国际市占率领先;复合调味料市场CR5=40.2%,公司排名第三,25Q1-26Q1单季市占率均同比提升。
- 产品矩阵完善:2025年火锅调料/中式复调/方便速食收入占比61%/14%/24%,采取主品牌"海底捞"+子品牌"筷手小厨"
- 渠道结构稳定:2020-2025年第三方/关联方收入CAGR=3.5%/5.2%,关联方收入占比稳定在24%-33%。第三方以经销商为核心(2025年占比52%),形成多元渠道格局。
- 海外业务高速增长:2015-2025年海外收入CAGR=58.4%,2023年泰国工厂投产后加速,2025年海外收入同比+32.5%。公司形成"三类市场、梯度推进"的海外布局体系。
- 第三方B端突破明显:2025年第三方餐饮及食品公司业务收入同比+73%,大小B端齐头并进,大B端由工厂负责人牵头开发大客户,小B端于2025H1组建专门销售团队。
- 关联方有望边际修复:2026年6月餐饮社零同比+1.2%,较5月加速增长,公司作为海底捞核心供应商有望受益。2025年火锅底料、方便速食关联方毛利率均企稳回升。
论述逻辑
- 头部企业份额提升:2026Q1火锅调料CR5=62.11%,颐海国际市占率领先且持续提升,菜谱式调料百花齐放和火锅底料格局优化利好头部企业。
- 公司竞争力全面:多品牌矩阵+第三方渠道灵活迭代+全球供应链布局,产品布局广、性价比高,火锅底料毛利率高于可比公司。
- 关联方边际改善:餐饮社零2026年6月同比+1.2%加速,关联方调价影响消退后毛利率企稳回升,预计2026年关联方收入有望企稳改善。
- B端和海外为新增长极:2025年海外收入同比+32.5%,第三方餐饮及食品公司收入同比+73%,渠道效率优化有望推动利润率提升。
- 估值低位+高股息+业绩回升 → 维持"买入":2026-2028年PE 15/13/12x均低于可比公司,2025年分红率91.8%,业绩进入企稳回升通道。
关键展望
- 预计2026年公司关联方收入有望企稳改善且毛利率有望维稳,第三方业务中火锅调料、中式复调2026-2028年均有望同比增长双位数。
- 海外业务有望持续贡献增量,随着本土化产品推出、当地渠道建设,三类市场发展重点清晰。
- 第三方B端潜力可期,大小B端齐头并进,凭借供应链优势和品牌优势有望进一步贡献收入增量。
- 渠道效率优化有望继续释放利润率,KA渠道直营改革与经销商结算方式调整助力毛利率改善。
- 维持"买入"评级,投资评级时间窗口为未来6-12个月(公司评级体系定义),风险包括原材料价格波动、竞争格局恶化、消费力复苏不及预期、全球化/B端/关联方不及预期。
推荐标的
- 可比公司海天味业(3288.HK):市值167,922百万人民币,2026-2028E收入同比+9%/+8%/+8%,归母净利润同比+14%/+10%/+9%,PE 24/21/19/17x(2025A-2028E)。
关键图表
图1. 公司发历程4
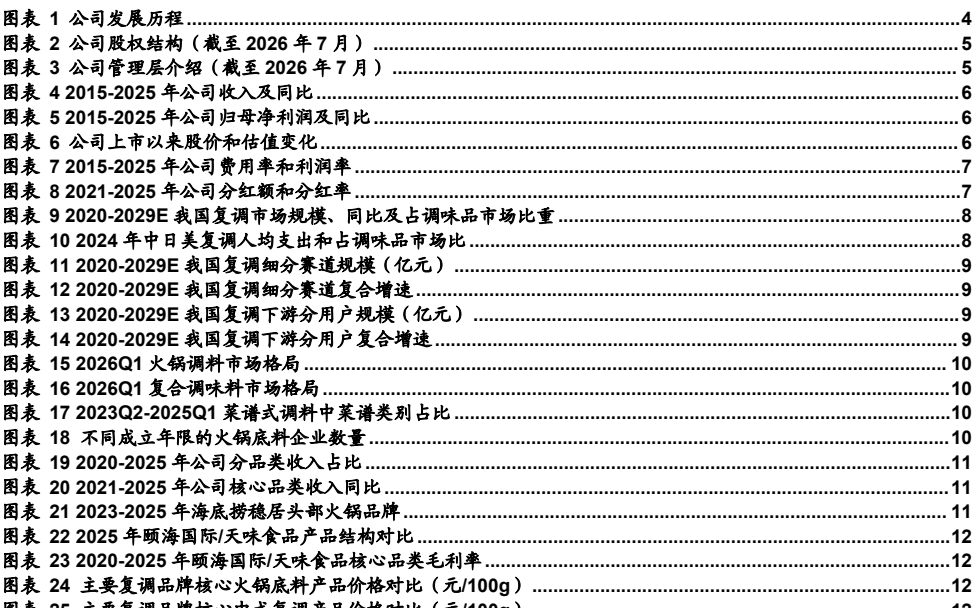
图2. 报告关键图表(第3页)
图3. 图表 24: 主要复调品牌核火锅底料产品价格对比(元/100)12
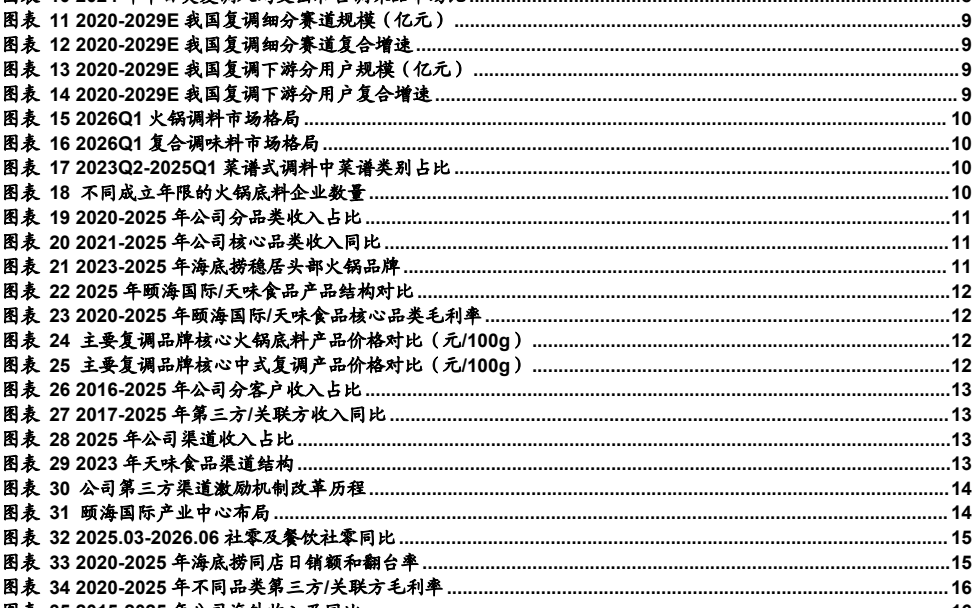
图4. 公司收入及同比16
图5. 年公司收入及同比
图6. 表 152026

图7. 图表 30: 公司第方渠道激励机制改革历程

图8. 可比公司盈利预测

图表 8
