财通证券 主权债务危机期间的大类资产表现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告复盘1982年拉美、1998年俄罗斯、2001年阿根廷、2010年欧债四次主权债务危机,覆盖新兴市场与发达经济体,为极端风险下的资产配置提供历史参照。 1982年拉美危机由美元周期反转叠加外债过度累积引发,墨西哥、巴西、阿根廷利息占外债比例高达12.9%、12.3%、8.2%,外汇储备占外债仅2.1%、4.2%、10.3%;危机期间铜上涨124.8%表现最突出,而美联储转向宽松令美股美债双牛,道指涨193.6%、10年期美债下行421BP。 1998年俄罗斯因亚洲金融危机后需求萎缩与财政脆弱违约,实际利息支出已占财政收入的43%,RTS指数在违约初期下跌58.6%、卢布贬值73.4%,产油国减产协议推动原油上涨62.4%,互联网繁荣下纳斯达克涨44.6%。 2001年阿根廷危机根植于货币局制度与巨额外币债务矛盾,2001年底外债达1493亿美元、政府债务中66.7%由美元构成;Corralito冻结存款后股市成为境内少数可自由交易资产,MERVAL指数以比索计大涨319.6%、美元计价仅涨42.8%。 2010年欧债危机为发达经济体首次大规模主权债务危机、全球外溢性最强,意大利、西班牙股指分别下跌41.6%、41.1%,德国DAX反涨6.7%,黄金与美债等避险资产显著受益。 报告归纳危机共性成因四条:货币错配、货币政策不独立、外部资本周期波动、原材料出口高依赖;并总结只要危机不演化为美国本土信用事件,美债利率下行与美联储宽松反而构成美股利多,避险资产受益确定性强。 当下美欧日政府债务率处于历史高位,短期急性违约概率偏低,但一旦市场质疑财政可持续性,可能引发全球债市重定价并带动股、汇、商品联动调整。
主要观点
- 报告选取1982拉美、1998俄罗斯、2001阿根廷、2010欧债四次危机复盘,覆盖新兴市场与发达经济体,并涵盖外币债务违约、固定汇率僵化、制度性失衡、财政造假等不同危机类型,为极端风险下的资产配置提供历史参照。
- 1982年拉美危机是美元周期反转叠加外债过度累积所致:1973至1982年墨西哥、巴西、阿根廷外债年均复合增速分别高达23.2%、35.8%、20.1%;1982年三国利息占外债比例达12.9%、12.3%、8.2%,外汇储备占外债仅2.1%、4.2%、10.3%,墨西哥率先宣布无力偿债后16个拉美国家相继陷入危机。
- 拉美危机期间资产表现割裂:墨西哥比索相对美元贬值97.1%;大宗中铜表现最突出,从1452美元/公吨涨至3264美元/公吨、涨幅124.8%(拉美铜供应占全球22.4%、矿业主中长期供给下降推升价格),原油下跌44.4%,黄金上涨17.6%。
- 美联储在1981年6月至1987年4月处于降息大趋势,拉美危机期间出现美股美债双牛:道指、标普500、纳斯达克分别上涨193.6%、185.5%、152.5%,10年期、2年期美债分别下行421BP、327BP;香港股市上涨185.6%。
- 1998年俄罗斯危机的诱因是亚洲金融危机后全球需求萎缩叠加财政脆弱:1998年俄罗斯石油产量仅611万桶/天、实际GDP同比增速-5.3%,实际利息支出高达财政收入的43%,以美元计价的政府债务达2420亿美元、占GDP的75%。
- 1998年8月17日俄罗斯宣布卢布贬值区间扩大、卢布本位债务重组并暂停部分支付;LTCM卷入使流动性冲击放大,美联储组织14家银行注资36.25亿美元并于1998年9-11月连续三次共降息75BP;违约至LTCM获注资期间RTS指数下跌58.6%,卢布相对美元贬值73.4%。
- 俄罗斯危机期间原油受1999年3月OPEC和非OPEC减产协议推动上涨62.4%(12.5美元/桶至20.3美元/桶),黄金下跌10.1%、铜仅涨1.7%;美股道指、标普500、纳斯达克分别上涨26.7%、24.4%、44.6%,信息技术涨103.8%居前;美债先下后上、整区间10年期上行55BP;恒生指数涨86.5%,A股上证指数涨39.3%。
- 2001年阿根廷危机根源是固定汇率局制度与巨额外币债务的矛盾:1991年《自由兑换法》将比索以1:1钉住美元,2001年底外债达1493亿美元、政府债务中66.7%由美元构成,外汇储备仅占外债9.5%;剔除利息的赤字仅占GDP的1.4%,但利息支出占GDP的5.4%。
- 阿根廷危机中资产表现异常:2001年12月Corralito冻结存款并实施严格外汇管制,股市成为境内少数可自由交易资产,MERVAL指数危机期间以比索计上涨319.6%、美元计价仅涨42.8%;原油、黄金、铜分别上涨132.4%、52.2%、115.4%;美股行业分化,能源、材料分别涨40.3%、33.5%,通信服务、信息技术分别跌29%、11.5%。
- 2010年欧债危机源于欧元区制度缺陷与成员国财政失控并兼具财务造假:希腊真实赤字率12.5%远高于此前披露的3.7%,2010年4月23日申请450亿欧元救助;整体区间意大利、西班牙股指分别下跌41.6%、41.1%,德国DAX反涨6.7%;黄金从1157.6美元/盎司涨至1615.8美元/盎司,美股通信服务、地产分别涨45.5%、37.1%,10年期美债下行239BP,恒生指数下跌11.9%,A股上证指数下跌29.1%。
- 报告归纳主权债务危机四条共性成因:外币计价债务与本币收入的货币错配、不独立的货币政策、无法管控的外部资本周期波动、对原材料产品出口的高依赖;美联储货币宽松是债务累积的必要条件而非危机爆发的充分条件,还须叠加本国财政、汇率制度与内部基本面的重大缺陷。
- 大类资产规律:危机国股市大多下跌;只要危机不演化为美国本土信用事件,美债利率下行与美联储宽松反而构成美股利多,仅非必需消费品在俄罗斯、阿根廷、欧债三次危机中均居11个GICS行业前五;A股与海外主权债务危机弱相关、国内流动性与政策周期解释力更强;大宗取决于全球需求与供给格局,避险情绪下黄金上涨确定性强。
论述逻辑
- 美元周期反转(拉美)、外部需求萎缩(俄罗斯)、固定汇率僵化(阿根廷)、制度缺陷与财政失控(欧债)等触发条件 → 危机国外债偿付枯竭、本币大幅贬值、危机国股市大多下跌 → 危机是否演化为美国本土信用事件决定美联储反应,LTCM卷入后美联储组织14家银行注资36.25亿美元并三次共降息75BP → 只要核心经济体偿付能力未受损,美债利率下行与宽松流动性推动美股美债受益、资金分流香港等市场 → 大宗商品取决于全球需求、供给格局与风险偏好:拉美铜矿资本开支收缩、1999年减产协议、中国加入WTO需求扩张分别推升铜与原油,避险情绪下黄金上涨确定性强 → 结论:避险资产受益确定性强、A股独立逻辑为主 → 当下美欧日债务率处于历史高位,财政可持续性一旦遭质疑或引发全球债市重定价与股、汇、商品联动调整。
关键展望
- 回到当下,美国、欧元区、日本等发达经济体政府债务率处于历史高位,短期爆发急性主权违约概率偏低,但高债务环境下长债收益率波动、财政调整阵痛、风险偏好冲击仍可能扰动全球大类资产。
- 一旦市场质疑财政可持续性,可能引发全球债市重定价,带动权益、汇率与大宗商品联动调整,是全球资产配置需要持续警惕的宏观风险。
- 风险提示一:若发达经济体财政赤字持续扩张叠加融资利率快速上行,美欧日等经济体的高债务脆弱性或将暴露,引发全球资产重定价与大幅波动;主权信用风险一旦扩散,会通过银行资产负债表、跨境资本流动渠道冲击全球股市与大宗商品。
- 报告为历史复盘性质,未给出针对未来的量化预测或时间窗口,仅提示拉美、俄罗斯、阿根廷、欧债危机的制度背景、货币体系存在显著差异,通过历史资产表现对未来情况进行外推有一定误差。
推荐标的
- 报告未明确给出推荐标的。本篇为主权债务危机历史复盘的宏观深度报告,全文未涉及任何个股、评级、目标价或证券推荐。
关键图表
图1. 表 1: 四次主权债务危机起始时间及事件

图2. 墨西哥公共部门债务占 GDP 比重在 1982 年快速跳升至 61.5%

图3. 拉美债务危机后期,铜价大幅上升

图4. 1998 年俄罗斯石油产量处于底部,全球制造业占比也在下降

图5. 俄罗斯 RTS 指数在危机爆发前已大幅下跌

图6. 1999 年 3 月的减产协议达成,推升了原油价格上升

图7. 俄罗斯债务危机期间,美债收益率先下后上,整区间呈上行

图8. 2001、2002 年阿根廷中央政府债务占 GDP 比例分别为 48%、147%

图9. 阿根廷债务危机期间,美股中的能源、材料、地产、金融行业涨幅靠前
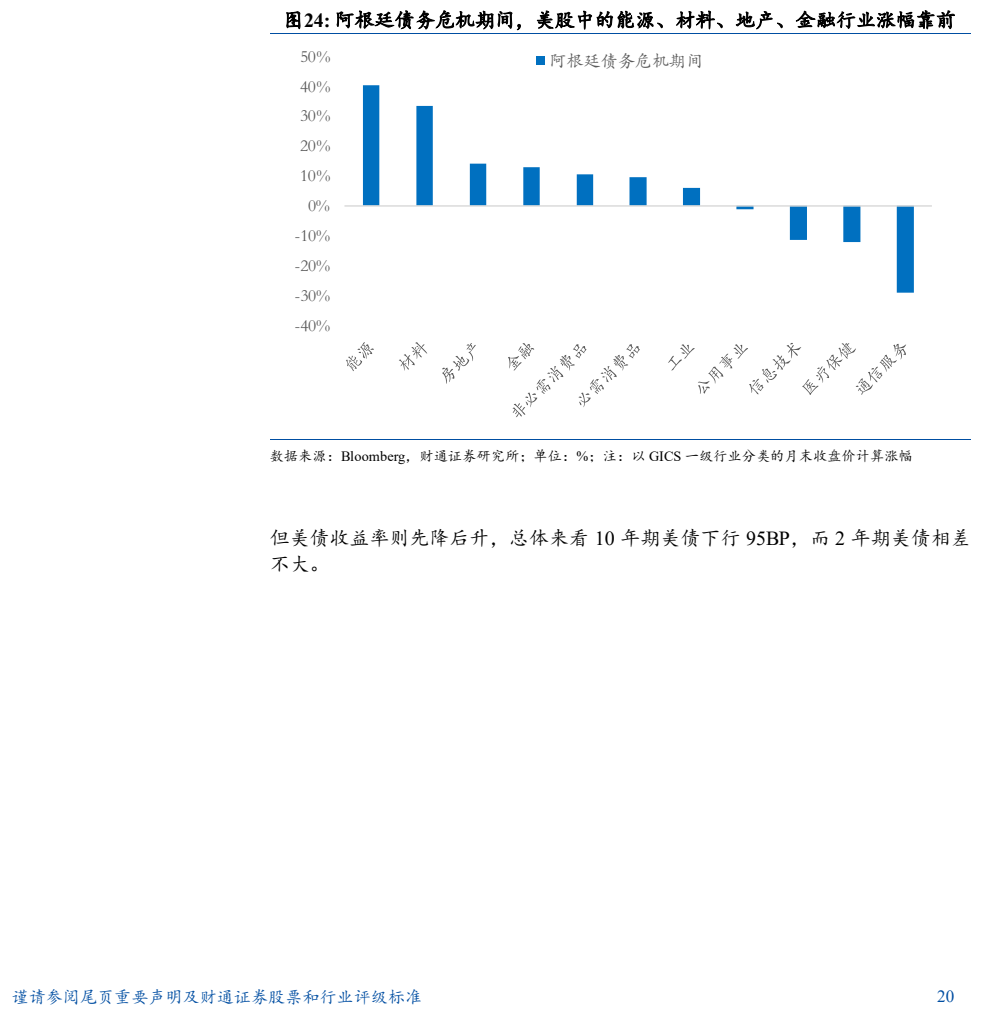
图10. 2007 至 2012 年间,欧元区部分国家债务占 GDP 比例快速上升

图11. 欧债危机期间,黄金上涨明显

图12. 表 2: 四轮债务危机中大类资产表现情况
