长江证券 建材行业2026年中报综述:顺周期承压,电子布 出海向好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券指出,建材行业2026年上半年及二季度整体经营性业绩明显承压,但板块间分化加剧。 剔除玻纤、电子布与新材料后,建材行业2026H收入同比下滑6.6%,归属净利润同比下滑66.2%;2026Q2收入同比下滑8.5%,归属净利润同比下滑70.5%。 地产链关联度高的传统周期品如水泥与玻璃陷入深度亏损,消费建材利润承压但龙头展现出较强抗周期阿尔法属性。 与此同时,电子布、非洲建材以及新材料板块保持亮眼的景气度与成长性:普通电子布在供需失衡下价格从年中的6元/米快速跳涨至9月份的10元/米以上,AI电子布迎来放量超级周期;非洲建材呈现量价齐升态势;新材料新能源链企业整体平稳修复。 长江证券维持建材行业“看好”评级。
主要观点
- 建材行业顺周期板块经营性业绩大幅承压,行业亏损面与利润降幅显著扩大。
- 普通电子布价格筑底后大幅跳涨,9月份税后价格已突破10元/米。
- AI电子布迎来量价齐升的超级周期,2026-2028年合计市场空间有望自140亿元激增至670亿元左右。
- 非洲建材呈现量价齐升的高成长态势,国内龙头企业充分兑现出海红利。
- 消费建材板块β下行背景下企业分化明显,存量链龙头与防水龙头逆势筑底。
- 消费建材企业现金流整体改善,但信用减值损失仍在持续计提。
- 基建与地产投资双向下行导致水泥陷入量价齐跌困局,上半年全行业亏损预计达20-30亿元。
- 光伏玻璃因国内新增装机同比骤降66%而发生全面亏损,二季度价格击穿现金成本线逼迫供给冷修收缩。
- 浮法玻璃在产产能加速冷修下行,药用玻璃板块在低基数下实现业绩筑底企稳。
- 新材料板块二季度业绩平稳修复,风电等新能源链企业景气度相对更好。
论述逻辑
- 宏观地产投资与开工端深度回落(房地产开发投资同比下降18.0%、新开工面积同比下降23.4%)→ 水泥产量同比下降8%、浮法玻璃深加工订单低迷及光伏装机骤降66% → 水泥全行业亏损20-30亿元、玻璃全板块归母净利由盈转巨亏(2026H玻璃板块归属净利同比下降347.7%)→ 逼迫浮法在产产能冷修降至14.2万吨/天、光伏玻璃二季度末集中冷修减产并推动库存边际去化。
- AI服务器放量驱动PCB材料由M8转向M9升级 → Low-Dk二代布与Low CTE电子布迎来爆发性缺口(2026-2028年AI电子布空间从140亿扩至670亿)→ 织布机转产AI电子布挤占普通布供给,且织布整浆并/后处理设备无法国产化交期延长、电子纱扩产周期达一年半供给极度刚性 → 普通电子布供需紧张加剧、价格由6元/米飙升突破10元/米 → 玻纤及电子布板块迎来量价齐升的超级周期(板块2026H归母净利大增67.7%)。
关键展望
- 电子布超级周期将持续演进,Low-Dk二代布与Low CTE电子布缺口更大,普通电子布价格有望进一步大幅上涨。
- 周期建材期待供给端约束与新应用场景落地,包括水泥产业并购基金、玻璃燃料系统改造及玻璃基板推进。
- 药用玻璃行业预计景气企稳,管制瓶盈利在2026年价格端有望迎来边际修复。
- 建材行业面临地产需求修复低于预期以及原材料价格大幅上涨的双重风险。
推荐标的
- 华新建材:重点推荐。收并购持续保证销量快速增长,过往突出的技改能力保障海外收购项目的潜在高盈利。
- 科达制造:重点推荐。凭借生产、渠道与品牌优势成为非洲建材第一大龙头,正推进非洲建材业务从控股走向全资,强化成长预期。
- 兔宝宝、悍高集团:存量链龙头具备较强竞争力,受益于二手房支撑,存量品类需求韧性高且自身成长逻辑兑现。
- 东方雨虹:防水龙头凭借α优势以及行业供给出清实现收入企稳回升。
- 力诺药包(力诺特玻):建议关注。作为高弹性标的,业绩有望企稳回升,且RTU、玻璃基板等新成长预期强化。
- 山东药玻:建议关注低估值优势。
关键图表
图1. 表 1: 2026H主要建材板块财务指标
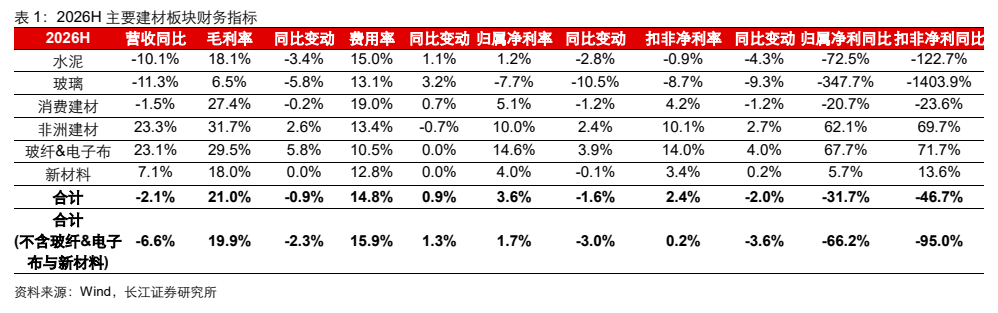
图2. 建材子板块 2026Q2 归属净利润及同比(亿元)
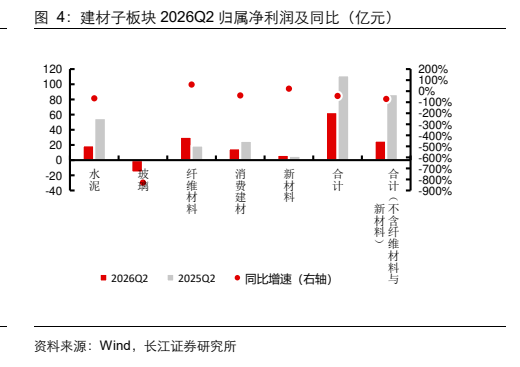
图3. 长周期建材各板块毛利率
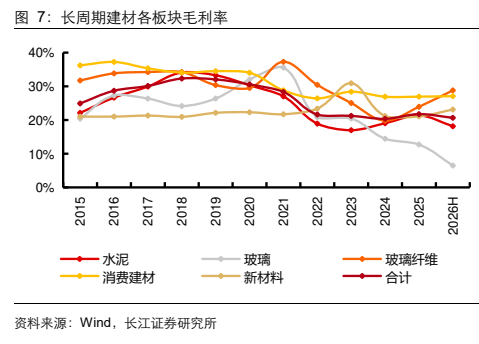
图4. 电子纱均价走势(元/吨)
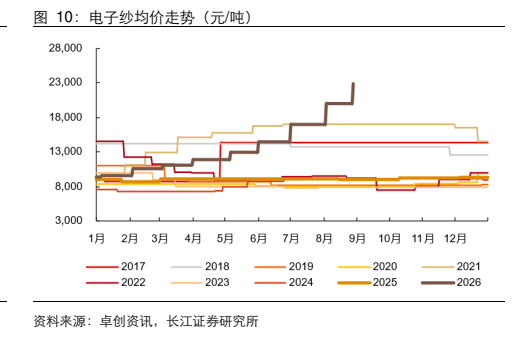
图5. 表 8: 2026Q2 主要非洲建材企业财务指标

图6. 12 城二手房一周滚动成交面积(万平方米)

图7. 表 15: 2026H 主要消费建材企业现金流指标

图8. 表 18: 2026H 主要玻璃企业财务指标

图9. 全国浮法玻璃生产企业库存(万重箱)
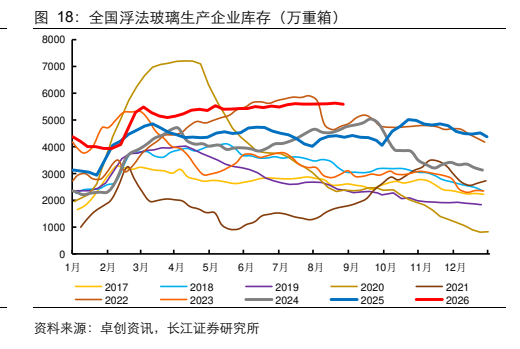
图10. 全国光伏玻璃盈利价格差(元/重箱)

图11. 表 26: 2026H 主要新材料企业财务指标

图12. 国内碳纤维行业周度开工率
