摩根大通:李宁(2331.HK)2Q零售逆风符合预期,持续投资长期增长,维持买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
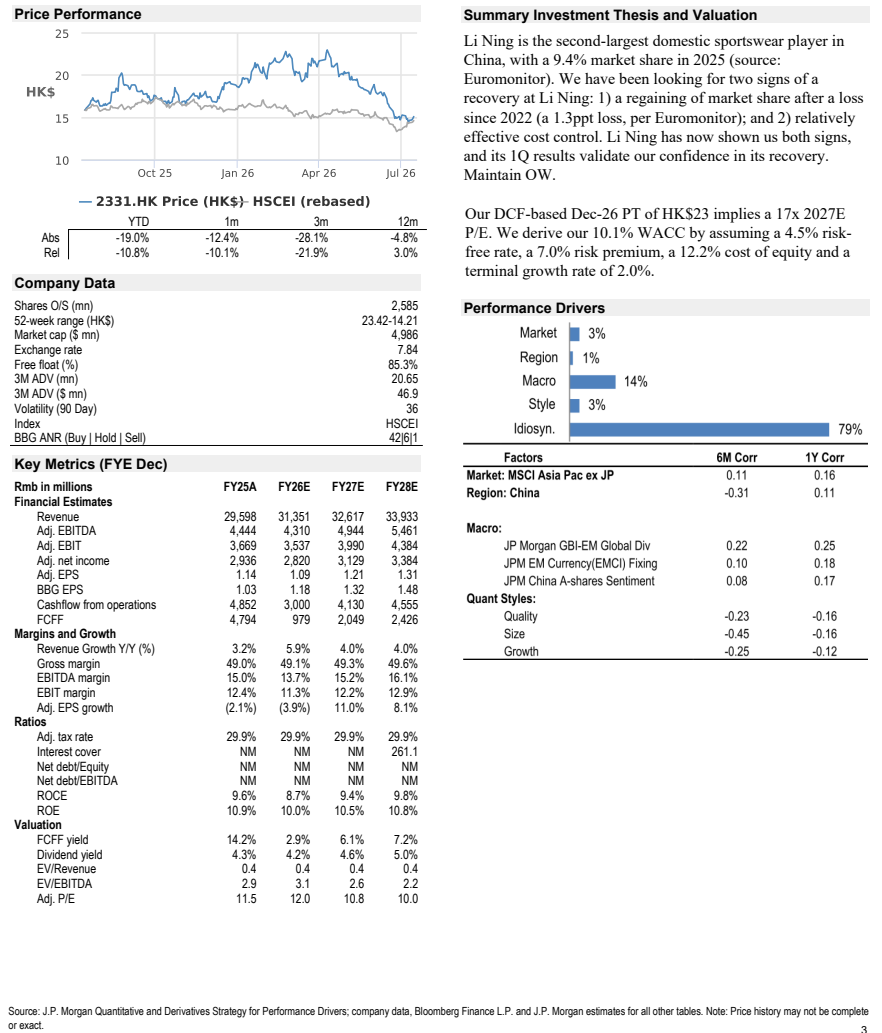
李宁二季度零售流水面临压力:不含童装同比下降低个位数,计入童装后持平,表现符合摩根大通预期,主要受零售环境偏淡、不利天气及客流弱于预期影响。 童装增长低双位数,电商增长中个位数,线下下降低个位数;跑步和生活方式品类转负,篮球跌幅扩大,但健身、户外及荣耀系列仍具韧性。 库存由一季度约 5 个月降至约 4 个月,库龄结构健康,不过整体折扣加深至约三至四折。 尽管七月初压力延续,管理层仍维持全年销售增长高个位数、净利润率高个位数的指引,寄望下半年新品、龙店亮相和亚运会营销改善零售趋势。 公司同时通过供应链优化、关闭低效门店及提升效率来缓冲折扣和广告推广费用上升对利润率的影响,并继续投入研发、品牌资产及 Curry 合作。 摩根大通维持 2026—2028 年盈利预测,预计收入由 2026 年的人民币 313.51 亿元增至 2028 年的人民币 339.33 亿元,调整后净利润由人民币 28.20 亿元增至人民币 33.84 亿元。 报告维持增持评级及 2026 年 12 月目标价 23.00 港元,相对 2026 年 7 月 15 日收盘价 15.12 港元具有上行空间,但消费情绪、竞争、战略执行和利润率扩张仍是主要风险。
主要观点
- 二季度经营表现符合预期:不含童装的零售流水同比下降低个位数,计入增长低双位数的童装后同比持平。
- 渠道表现分化,电商增长中个位数,线下下降低个位数;线下零售下降低个位数,而批发下降中个位数。
- 核心品类普遍承压,跑步和生活方式转为负增长,篮球跌幅扩大;健身品类仍具韧性,户外与荣耀系列保持动能。
- 库存状况改善至约 4 个月,低于一季度约 5 个月,且库龄结构健康;与此同时,整体折扣加深至约三至四折。
- 截至二季度,李宁成人业务在中国拥有 6,063 个销售点,较 2025 年净减少 28 个,其中零售减少 66 个、批发增加 38 个;李宁 YOUNG 销售点为 1,516 个,净增 2 个。
- 管理层在七月初压力仍存的情况下维持全年销售增长高个位数、净利润率高个位数的指引。
- 下半年零售催化剂包括新缓震跑鞋系列、龙店首次亮相以及亚运会相关推广活动。
- Curry 合作已设立专门团队并启动产品规划,下半年聚焦篮球产品,2027 年将扩展至生活方式和高尔夫等品类。
- 公司继续投入研发与品牌资产,包括新推出的 BOOM Arc 技术、Curry 合作以及对精英运动员和顶级体育赛事的赞助。
- 摩根大通预计 2026—2028 年收入分别为人民币 313.51 亿元、326.17 亿元和 339.33 亿元,调整后净利润分别为人民币 28.20 亿元、31.29 亿元和 33.84 亿元。
- 恢复逻辑建立在市场份额重新增长和成本控制有效两项信号之上;李宁 2025 年在中国运动服饰市场的份额为 9.4%,自 2022 年以来曾损失 1.3 个百分点。
论述逻辑
- 零售环境偏淡、不利天气及客流弱于预期 → 二季度核心品类和线下渠道承压,但整体表现符合预期且库存月数下降 → 管理层依靠下半年新品、龙店和亚运会营销推动零售改善,并以供应链、门店和费用措施保护利润率 → 长期研发及品牌投入强化恢复基础 → 摩根大通维持盈利预测、增持评级和目标价。
关键展望
- 管理层维持全年销售增长高个位数、净利润率高个位数的指引,下半年零售趋势将由新缓震跑鞋、龙店和亚运会活动等因素验证。
- Curry 合作对 2026 年财务影响预计有限,相关签约、联名、运营及营销费用将在合作期内摊销。
- 摩根大通预测调整后每股收益在 2026 年为人民币 1.09 元,2027 年为人民币 1.21 元,2028 年为人民币 1.31 元;对应同比增速分别为 -3.9%、11.0% 和 8.1%。
- 估值采用 DCF,核心假设包括 10.1% WACC、4.5% 无风险利率、7.0% 风险溢价、12.2% 股权成本及 2.0% 永续增长率。
- 下行风险包括国际及国内品牌竞争加剧、品牌与新店型及产品创新等战略执行失败、消费情绪弱于预期和利润率扩张慢于预期。
- 上行催化剂包括产品、渠道及品牌资产等基本面改善超过预期,消费情绪好于预期,以及利润率提前扩张。
推荐标的
- 李宁(2331.HK):维持增持评级;2026 年 7 月 15 日价格为 15.12 港元,2026 年 12 月目标价为 23.00 港元。摩根大通认为市场份额恢复和成本控制信号已出现,长期恢复趋势得到支持。
关键图表
图1. 股价表现、投资论点摘要与估值