花旗 津上机床中国(1651.HK)1HFY27E 前瞻:同比增长34%强劲的电子和人工智能液体冷却带来盈利增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
津上机床中国将于2026年11月初公布1HFY27业绩,花旗预测净利润同比强劲增长34%至Rmb675mn,对应收入同比+30%、毛利率同比扩张0.8pp,核心驱动是合计占总订单约40%的电子与AI液冷需求;母公司津上日本(6101.T)2026年4-8月(5个月)出口订单同比+127%,叠加中国制造业PMI 9月回升至50.1,均支持这一预测。 津上中国约占津上日本非日本收入的90%,收入与母公司出口订单高度相关,但受产能约束和日元贬值(推高日元计价出口额)影响,花旗预计收入增速(30%)低于订单增速。 全年看,花旗预测FY27E盈利同比+29%,人形机器人、光模块(optical transceivers)和半导体探针目前订单贡献不足5%,是下一批增长驱动。 股价较2026年7月初高点回落+30%后仅约11x FY27E P/E,相对FY27E 29%的盈利增速具吸引力,花旗重申Buy/High Risk评级,目标价HK$72.00(基于16x FY27E P/E,设于2017年上市以来均值+3SD),对应预期股价回报48.0%、股息率3.1%、总回报51.0%。 后续验证点包括10月10日前发布的CNC控制系统龙头新代(Syntec, 7750.TW)9月营收增速及津上日本9月出口订单;潜在港股通纳入被视为长期估值与资金催化。 风险评级为High Risk,下行风险涵盖地缘政治、价格竞争、汇率、派息与产品TAM五个方面。
主要观点
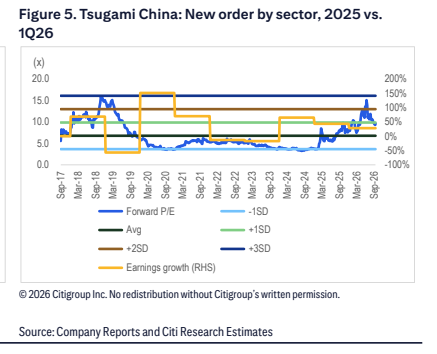
- 1HFY27业绩定于2026年11月初公布,花旗预测净利润同比+34%至Rmb675mn,对应收入同比+30%、GPM同比扩张0.8pp。
- 增长核心来自电子与AI液冷板块,两者合计约占总订单的40%。
- 母公司津上日本(6101.T)2026年4-8月(5个月)出口订单同比+127%,为盈利预测提供支撑;中国制造业PMI 9月改善至50.1亦为正面信号。
- 津上中国约占津上日本非日本收入的90%,收入与母公司出口订单高度相关;但因产能约束与日元贬值,花旗预计1HFY27E收入仅增30%、低于订单增速。
- FY27E展望:花旗预测盈利同比+29%,人形机器人、光模块、半导体探针为下一批增长驱动,目前订单贡献不足5%。
- 股价较2026年7月初高点回落+30%后,现仅约11x FY27E P/E,相对FY27E 29%盈利增速具吸引力,花旗重申Buy/1H(Buy/High Risk)评级。
- 关键验证数据:新代(Syntec, 7750.TW)9月营收增速将于10月10日前发布,是行业需求指标;母公司津上日本9月出口订单是津上中国销售的良好参考。
- 盈利预测表:FY2027E净利1,409 RmbM、稀释EPS 3.822元、EPS增速28.2%、P/E 10.9x、ROE 34.6%;FY2028E净利1,662 RmbM、FY2029E净利2,017 RmbM。
- 收入与利润率预测:FY2027E销售收入6,564 Rmbm(同比+26.6%)、毛利率35.4%;FY2029E收入9,208 Rmbm、毛利率35.9%。
- Figure 4/5按行业拆分公司新订单结构(2025 vs 1Q26),后者叠加远期P/E与盈利增速区间;报告注明2Q26新订单数据不可得。
- 投资策略与催化:人形机器人可能是下一个大驱动(目前订单贡献仅约2%);核心优势是'日本品质+中国成本';潜在港股通纳入有望带来内地资金流入。
- 估值与风险:目标价HK$72基于16x FY27E P/E(2017年上市以来均值+3SD),依据FY27-28E +20%盈利CAGR、+30% ROE、FCF改善及港股通资金潜力;量化系统评High Risk,五项下行风险包括地缘政治拖累AI液冷/人形机器人需求、价格竞争压GPM、人民币兑日元贬值推升采购成本、资本开支上升影响派息、缺新品致TAM停滞。
论述逻辑
- 津上中国收入与母公司津上日本出口订单高度相关(约占其非日本收入90%)→ 津上日本2026年4-8月出口订单同比+127%、中国9月制造业PMI回升至50.1 → 但考虑产能约束与日元贬值,花旗预测1HFY27E收入+30%、GPM+0.8pp、净利+34%至Rmb675mn,驱动来自合计约40%订单的电子与AI液冷 → 人形机器人、光模块、半导体探针(订单贡献<5%)为后续驱动,支撑FY27E +29%盈利增长 → 股价自2026年7月初高点回落+30%后仅约11x FY27E P/E,估值相对增速偏低 → 以16x FY27E P/E(上市以来均值+3SD)定目标价HK$72,重申Buy/High Risk评级。
关键展望
- 公司将于2026年11月初公布1HFY27业绩,是近期最重要的验证事件。
- 新代(Syntec, 7750.TW)9月营收增速将于10月10日前发布,被视为关键行业需求指标。
- 母公司津上日本2026年9月出口订单可作为津上中国销售的参考指标。
- 花旗预测FY27E盈利同比+29%;目标价隐含FY27-28E +20%盈利CAGR与+30% ROE假设。
- 若纳入港股通,流动性改善有望在长期(即使非短期)提升估值,构成潜在正面催化。
- 风险:量化系统评High Risk;下行风险包括地缘政治致AI液冷/人形机器人需求弱于预期、价格竞争压GPM、人民币兑日元贬值推升采购成本、资本开支上升致派息低于预期、缺乏新品致产品TAM停滞。
推荐标的
- Precision Tsugami China / 津上机床中国(1651.HK):Buy / High Risk;现价HK$48.66(2026年10月5日16:10),目标价HK$72.00,预期股价回报48.0%、预期股息率3.1%、预期总回报51.0%;市值HK$17,937M(US$2,286M)。理由:电子与AI液冷合计约40%订单驱动1HFY27E净利+34%、FY27E盈利+29%,约11x FY27E P/E估值吸引,潜在港股通纳入为催化。
- 报告提及但未给出评级或目标价的关联公司:母公司Tsugami Japan(6101.T,作为出口订单领先指标)与新代Syntec(7750.TW,作为CNC控制系统需求指标)。
关键图表
图1. 津上机床中国:半年度损益汇总
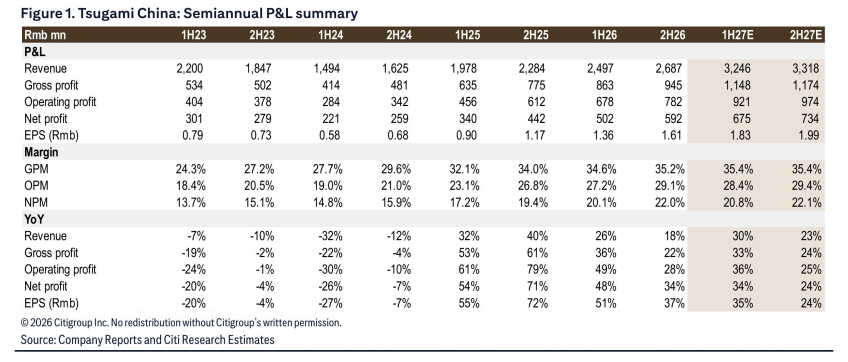
图2. 津上机床中国营收对比津上日本出口
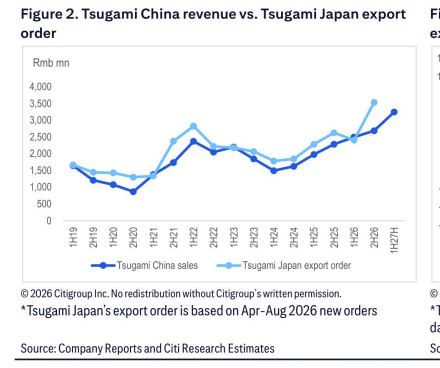
图3. 同比:津上机床中国营收对比津上日本
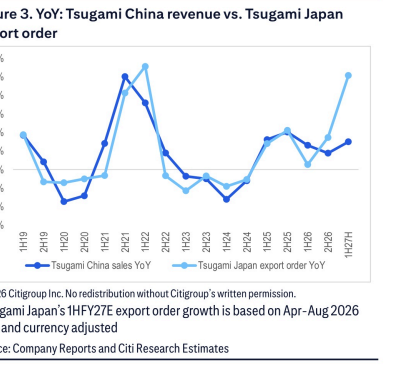
图4. 津上机床中国:按行业划分的新订单,2025年对比
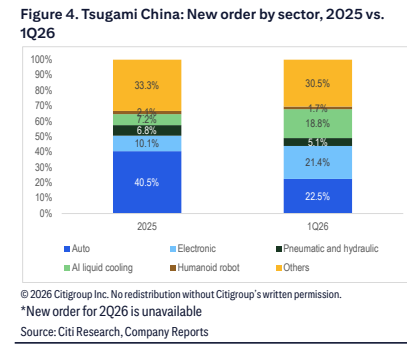
图5. 津上机床中国:按行业划分的新订单,2025年对比