野村 选择性增长作为利润率不利因素坚持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
印度资本品板块 2QFY27F 季度前瞻的核心判断是:利润率逆风持续、增长呈选择性。 预计覆盖企业订单流入同比+5%至 INR1.5tn,西亚危机(WAC)导致的资本开支决策延迟叠加高基数是主因,L&T 核心订单 INR1tn(+3%),碳氢、输电、B&F 与交通基建为主要贡献,而 KEC 订单同比-42%。 投资主线为选择性增长,首选 CG Power、GE Vernova T&D 与 HNAL,评级均为 Buy,目标价分别为 INR1,100、INR6,000 与 INR6,314。
主要观点
- 订单流入温和增长:预计 2QFY27F 覆盖企业订单流入同比+5%至 INR1.5tn,因 WAC 造成的资本开支决策延迟及不利基数;本季订单主要由碳氢化合物、输电、B&F(建筑与工厂)和交通基建贡献。
- L&T 核心订单流入预计 INR1tn、同比+3%,由碳氢板块两个 ultra-mega 订单和一个 CarbonLite mega 订单拉动;Fig.19 披露订单明细合计 705,000 INR mn,含两个 150,000 INR mn 的碳氢 ultra-mega 订单和一个 125,000 INR mn 的 CarbonLite mega 订单。估计剔除了一个已在 4QFY26 入账的超大型碳氢订单和一个将随执行分季入账的 B&F 数据中心订单。
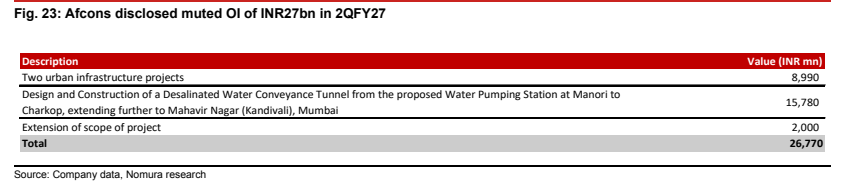
- 二线 EPC 订单偏软:Afcons 订单流入预计 INR27bn,KEC 预计 INR35bn、同比-42%;BEL 订单流入预计 INR33bn、因 2QFY26 异常高基数同比约-38%。
- 输电设备订单稳健:CG Power/Hitachi Energy/GE Vernova 订单流入预计分别为 INR54bn(+14% y-y)、INR25bn(+13% y-y)、INR14bn(-13% y-y);GVTD 获得的 Barmer-South Kalamb HVDC 订单(USD1.5bn)未计入 2QFY27 估计,预计 3QFY27 入账。
- 存量订单执行支撑收入:覆盖企业收入预计同比+12.2%;POWERIND +45%、GVTD/CG Power 各+26%(CG 的 PS/IS 分部+32%/22%)、ABB/SIEM +14%/10%、L&T 核心+8%(环比+12%)、非核心+14%、Cummins +13%(distribution/industrial/powergen 分部+18%/16%/12%)、WEL/PEL +26%/69%、BEL/HNAL +15%/10%。
- 盈利增速:覆盖企业 EBITDA/PAT 预计同比+8.6%/+12.0%,剔除 L&T 后为+8.2%/+6.9%。
- 国防催化密集:GE 已向 HAL 供应 10 台发动机并将于 10-12 月每月供应 4 台,到 2026 年 12 月 HAL 合计将收到 22 台;已有 27 个 Tejas Mk1A 机身就绪、预计 2026 年底前交付一个中队(野村 FY27F 估计为 6 架);DAC 在 2QFY27 批准 AoN 合计 INR1.6tn(9 月 INR1.1tn+7 月 INR0.5tn)。
- 个股前瞻要点:CG Power 预计收入+25.7%、Adj PAT+32.0%、EBITDA 利润率 13.2%(+30bps);HNAL 收入+10%、EBITDA 利润率扩张 167bp 至 25.2%、EBITDA +18%至 INR18bn;KECI 收入大致持平、EBITDA -15.6%、Adj PAT -38.8%;Afcons 收入-16.0%;AIA Engineering 收入+14.6%但利润率因产品组合-151bp。
- 投资主线为选择性增长:首选 CG Power、GE Vernova T&D 与 HNAL(均为 Buy),目标价分别为 INR1,100、INR6,000 与 INR6,314。
关键展望
- GVTD 的 Barmer-South Kalamb HVDC 订单(USD1.5bn)未计入 2QFY27 订单估计,预计 3QFY27 入账。
- HAL 发动机供应时间表明确:GE 已供 10 台,10-12 月每月再供 4 台,到 2026 年 12 月合计 22 台;公司预计 2026 年底前交付一个中队的 Tejas Mk1A(野村 FY27F 估计为 6 架)。
- L&T 核心业务执行环比+12%,并预计 2HFY27 执行进一步回升;B&F 数据中心订单将随执行在后续季度分批入账。
- 铜价持续上涨背景下,利润率轨迹仍是未来几个季度的关键观察指标。
- 风险提示:CG Power——T&D 资本开支放缓、大宗商品涨价;GVTD——HVDC 招标延迟、关键部件供应链持续受限、原材料涨价;HNAL——F404 发动机采购延迟、订单敲定延迟影响未来收入增长、地缘紧张引发的供应链中断。
推荐标的
- 首选标的 CG Power(CGPOWER IN,Buy,01-Oct-2026 股价 INR879,目标价 INR1,100,基于 SOTP:65x Jun'28 EPS INR1,016+OSAT 以 DCF 估值 INR80);2QFY27F 预计订单+13.9%、收入+25.7%、EBITDA 利润率 13.2%(+30bps)、Adj PAT +32.0%。
- GE Vernova T&D India(GVTD IN,Buy,股价 INR4,270,目标价 INR6,000,基于 62x Sep'28F EPS,处于 50-70x 平均交易区间中段)。
- Hindustan Aeronautics(HNAL IN,Buy,股价 INR4,601,目标价 INR6,314,基于 30x Sep'28F 盈利;book-bill 比 8x 为过去 10 年最高,若 LCA 按时交付估值倍数有上修可能)。
- 其余覆盖标的评级:L&T(LT IN,Neutral)、Afcons(AFCONS IN,Buy)、KEC(KECI IN,Neutral)、ABB(ABB IN,Reduce)、Siemens(SIEM IN,Neutral)、Hitachi Energy(POWERIND IN,Buy)、Cummins(KKC IN,Neutral)、WEL(WAAREEEN IN,Buy)、PEL(PREMIERE IN,Neutral)。
关键图表
图1. 资本品2QFY27F预测预览摘要~覆盖范围

图2. 百万卢比 Sep-26 Sep-25 同比 Jun26 一致预期 偏差(0) 收入 76,500 60655 26.1% 75,825 09K 81,602 6.3%

图3. 生铁价格同比/环比上涨19%/1%
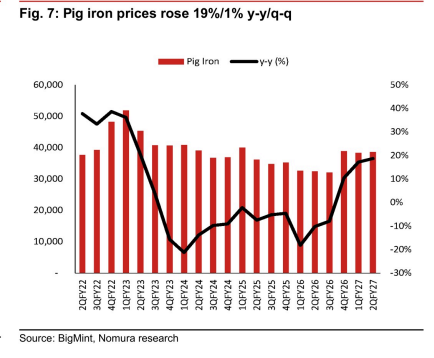
图4. FY27财年4-7月中央政府资本支出同比增长30%,相当于完成FY27预算目标的37%

图5. 受地缘政治不确定性影响,2QFY27商业预期指数回落
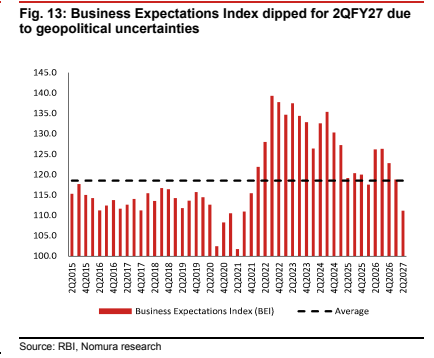
图6. FY26财年产能利用率持续高于长期平均水平
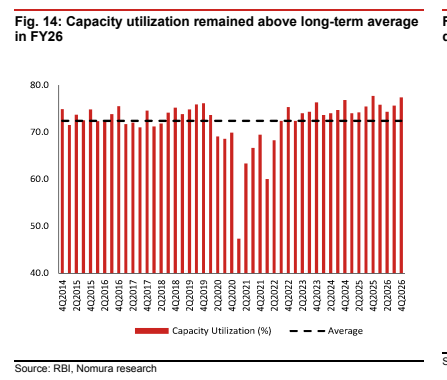
图7. 2QFY27期间卢比兑美元环比/同比分别贬值1%/10%
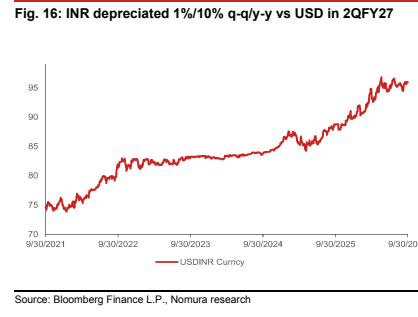
图8. 2QFY27期间卢比兑欧元同比贬值8%
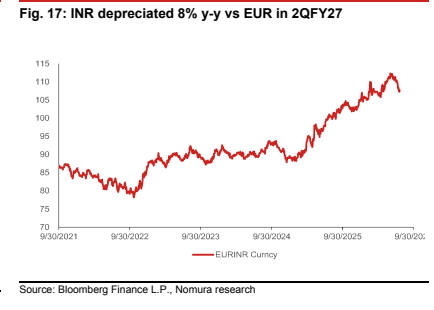
图9. 2QFY27期间CG Power从PGCIL赢得多个订单

图10. Afcons披露2QFY27订单流入疲软,为270亿卢比