伯恩斯坦 耐克公司(NKE.US)一季度业绩:甲板已清空,然后呢?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
耐克公布2027财年第一季度业绩,季度营收为112.13亿美元,在固定汇率下同比下降5%,不及市场预期的113.29亿美元;稀释后每股收益为0.48美元,略超市场预期的0.44美元。 管理层重启全年指引,预计2027财年营收将出现高单位数(-HSD%)下滑,调整后每股收益预计在1.15美元至1.35美元之间(中值为1.25美元),较此前彭博市场一致预期低约24%至25%,体现公司清理Lifestyle与Jordan陈旧库存及调整大中华区批发业务的负面拖累。 与此同时,公司宣布启动多年期运营转型计划PACE,目标至2031财年累计节约成本约25亿美元,相关税前重组费用约为10亿美元。 伯恩斯坦认为,新管理层调降指引大幅出清了预期风险,但经过去年多次下调后管理层信誉仍需重建;由于中长期战略算法需等待11月投资者日披露,该行将耐克2027财年EPS预测由1.96美元大幅下调至1.34美元,目标价从68.00美元下调至45.00美元,但维持跑赢大市(Outperform)评级。
主要观点
- 第一季度营收不及预期,大中华区与EMEA区域疲软抵消北美增长
- 鞋类与装备业务全线下滑,服装业务实现正增长
- 批发表现优于直接面对消费者(Direct)渠道,直营数字化业务大幅下滑
- 毛利率与营业利润率均好于预期,仓储物流成本下降提供支撑
- 各区域EBIT利润率表现分化,大中华区遭遇最大降幅
- 公司恢复发布2027财年指引,大幅低于市场一致预期
- 启动PACE转型计划,重塑供应链、组织架构并削减成本
- 大幅下调盈利预期及目标价,维持跑赢大市评级
论述逻辑
- 耐克Q1业绩呈现增收乏力但利润率微超预期(营收112.13亿美元/固定汇率-5%,毛利率42.8%/营业利润率7.9%) → 新任CFO重启2027财年指引并调低基数(营收同比-HSD%,EPS预计1.15-1.35美元,较市场预期低约25%) → 虽清理了市场预期并宣布PACE节流重组计划,但运动服装整体需求放缓且过去一年频繁降预期削弱了管理层信誉 → 缺乏中长期算法明朗度前股价难有大表现,分析师大幅砍估值(FY27 EPS降至1.34美元,目标价砍至45.00美元)同时维持跑赢大市。
关键展望
- 11月投资者日将公布5年中期算法、发展战略及PACE重组计划细节
- 预计中期算法将包含温和的复合销售增速、清晰的利润率提升及股票回购
- 短期股价缺乏大幅上行动能,全面重组计划将持续至2031财年
- 关注运动服装行业需求增长放缓、大中华区复苏滞后与核心市场份额流失风险
推荐标的
- 耐克公司(Nike Inc,NKE.US):维持跑赢大市(Outperform)评级,目标价从68.00美元下调至45.00美元。估值基于2028财年预期每股收益1.69美元给予27倍P/E倍数计算。
关键图表
图1. 2027财年业绩指引
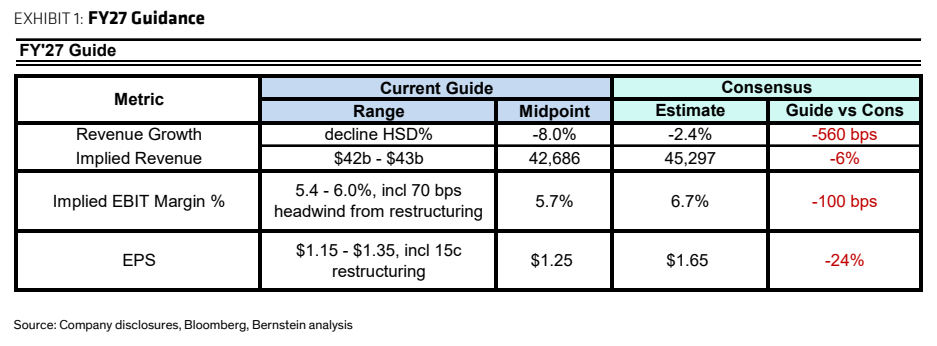
图2. 耐克2027财年第一季度业绩
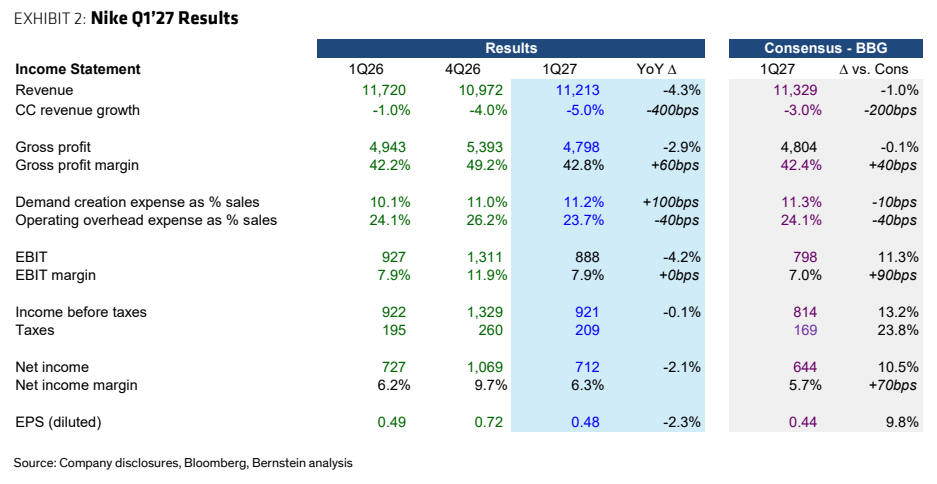
图3. 耐克(NKE)2027财年第一季度分区域业绩
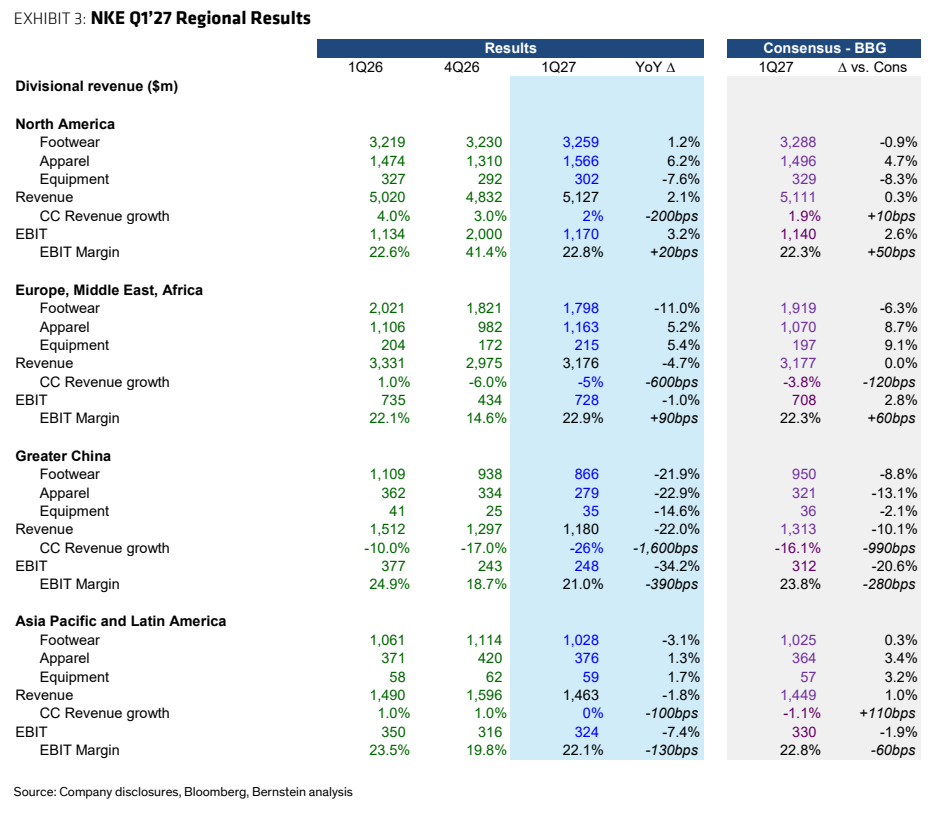
图4. 耐克利润表
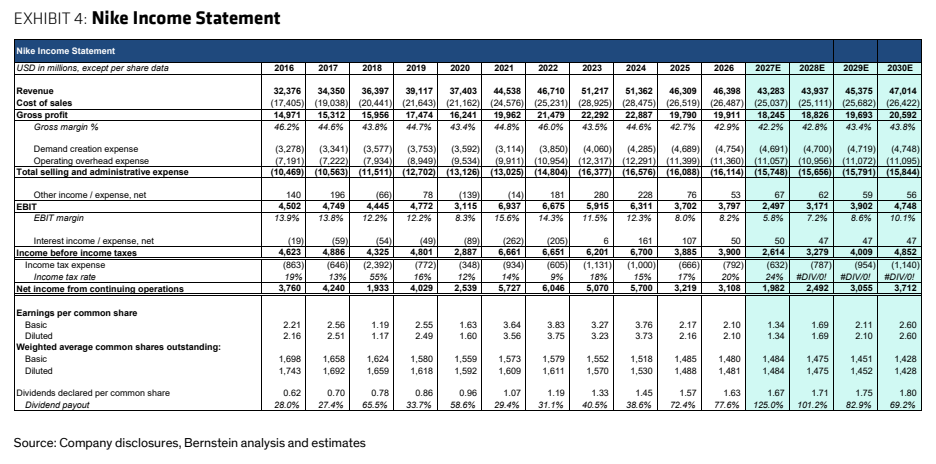
图5. 耐克资产负债表
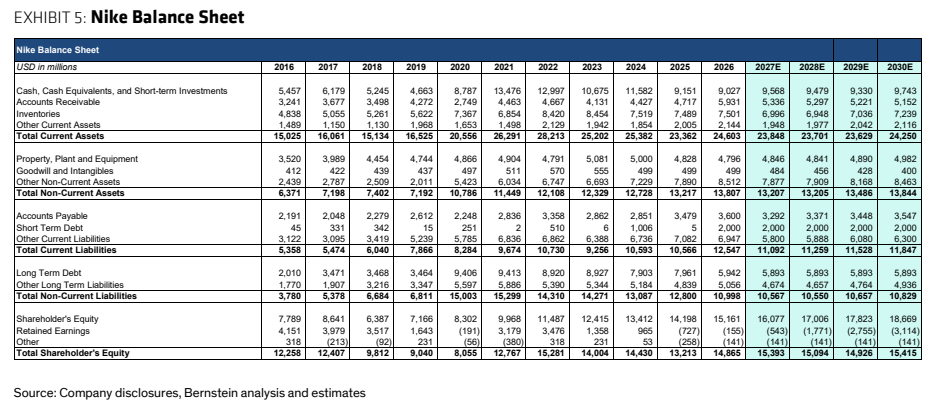
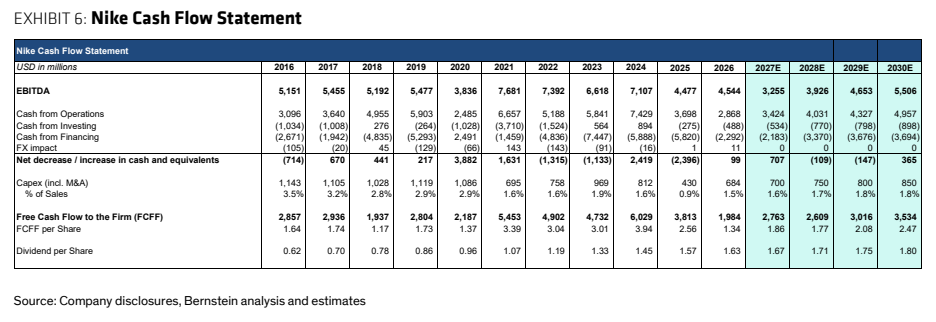
图6. 耐克现金流量表