高盛中国农业:国内MAP/DAP首轮提价;维持云天化买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布报告指出,中国国内MAP(磷酸一铵)和DAP(磷酸二铵)迎来首轮提价,主要受成本支撑和需求回暖推动。报告维持对云天化(YTH)的买入评级,认为其将受益于化肥价格上涨。报告未提供具体目标价或时间窗口,但强调成本端磷矿石价格坚挺是提价的核心驱动。
主要观点
- 国内MAP和DAP价格出现首轮上涨,高盛认为这是成本推动与需求季节性回升共同作用的结果。
- 磷矿石价格维持高位,为MAP/DAP价格提供成本支撑。
- 春耕备肥需求逐步释放,下游采购积极性提升。
- 云天化作为国内磷化工龙头,拥有磷矿资源和一体化产能,将直接受益于产品涨价。
- 报告维持对云天化的买入评级,但未给出新的目标价。
- 高盛认为,若后续需求持续回暖,化肥价格仍有上行空间。
- 报告未提及具体涨幅百分比或绝对价格水平。
- 行业供给端暂无新增大规模产能释放,供需格局偏紧。
- 出口政策变化可能影响国内化肥价格走势,但报告未详细展开。
- 高盛对农业板块整体持积极看法,但重点推荐云天化。
论述逻辑
磷矿石成本高企 → 化肥生产成本上升 → 企业提价意愿增强 → 春耕需求启动 → 下游接受提价 → MAP/DAP价格首轮上涨 → 云天化凭借资源与产能优势盈利改善 → 维持买入评级。
关键展望
报告未明确给出未来验证点或具体时间窗口,仅指出若需求持续回暖,化肥价格仍有上行空间。风险方面,报告未明确列出。
推荐标的
- 云天化(YTH):评级为买入。理由:受益于MAP/DAP提价,公司磷矿资源和一体化产能将带来盈利弹性。报告未提供目标价。
关键图表
图1. 我们更高的价格展望表明云天化和兴发集团估值具有吸引力,2026年下半年预计单位毛利为190%
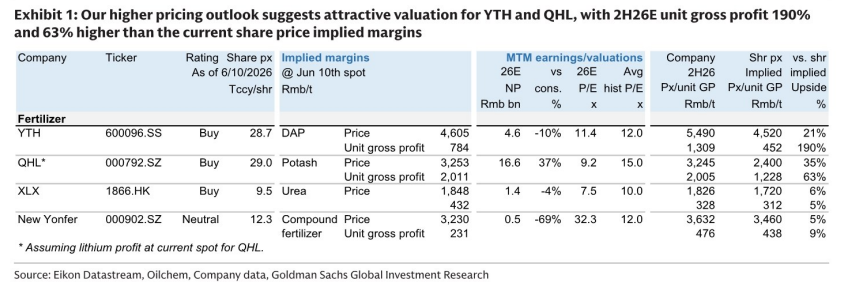
图2. 国内MAP生产利用率达到

图3. 国内磷酸盐肥料(2022年)- 缓解
