花旗 中国经济:假期前小型刺激措施到黄金周后的财政措施 现在部署是关键
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
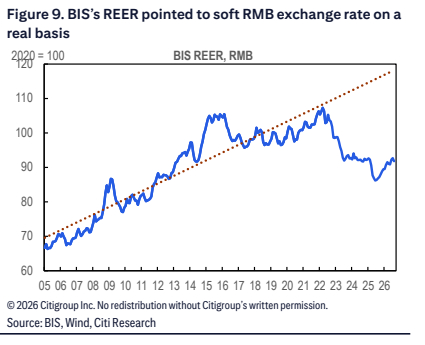
中国黄金周假期期间消费疲软,人均旅游支出降至四年低点,促使政府出台进一步增量支持政策。 财政部已确认回收5500亿元人民币未使用的专项债额度,以配合假期前的微型刺激方案。 花旗认为,若冬季前实地施工能有所回升,年底前投资驱动的周期性企稳仍有可能实现。 政府可能面临明年“保四”的压力,且2027年出现“9.24”风格政策转向的概率较高。 花旗指出,人民币一次性重估的可能性极低,但需警惕因利差处于历史高位及人民币作为融资货币使用增加而带来的下行风险。
主要观点
- 黄金周期间国内消费疲软,人均旅游支出创四年新低。
- 财政部回收5500亿元人民币未使用的地方政府专项债(LGB)额度。
- 政府可能在明年面临“保四”压力,且2027年出现重大政策转向的概率较高。
- 年底的政治局会议和中央经济工作会议(CEWC)可能是新政策信号的最早窗口。
- 中国央行已明确人民币汇率立场,一次性大幅重估的可能性基本排除。
- 由于利差处于历史高位及人民币作为低成本融资货币的使用增加,存在资本外流压力。
论述逻辑
- 假期消费数据疲软 -> 触发政府出台增量支持政策(如回收5500亿专项债额度) -> 预期年底前投资驱动周期性企稳 -> 面对明年增长压力,政策可能在年底会议释放新信号 -> 汇率方面,央行坚持市场化定价,排除一次性重估,但需警惕利差和融资货币属性带来的贬值风险。
关键展望
- 年底前投资驱动的周期性企稳取决于冬季前实地施工的恢复情况。
- 年底政治局会议和中央经济工作会议是观察政策转向的最早窗口。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 年内财政空间应较为充裕,新增地方债限额达数万亿元人民币,广义政府赤字
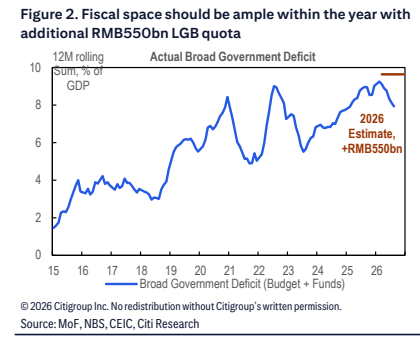
图2. PSL利率下调的刺激效果不如表面明显,政策性银行9月仍在偿还PSL
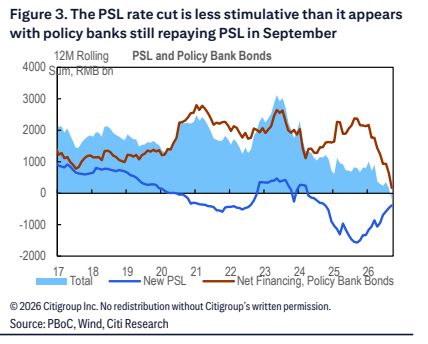
图3. 消费者信心可能维持疲弱,人均支出仍在下降,游客数量与旅游收入
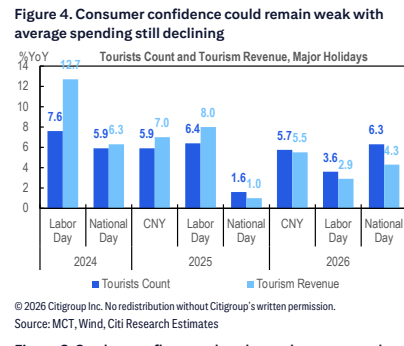
图4. 地方官员,尤其是高线城市,可能继续推进楼市企稳,二手房挂牌价格指数同比
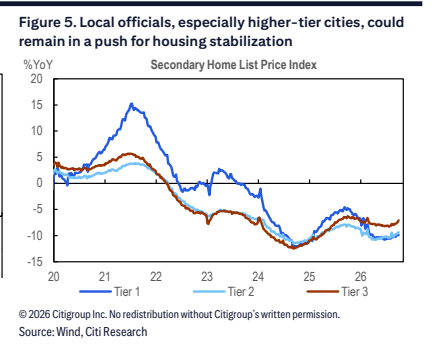
图5. 今年结算资金流动和贸易顺差支撑了人民币汇率
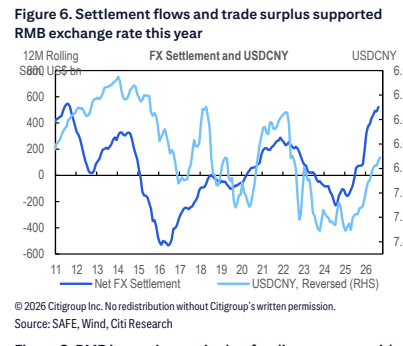
图6. 随着利差处于历史高位,我们日益关注贬值风险,国债收益率差与汇率
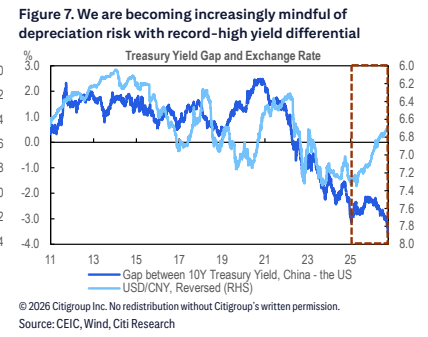
图7. 随着熊猫债和点心债发行上升,人民币日益成为融资货币
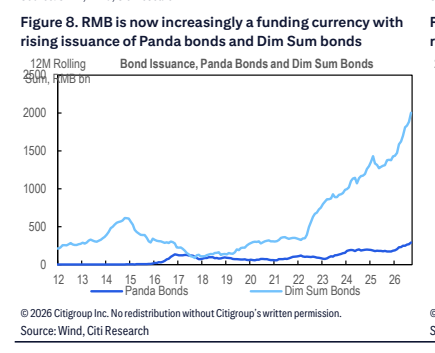
图8. BIS的实际有效汇率显示人民币实际汇率的疲软基础