地缘追踪框架(6):中东安全框架如何解题?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
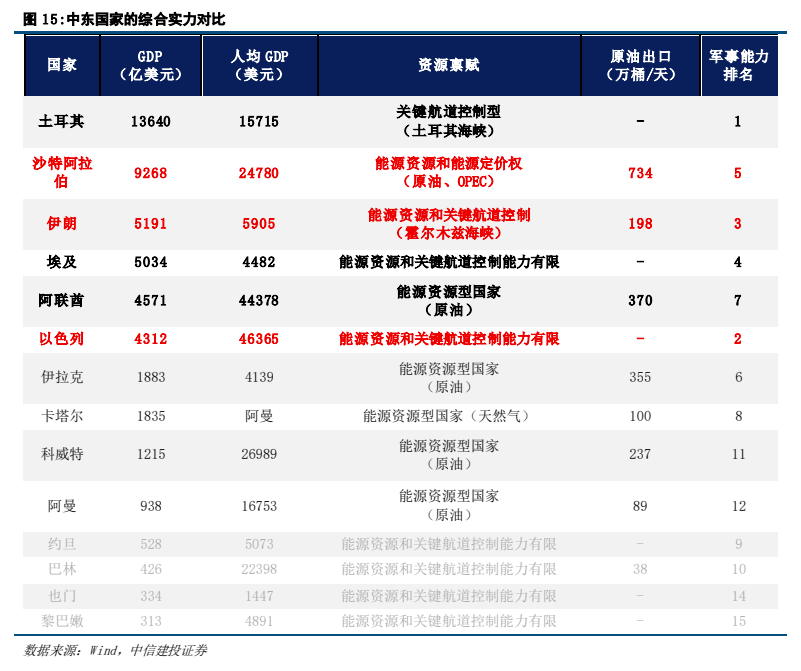
中信建投宏观团队从经济、资源、军事、治理四个维度系统梳理中东国家实力对比,并推演中东安全框架的重构路径。 报告指出中东陷于频繁地缘博弈的根源是三处矛盾:战略价值极高与自主安全极低并存、经济大国并非军事强国、各国经济合作链短且资源竞争替代性强;域外强国(美国)主导秩序时脆弱性隐藏、主导弱化便暴露,此即美伊冲突爆发的底层逻辑。 经济体量上,2024年土耳其、沙特GDP分别约1.36万亿美元和0.93万亿美元构成第一梯队,伊朗、埃及、阿联酋、以色列处于约4300亿—5200亿美元的第二梯队。 资源与航道维度,沙特兼具能源资源与定价权,伊朗兼具资源与霍尔木兹海峡控制,土耳其为关键航道控制型,海湾八国2024年原油及产品出口中沙特以734万桶/天居首。 军事维度,以色列、土耳其为综合军事强国,沙特军费696亿美元居地区之首但属装备外购型,GlobalFirepower中东排名土耳其第1、以色列第2、伊朗第3。 脆弱性根源在于“大国相对稳定、地区持续动荡”的非对称格局:中东以约5%的人口贡献接近30%的战争死亡人数,OPEC产能占全球原油产能35%以上,霍尔木兹海峡日均运输约2000万桶、占全球石油贸易约25%。 报告提出三条解题路径——域外强权继续介入、地区崛起新强权、发展模式转型,但判断均不容易,中东安全脆弱性在一段时间内将延续。
主要观点
- 中东频繁地缘博弈的根源是三处结构性矛盾:极高的战略价值与极低的自主安全并存、欠缺自主安全体系(经济大国并非军事强国)、各国经济合作链短且资源竞争替代性强。
- 美伊冲突爆发的底层逻辑:当域外强国(例如美国)主导中东地缘安全秩序时,脆弱性得以隐藏;主导弱化时脆弱性便会暴露。
- 经济体量呈四梯队分化:土耳其、沙特为第一梯队,2024年GDP分别约1.36万亿美元和0.93万亿美元;伊朗、埃及、阿联酋、以色列为第二梯队(约4300亿—5200亿美元);卡塔尔等海湾小型经济体为第三梯队;伊拉克、黎巴嫩、叙利亚、也门等脆弱战乱经济体为第四梯队。
- 资源与航道话语权集中于三国:沙特兼具能源资源与能源定价权(剩余产能调节、参与OPEC+产量协调),伊朗兼具油气资源与霍尔木兹海峡控制,土耳其依托博斯普鲁斯海峡和达达尼尔海峡成为关键航道控制型;海湾八国2024年原油及产品出口中沙特以734万桶/天居首,阿联酋370、伊拉克355万桶/天次之。
- 军事呈四类分层:以色列、土耳其为综合军事强国,伊朗、埃及为地区军事大国,沙特、阿联酋、卡塔尔等为高军费装备外购型,伊拉克、约旦、黎巴嫩等为有限防务型;沙特军费696亿美元居中东之首,GlobalFirepower中东军事实力排名土耳其第1、以色列第2、伊朗第3、埃及第4、沙特第5。
- 治理模式上政体三分(君主制、共和制、宗教主导型共和制)与宗教取向三分(伊斯兰国教制、神权主导、世俗导向)一一对应;与对美关系结合看,共和制国家当前与美国更亲近,君主制王室选择与美国经济安全合作,宗教主导型共和制与美友好关系偏弱,世俗导向国家更积极融入美国主导的全球政经秩序。
- 二战后形成“大国相对稳定、地区持续动荡”的非对称安全格局:21世纪以来中东仅占全球约5%的人口,却贡献了接近30%的战争死亡人数。
- 中东战略价值极高:OPEC产能占全球原油产能35%以上;霍尔木兹海峡日均运输石油约2000万桶、占全球石油贸易约25%,曼德海峡日均约420万桶、占比约5%,苏伊士运河日均约490万桶、占比约6%,安全状况对全球能源供应、贸易运输和通胀具有显著外溢影响。
- 经济富国军事自主性不足:沙特股市能源板块占比接近70%(2026年Q2为67.8%)、官方行业分类中不含信息科技板块;对美采购占军费支出的比例卡塔尔约90%、伊拉克66%、巴林65%、埃及63%,科威特49%、阿联酋25%,即使军工能力较强的土耳其和以色列也各约17%,中东整体高度依赖域外武器、军事技术与安全保障。
- 伊朗是错位矛盾的极端体现:人口、关键航道(霍尔木兹海峡北岸)和资源储备均居中东前列,却因被排除在美国主导的主流世界经济秩序之外,未在中东资源蛋糕中切得显著份额,形成“地区军事强国、经济弱国”的组合,在中东地缘中扮演秩序冲击者角色。
- 未来中东安全框架有三条解题路径:域外大国继续深度介入、区域强国逐步形成并承担更多安全供给、中东寻求发展新模式加强利益分配和经济合作,三条路径底层逻辑不同但最终都指向解决“富国与强国不统一”的结构性矛盾。
- 总判断:三条路径都不容易,短期外部安全力量难以退出、现有框架仍需外部力量补位,中长期稳定秩序取决于中东形成匹配的工业科技军事能力,故中东安全脆弱性在一段时间内将延续。
论述逻辑
- 宏观背景定位:二战后核威慑和大国战略竞争压制了主要大国直接全面战争,东欧、中东等战略边缘地区沦为大国竞争缓冲区,形成“大国相对稳定、地区持续动荡”的非对称安全格局。
- 第一步盘点实力:报告从经济、资源、军事、治理及国际关系等维度对主要中东国家系统梳理,确认土耳其、沙特、伊朗、以色列、埃及等构成地区经济与地缘影响力的核心国家群体。
- 第二步定位矛盾:中东战略价值极高(OPEC产能占全球原油产能35%以上、霍尔木兹海峡占全球石油贸易约25%),但经济实力未转化为自主安全能力——沙特等富国军工依赖域外、产业链单薄,军事人口大国伊朗又被排除在油气资源蛋糕之外,由此形成“经济富国不一定是安全强国、安全强国又难以主导地区经济”的结构性矛盾。
- 第三步解释现状:过去庞大的能源利益蛋糕驱动美国等域外强权提供安全保障,形成“能源—财政—安全”稳定利益交换闭环;随着美国页岩油产量大幅提升、全球油气价格中枢下移叠加美国战略重心调整,交换关系持续弱化、美国安全投入意愿与威慑可信度边际下降,脆弱性随之显性化,美伊冲突即为例证。
- 第四步推演结论:三条解题路径(域外强权继续介入、地区崛赢单一主导强权、发展模式转型)短期均难以消解富国与强国的能力错位,外部安全力量难以退出,因此判断中东安全脆弱性在一段时间内将延续。
关键展望
- 路径一(域外强权继续介入):美国仍可通过前沿军事存在、盟友体系与双边安全合作维系地区基本稳定,但该模式的可持续性完全取决于美国是否愿意持续承担对应的安全成本与战略投入。
- 路径二(地区崛起新强权):若沙特、伊朗等地区主要国家中出现同时具备较强经济实力、工业基础、科技能力与军事力量且获广泛地区认同的主导力量,中东安全供给可能从“外部输入”转向“区域内生”,实现“富国—强国”身份统一。
- 路径三(发展模式转型):通过产业升级、科技发展、经济多元化和区域经济一体化将资源优势转化为工业和科技能力,在发展中解决安全冲突,该模式形成的秩序最稳定,但演化周期最漫长,短期内无法填补当前安全框架的现实缺口。
- 短期展望:外部安全力量仍难以完全退出,现有中东安全框架仍需外部力量补位支撑。
- 中长期展望:真正稳定的地区秩序取决于中东能否构建与自身经济、资源实力相匹配的工业、科技与军事能力,并建立与之适配的新型利益分配机制。
- 报告未给出具体价格点位或时间窗口的量化预测,仅在风险分析中提示地缘政治冲突不确定性、欧美紧缩货币政策影响或超预期等可能扰动全球增长前景和市场风险偏好。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观深度研究,聚焦中东地缘与安全框架分析,全文未涉及个股评级、目标价或推荐证券。
关键图表
图1. 中东各国2024年实际GDP(亿美元)及占比
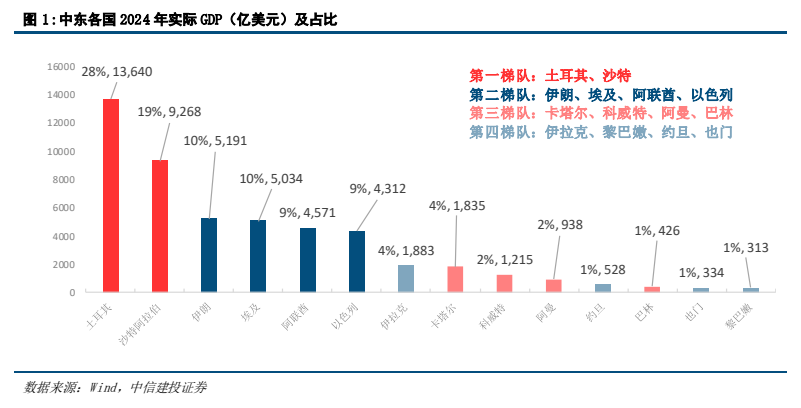
图2. 中东各国人均GDP(美元)及占比
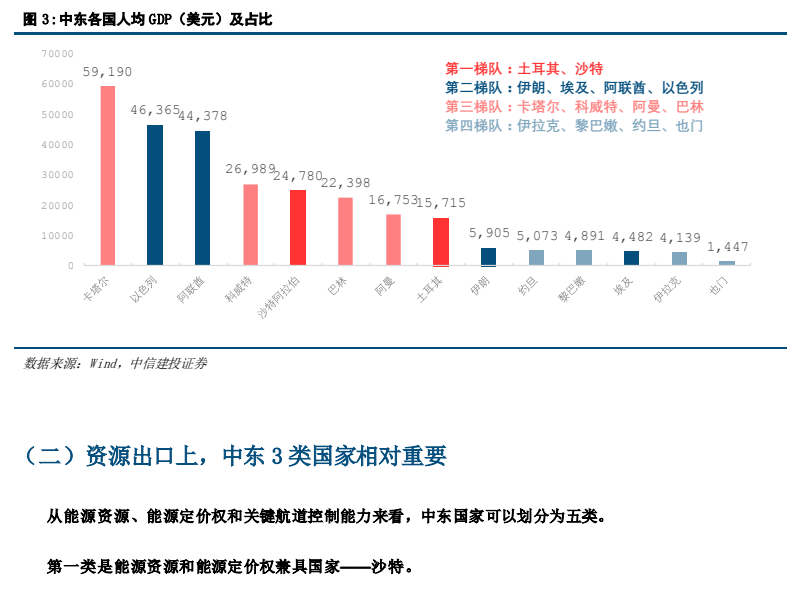
图3. 八国原油及其产品2024年出口数量(万桶/天)
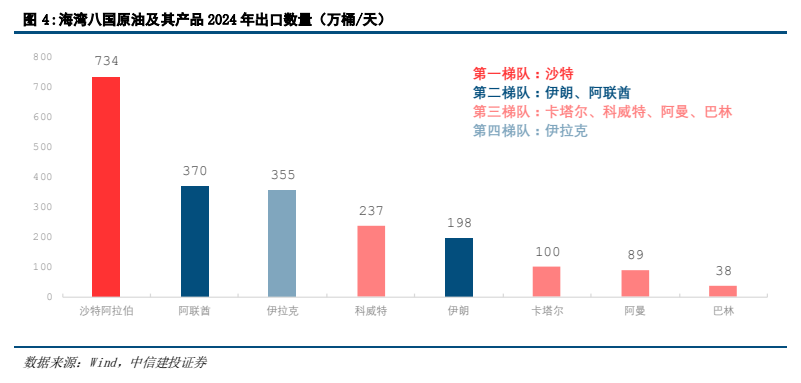
图4. 中东国家军费开支情况(亿美元)
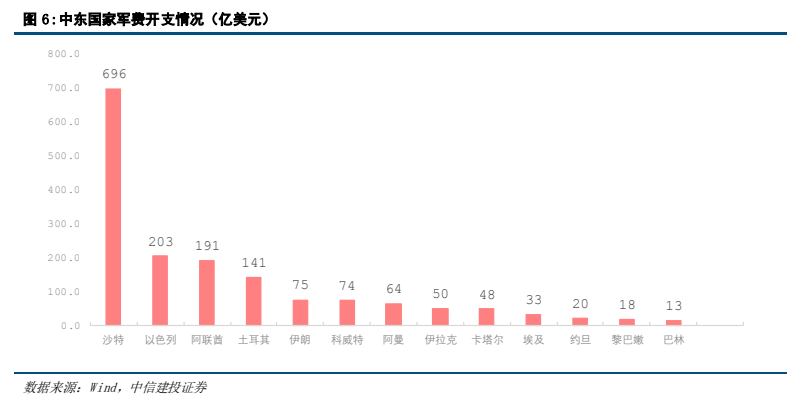
图5. 战争死亡人口占比及全球人口占比
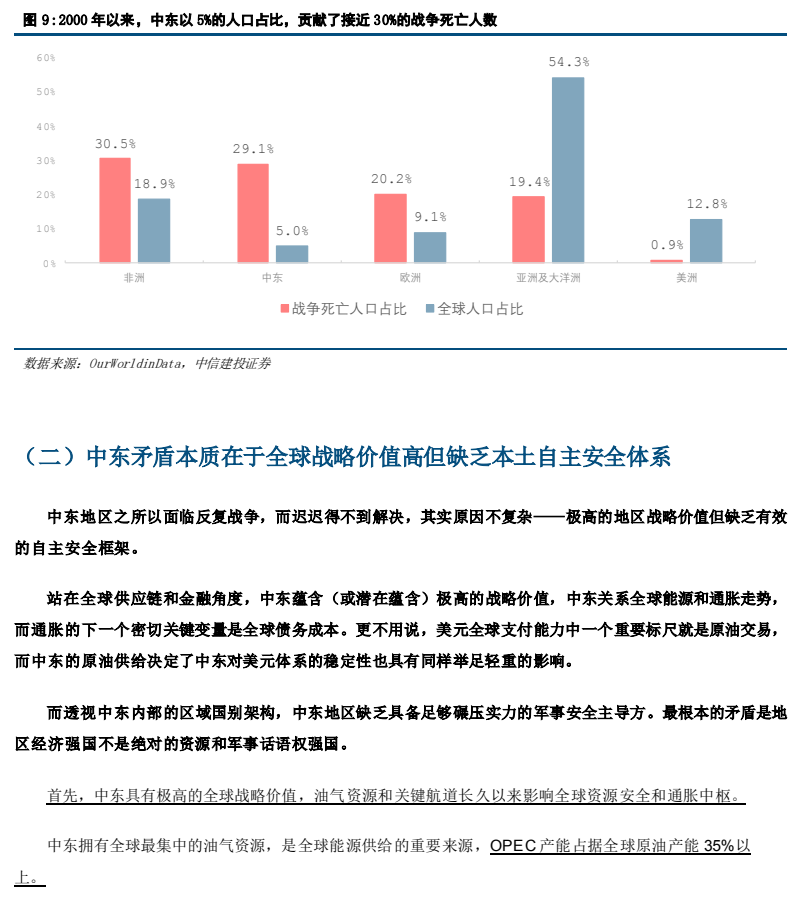
图6. 中东航道是石油运输的关键枢纽
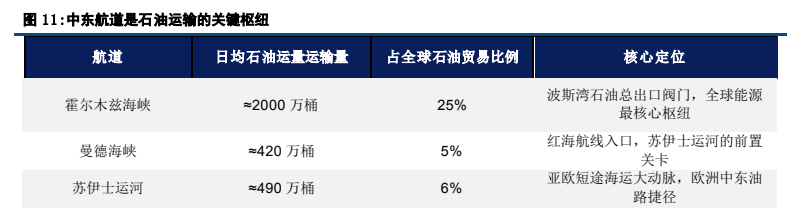
图7. 中东国家武器层面大多较为依赖对美采购
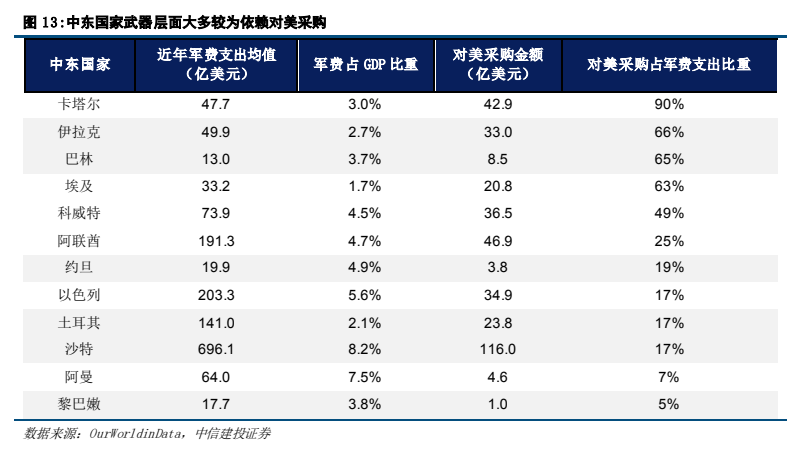
图8. 中东国家的综合实力对比