中信建投 建筑行业2026年中报综述:业绩承压现金流持续改善,关注高股息和高景气方向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年建筑装饰行业营收与业绩承压,营收同比下降9.2%至3.62万亿元,归母净利润同比下降25.5%至683.8亿元,利润降幅扩大主因费用率上升与减值增加。 行业经营性现金流改善明显,同比少流出786.1亿元,收现比提升至99.4%。 板块经营分化,化学工程营收韧性最强,洁净室板块业绩高增,钢结构毛利率回升。 八大央企市占率提升至58.5%,境外新签成为核心增量。 建议关注高股息红利、绩优高景气专业工程及“六张网”建设三条主线。
主要观点
- 行业营收与归母净利润双降,二季度降幅扩大
- 经营性现金流改善趋势确立,收现比提升
- 毛利率企稳,但期间费用率上升
- 化学工程板块营收韧性最强,洁净室业绩高增
- 八大央企市占率提升,境外新签增长显著
- 减值损失增加,资产减值同比增幅较大
- 中期分红延续,高股息标的明确
论述逻辑
- 行业需求偏弱导致营收下滑 -> 费用率上升与减值增加导致利润降幅大于营收 -> 央企回款管控与项目结构优化推动现金流改善 -> 细分赛道(化学工程、洁净室)需求独立于地产基建实现高增长 -> 建议配置高股息与高景气标的。
关键展望
- 全年利润降幅有望较上半年收窄
- 财务费用压力有望边际缓解
推荐标的
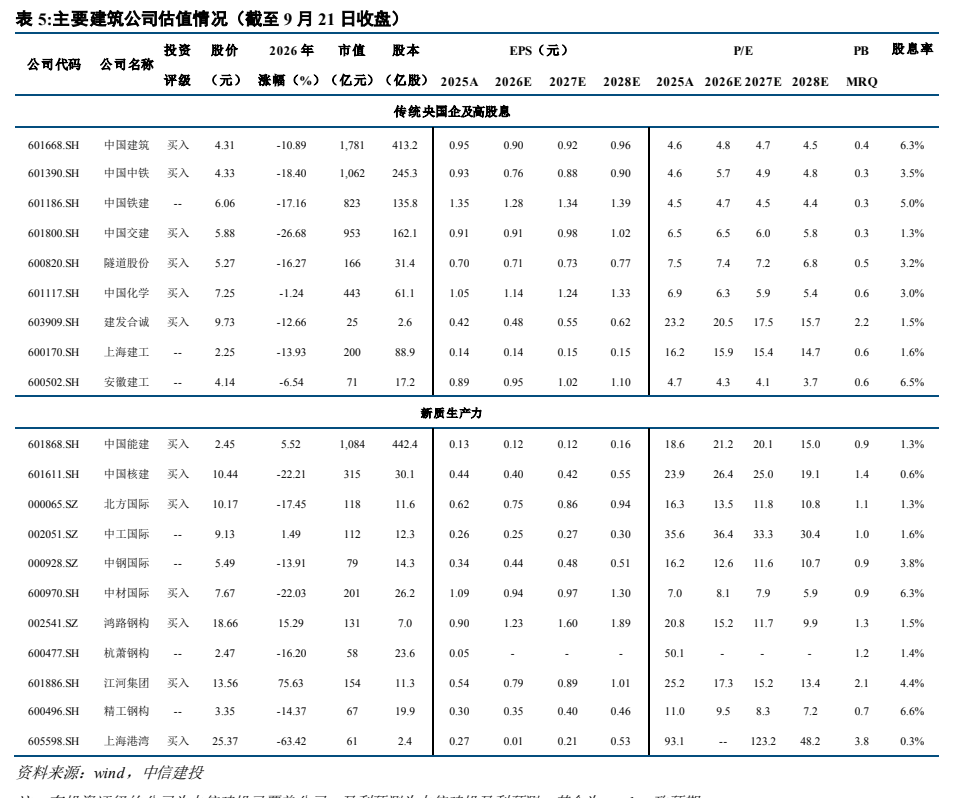
- 高股息红利标的:中国建筑、中材国际、江河集团
- 绩优高景气专业工程:中国化学、鸿路钢构、建发合诚
- “六张网”建设基建央国企:中国中铁、中国交建、中国能建、隧道股份
关键图表
图1. 建筑装饰行业上半年营收趋势
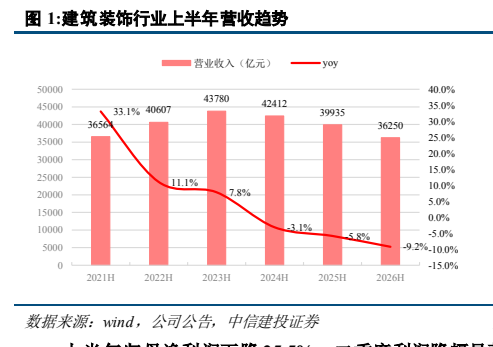
图2. 建筑装饰行业上半年财务费用率变化趋势
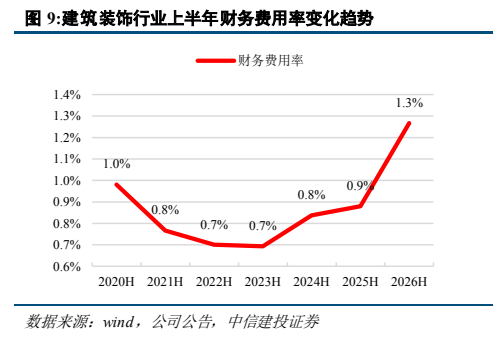
图3. 行业收现比持续提升
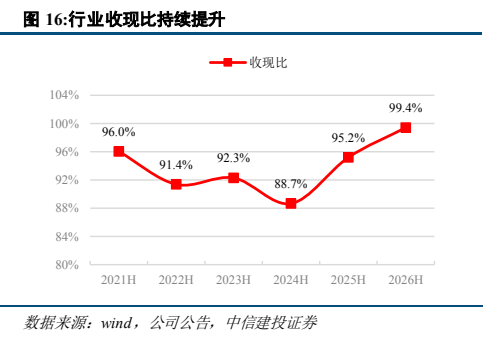
图4. 表 2: 分子行业企业经营指标
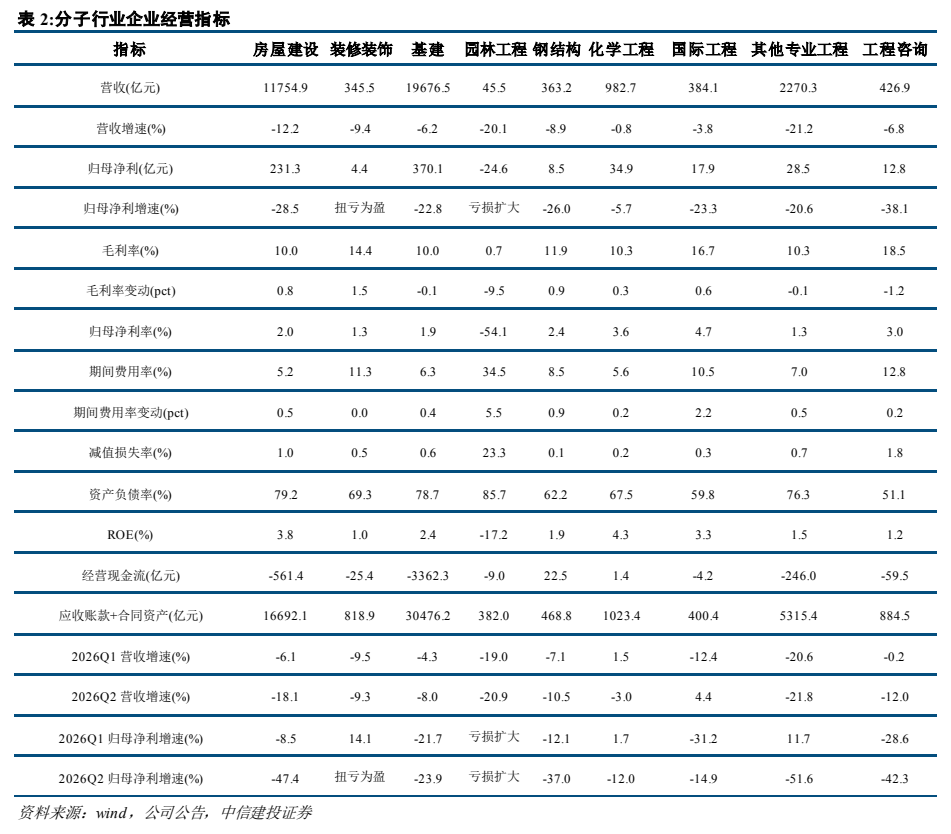
图5. 化学工程板块归母净利润变化
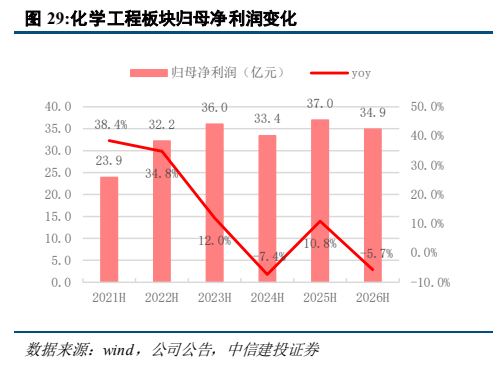
图6. 国际工程板块归母净利润变化
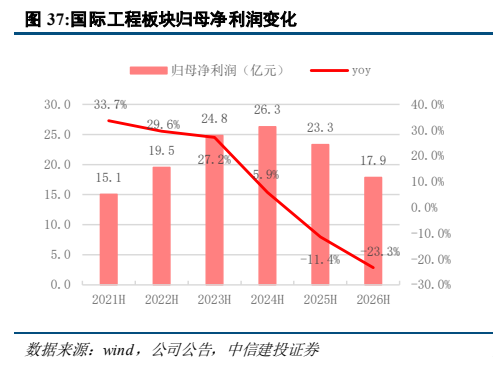
图7. 八大央企境外新签占比提升
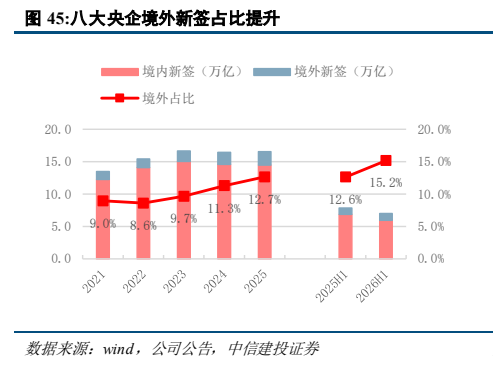
图8. 表 5: 主要建筑公司估值情况(截至 9 月 21 日收盘)