长江证券 机械行业周机汇0920:8月工程机械海关出口数据跟踪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券维持机械行业“看好”评级。 报告跟踪2026年8月工程机械海关出口数据:8月我国工程机械出口金额同比+19%,1-8月累计同比-21%,多个产品延续较快增长,挖掘机、装载机8月单月金额同比分别+29%、+27%。 分地区看,北美、拉美、非洲8月单月同比分别+36%、+59%、-46%,中东为-38%。 国内方面,8月挖机内销同比+4%,装载机内销同比+14%,设备月平均工作时长同比+5.1%,国内周期向上趋势持续。 AIDC燃机海外主机厂订单高增,预计2026年末GEV燃机在手订单达125GW。 船舶板块1-8月全球新签订单18332万DWT,同比+102%,其中中国新签订单15045万DWT,同比+152%,油轮、散货船、集装箱船、LNG船新签订单同比分别+363%、+68%、-3%、+241%。 通用设备内需筑底修复,8月制造业PMI为49.8%,1-7月规上工业企业利润总额同比增长17.6%。 人形机器人Optimus预计下半年开启量产,产业链进入去伪存真阶段。
主要观点
- 8月我国工程机械出口金额同比+19%,1-8月累计同比-21%;海关数据为发货口径,月度间有所波动,仅供趋势参考。
- 分产品看,8月多个产品延续较快增长:挖掘机单月同比+29%、装载机+27%、压路机-56%、非公路用自卸车+68%,合计单月同比+19%。
- 2025年工程机械出口产品结构中,零部件占27.2%、挖掘机17.9%、叉车及高机13.3%、装载机7.3%。
- 分地区看,8月工程机械整体出口:北美单月同比+36%、拉美+59%、非洲-46%、东南亚-23%、中东-38%、俄罗斯+14%。
- 8月挖掘机出口金额分地区:拉美单月同比+134%、北美+35%、俄罗斯-35%、中东-30%;装载机出口:非洲单月同比+84%、东亚+239%、南亚+28%。
- 工程机械国内周期向上:8月挖机内销同比+4%,装载机内销同比+14%,1-8月汽车起重机内销量同比+15%、履带起重机内销量同比+8%;8月工程机械设备月平均工作时长同比+5.1%。
- 海外景气加速:26年8月挖机出口量同比增长33%,装载机出口量同比+16%,8月汽车吊出口同比+25%,1-8月履带吊出口同比+49%;预计非洲、拉美、中亚等矿产资源丰富地区增速或更快。
- AIDC燃机:海外主机厂订单高增、接单持续超预期,预计2026年末GEV燃机在手订单达125GW;持续看好国内主机厂及零部件、集成商出海,盈利有望量价齐升。
- AIDC核心观点:“北美缺电,海外缺人”,中国装备出海价值重估;麦格米特为大陆地区唯一与英伟达进行电源合作的企业,AI电源将成为公司新成长点。
- PCB设备&耗材:AI PCB扩产+升级带动量、价、利、份额齐升,钻针紧缺加剧,持续推荐鼎泰高科、中钨高新、大族数控、芯碁微装等龙头标的。
- 光模块设备:800G已成为数据中心主流产品,1.6T进入商业化阶段;国产替代稀缺环节为检测设备,持续看好光模块资本开支景气。
- 船舶:26年1-8月全球新签订单18332万DWT,同比+102%,其中中国15045万DWT,同比+152%;油轮、散货船、集装箱船、LNG船新签订单同比分别+363%、+68%、-3%、+241%;推荐松发股份、中国船舶、中国动力。
- 出口链:近期担忧因素(汇率、运费、出口退税、加息)预期或均已悲观到极致,中美元首即将会晤有望短期缓和情绪,出口链Q3增速预计普遍回升。
- 通用设备:内需筑底修复,8月PPI同比+3.8%,制造业PMI为49.8%(前值49.2%),1-7月规上工业企业利润总额同比增长17.6%,产成品存货同比+10.8%连续4个月环比加速。
- 人形机器人:Optimus预计即将发布V3版本并于下半年开启量产;重点推荐斯菱智驱、绿的谐波、优必选等。
论述逻辑
- 8月海关出口数据显示工程机械出口金额单月同比+19%、累计同比-21%,且挖掘机、装载机、压路机、自卸车等多产品延续较快增长
- → 分地区看北美、拉美增速领先(+36%、+59%),非洲-46%承压,中东、俄罗斯仍承压,出口结构性亮点明确
- → 国内挖机内销同比+4%、装载机内销+14%、设备工作时长同比+5.1%,验证国内周期向上
- → 国内更新周期+二手机出海+政策刺激,与海外矿山、基建高景气共振,判断26年海外景气周期上行
- → AIDC方面,GEV、西门子能源燃机订单高增、预计2026年末GEV在手订单125GW,证明燃机产业处于上行周期,中国装备(主机、零部件、集成商)出海量价齐升
- → PCB、光模块、船舶、人形机器人等新成长板块由AI需求与技术升级驱动订单/扩产加速
- → 综合各板块周期位置与景气数据,维持机械行业“看好”评级
关键展望
- 工程机械:26年出口端核心关注海外景气提升,欧美市场需求筑底企稳,关注后续改善趋势;新兴市场矿山、基建需求有望延续高景气。
- AIDC燃机:预计2026年末GEV燃机在手订单达125GW;GEV、INNIO等在手订单创新高,国内龙头进入订单加速期,模块化数据中心在欧美及东南亚渗透率有望快速提升。
- 出口链:中美元首即将会晤有望短期缓和情绪,出口链Q3增速预计普遍回升。
- 人形机器人:Optimus预计即将发布V3版本并于下半年开启量产,国内人形机器人企业积极推进应用落地与新品发布。
- 风险提示:行业复苏不及预期、海外拓展不及预期(贸易摩擦、汇率、运费)、新技术拓展不及预期、行业竞争加剧。
推荐标的
- 行业整体评级:看好(维持)。
- PCB设备&耗材:持续推荐鼎泰高科、中钨高新、大族数控、芯碁微装等龙头标的,重点关注钻针、超快激光等方向新标的。
- 船舶:推荐松发股份、中国船舶、中国动力等,板块盈利进入加速释放期。
- 人形机器人:重点推荐海外头部企业确定性较高的零部件供应商斯菱智驱、绿的谐波,以及国产链本体+应用头部企业优必选。
- AI服务器电源:麦格米特为大陆地区唯一与英伟达进行电源合作的企业,AI电源将成为公司新成长点。
- 光模块设备:关注快克智能、罗博特科、奥特维、博众精工等布局检测、耦合、贴片设备的企业,持续看好光模块资本开支景气。
关键图表
图1. 金属切削机床单月出口金额(百万美元)

图2. 激光设备出口金额(百万美元)

图3. 工业机器人出口金额(百万美元)
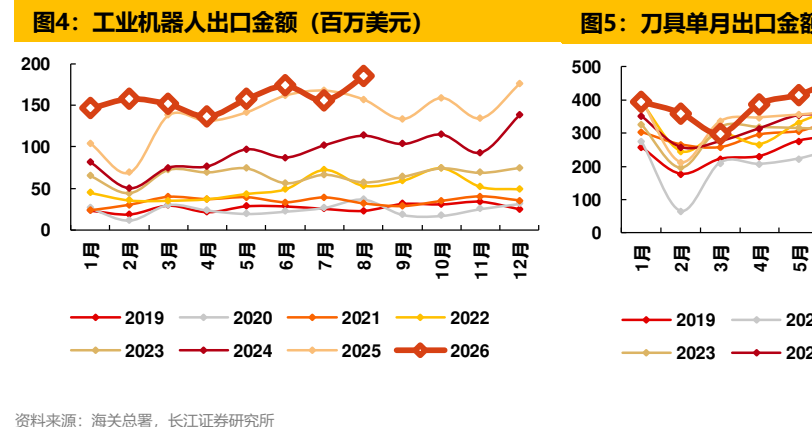
图4. 机械齿轮及传动件出口金额(百万美元)
