瑞银:优步与DoorDash——外卖英雄摆上餐桌:备考损益表
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,优步(UBER)已向外卖英雄(Delivery Hero)提出每股33欧元的收购要约,但外卖英雄投资者寻求每股40欧元,DoorDash(DASH)也可能参与竞购部分资产(MENA地区)。报告认为该交易具有战略合理性(规模效应和资产稀缺性),但预计将稀释每股收益,尤其是第一年。瑞银对优步和DoorDash均给予“跑赢大盘”评级,目标价分别为110美元和270美元。报告构建了备考损益表,假设70%债务和30%现金融资,估计第一年GAAP EPS稀释中个位数至高个位数百分比,第二年改善至低个位数百分比,两年累计稀释约3%。交易对调整后EBITDA影响较小,但仍是利润率稀释性的。报告还分析了市场重叠与增量、监管障碍及DoorDash的潜在角色。
主要观点
- 优步以每股33欧元收购外卖英雄,但投资者寻求40欧元,DoorDash可能参与竞购MENA资产。
- 初始报价对应2026年预期调整后EBITDA的13倍和2027年的10倍;若报价升至38-40欧元,倍数将升至14.6-15.3倍(2026年)和11.3-11.8倍(2027年)。
- 交易预计第一年GAAP EPS稀释中个位数至高个位数百分比(-MSD至HSD%),第二年改善至低个位数百分比(-LSD%),两年累计稀释约3%。
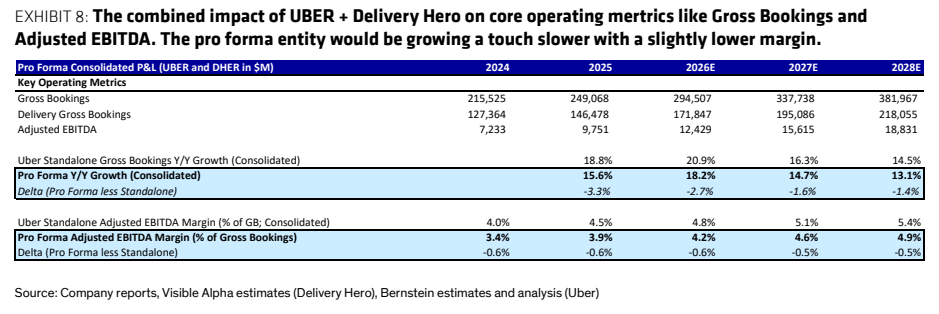
- 对调整后EBITDA影响较小,因为拖累项在利润表下方或非现金,但仍是利润率稀释性的。
- 假设70%债务和30%现金融资,未假设收入协同效应,仅考虑适度成本协同。
- 市场重叠可能引发监管反对,涉及土耳其、西班牙、葡萄牙、瑞典、智利等;增量市场包括意大利、韩国、香港、沙特阿拉伯、阿根廷。
- 外卖英雄2025年GMV达550亿美元,亚洲为最大区域(GMV 207.8亿欧元),MENA其次(146.44亿欧元)。
- 外卖英雄调整后EBITDA利润率(占GMV百分比)从2022年的-1.1%提升至2025年的1.8%。
- 广告收入已增至约15亿欧元,占GMV约3%,管理层目标超过4%。
- 优步此前已逐步增持外卖英雄股份至19.5%(含期权),初始报价较5月22日收盘价33.6欧元折价2%。
- 报告质疑优步在关键时期(有机再投资、回购、自动驾驶、其他并购)使用资本于该交易的合理性。
- DoorDash收购Deliveroo后已实现增长再加速,为优步运营外卖英雄提供先例。
论述逻辑
外卖英雄收到优步收购要约 → 初始报价33欧元/股,投资者寻求更高价格 → 交易具有战略意义(规模、资产稀缺性、防御性) → 但备考分析显示EPS稀释,尤其是第一年 → 融资结构(70%债务+30%现金)和协同效应影响稀释程度 → 市场重叠可能引发监管障碍,导致资产剥离或为DoorDash创造机会 → 若交易完成,将巩固优步国际地位,但资本使用效率存疑。
关键展望
- 交易进展:报价谈判(38-40欧元/股)、Prosus(持股约17%)因监管要求减持、Aspex(持股约15%)立场。
- 监管审查:欧洲市场重叠(土耳其、西班牙等)可能导致资产剥离。
- DoorDash角色:可能竞购MENA资产或剥离区域。
- 财务影响:第一年EPS稀释中高个位数,第二年低个位数,两年累计稀释3%。
- 报告未明确给出时间窗口或目标价调整。
推荐标的
- UBER(优步):评级“跑赢大盘”(Outperform),目标价110美元,2026年5月22日收盘价71.82美元。理由:战略收购虽稀释EPS,但长期规模效应和全球布局。
- DASH(DoorDash):评级“跑赢大盘”(Outperform),目标价270美元,2026年5月22日收盘价160.25美元。理由:可能受益于资产剥离机会,且自身整合Deliveroo进展良好。
关键图表
图1. 我们估计初始报价的隐含倍数为2026年预期调整后EBITDA的13倍和2027年预期的10倍。据媒体报道,曾提出38欧元/股的价格——但似乎被拒绝了。报价在38-42欧元/股左右。
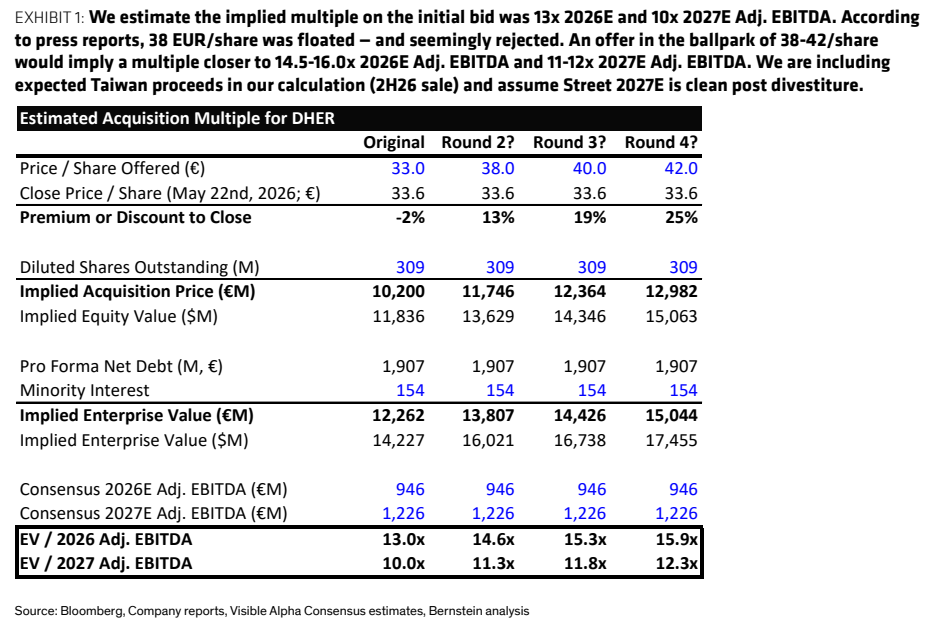
图2. 按调整后EBITDA计算,优步的估值倍数不再有货币溢价。我们不希望优步为这项资产支付更多。
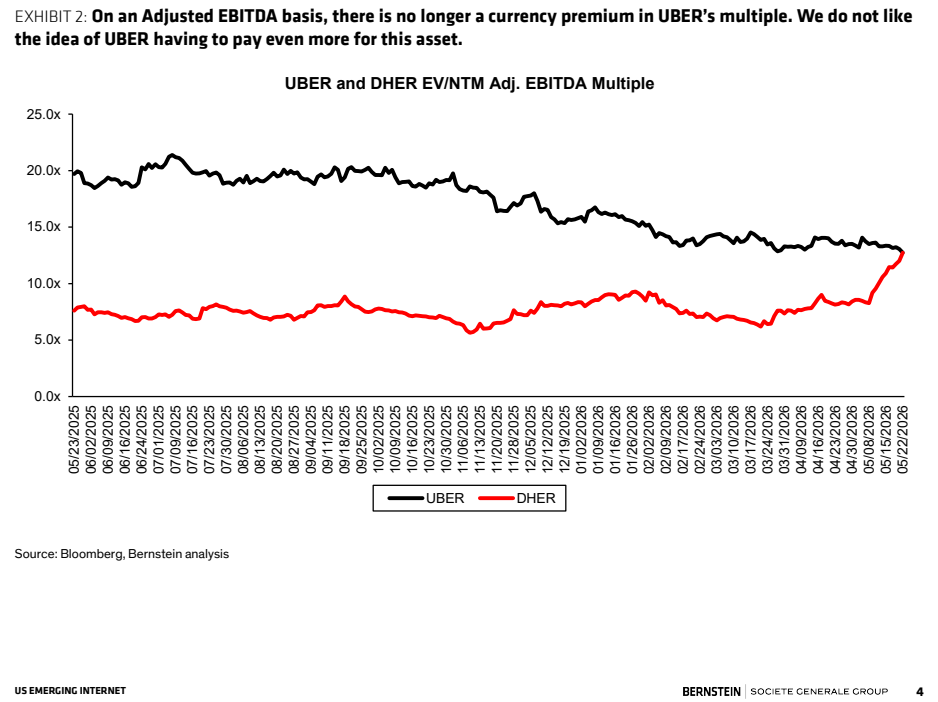
图3. 近年来,Delivery Hero的增长相对稳定在HSD区间,盈利能力有所改善。
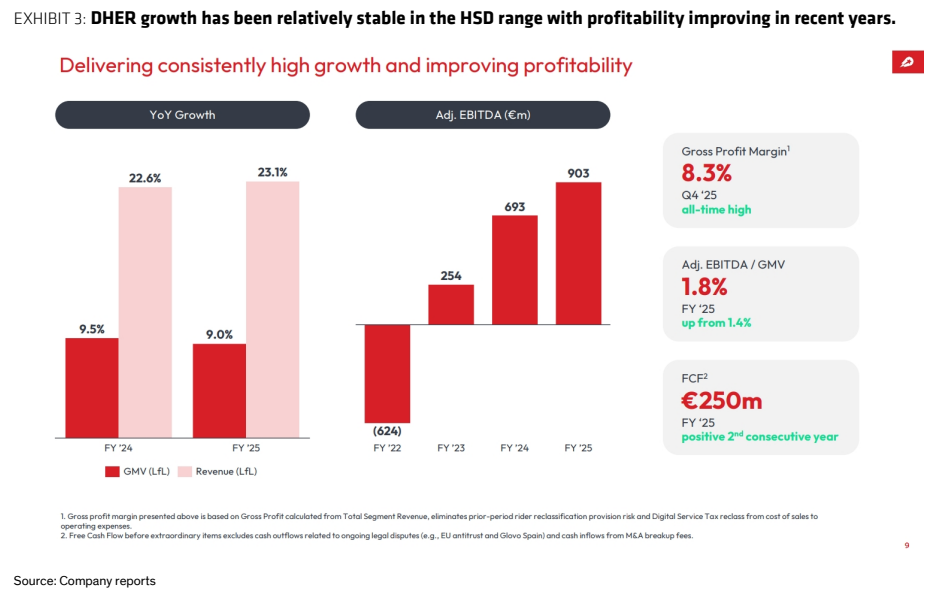
图4. Delivery Hero是一个大型平台,截至2025年GMV超过550亿美元。亚洲是该公司最重要的地区,尽管近期增长在报告基础上受到竞争等因素的拖累。
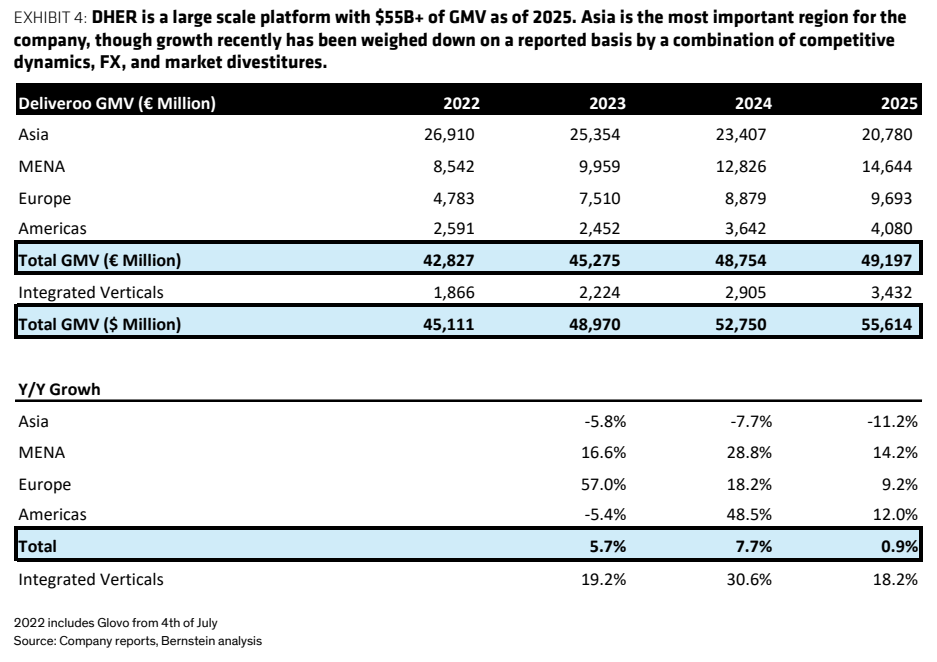
图5. 管理层调整后的同类增长率让我们更好地了解Delivery Hero业务近几个季度的趋势。
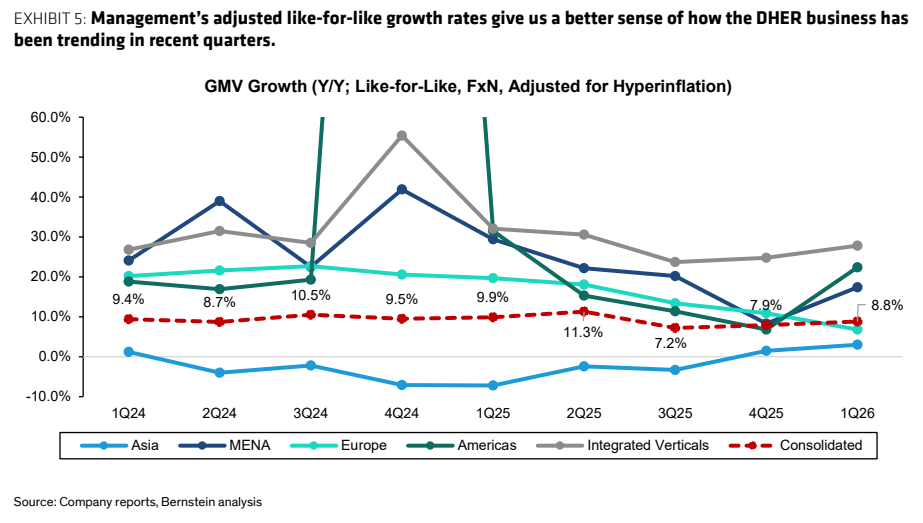
图6. Delivery Hero的调整后EBITDA利润率占GMV的比例为低个位数。
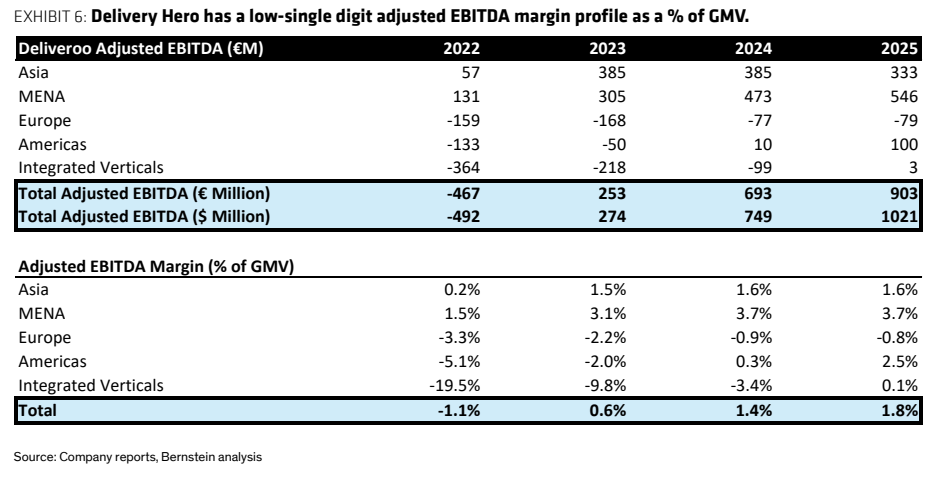
图7. Deliveroo的广告收入已增至15亿欧元,约占GMV的3%。管理层预计渗透率将超过4%。
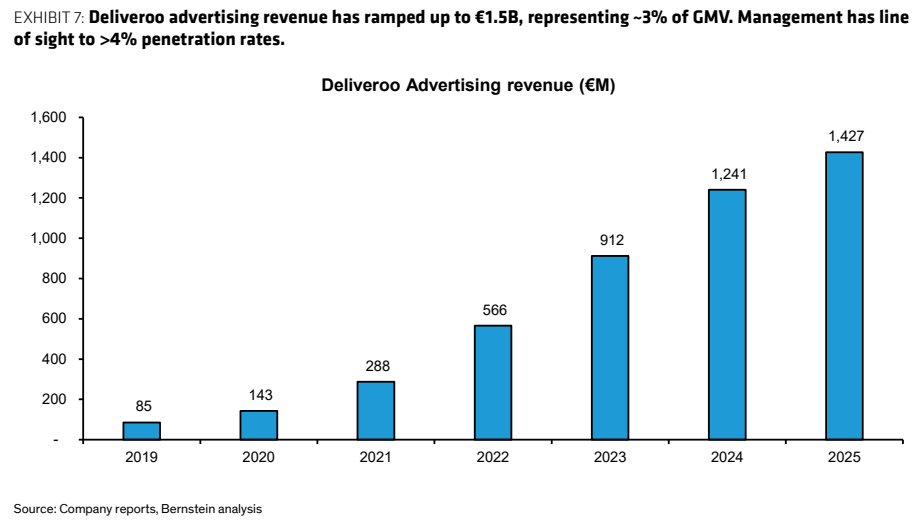
图8. 优步与Delivery Hero合并对总预订量和调整后EBITDA等核心运营指标的综合影响。备考实体增长将略慢,利润率略低。