中银证券 房地产行业第38周周报本周新房、二手房成交环比均转正;全国二手房交易占比超过50 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中银证券发布2026年第38周房地产周报指出,该周一二手房成交动能均出现环比转正态势。 第38周监测的47城新房成交面积达212.0万平,环比上升16.3%,同比降幅收窄至13.3%;23城二手房成交面积为239.7万平,同环比均由负转正,环比上升14.7%、同比上升10.3%。 政策层面,住建部指出中国房地产市场正进入存量时代,2026年1-8月二手房交易占比已达52%,后续将全力推行项目公司制、主办银行制及现房销售制三项基础性制度。 土地市场方面,百城土地成交规划建面1288.9万平,环比下降2.1%、同比上升15.0%,土地溢价率降至8.6%。 资本市场上,当周房企国内债发行总额149.6亿元,同环比大幅提升,净融资额达63.1亿元;申万房地产板块绝对收益达3.3%,超额收益跑赢沪深300指数3.3个百分点。 机构认为现售模式对房企回款周转短期有压力但利空有限,继续看好融资能力过硬及存量运营改造实力突出的优质房企。
主要观点
- 新房成交面积环比转正,同比降幅收窄9.1个百分点。第38周47城新房成交面积为212.0万平,环比上升16.3%,同比下降13.3%;其中二线城市表现亮眼,环比大幅增长35.6%,同比微增0.9%,三四线环比增长18.2%,一线城市环比下降10.6%。
- 二手房成交同环比双双由负转正,二线城市增速反弹显著。第38周23城二手房成交面积达239.7万平,环比增长14.7%,同比增长10.3%;二线城市环比增长18.9%,同比增速提升23.2个百分点至8.4%。
- 新房库存面积与去化周期环比上升,但同比均呈下行走势。截至第38周末,13城新房库存面积7329.3万平,环比微增2.2%,同比下降10.2%;整体去化周期为18.7个月,环比扩大1.2个月,同比下降3.7个月,其中三四线城市去化周期高达60.8个月。
- 百城土地成交呈现环比量价齐跌、同比量价齐涨格局。第37周百城全类型成交土地建面1288.9万平(环比-2.1%,同比+15.0%),成交总价224.9亿元(环比-51.6%,同比+56.3%),楼面均价1745元/平(环比-50.5%),溢价率为8.6%(环比下降7.6个百分点)。
- 房企国内发债放量,单周净融资额转正达到63.1亿元。第38周房地产行业国内债券总发行量149.6亿元,环比增长89.9%,同比增长123.0%;总偿还量为86.5亿元,环比降24.6%。静安置业、闵房集团、上城城发、首开股份为当周主要发债企业。
- 房地产板块超额收益显著上升,板块估值微幅修复。第38周房地产行业绝对收益为3.3%,较上周上升6.5个百分点;相对沪深300指数的超额收益为3.3%,较上周提升5.7个百分点;板块PE回升至8.56X,较上周上升0.19X。
- 住建部明确全国二手房交易占比超50%,并力推三大基础性制度落地。2026年1-8月二手房交易占比达到52%(2020年为27%,2025年为46%),下一步将全力推进项目公司制(做实实施主体)、主办银行制(规范项目融资)和现房销售制(一手交钱一手交房,防范交付风险)。
论述逻辑
- 高频周度数据反弹(47城新房与23城二手房成交环比由负转正,发债净融资额达63.1亿元)及住建部指明存量时代新格局(二手房交易占比超50%并出台现售等三项新制) -> 现房销售制落地虽短期内对房企周转速度与现金流回款造成阶段性承压,但中长期利于防范风险、供给侧出清并稳定购房人信心 -> 行业格局洗牌加速,资金雄厚、具备多元融资渠道的国央企/龙头房企以及具备存量改造运营优势的企业将脱颖而出。
关键展望
- 密切关注“金九银十”成交持续性及销售与房价持续下行风险。进入传统销售旺季后,市场基本面能否持续修复是核心观察指标,需警惕购房者信心不足导致修复不及预期。
- 关注各地现房销售制度及细则落地对开发商资金周转的实际冲击。现售制将推迟房企回款节点,需持续跟踪各地方土地出让与项目监管细则的推进节奏及磨合情况。
推荐标的
- 开发类房企:华润置地、中国金茂、建发国际集团、滨江集团、保利置业集团。推荐理由:具备股权与债权融资能力且自身资金实力雄厚,受益于行业新模式建立及供给侧出清。
- 运营类企业:华润万象生活、太古地产、中国国贸。推荐理由:在商业地产运营及存量物业改造领域具备深厚实力,契合房地产迈向存量时代的政策导向。
- 经纪服务公司:我爱我家。推荐理由:全国二手房交易占比已突破50%,二手房交易地位显著提升,直接利好头部房产经纪服务龙头。
关键图表
图1. 表 1: 47个城市新房成交套数为1.9万套,环比上升
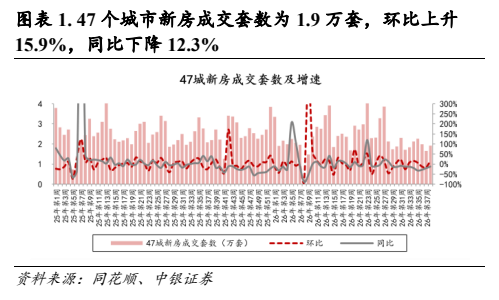
图2. 表 9: 、、三四线城市新房库存套数同比增速分别
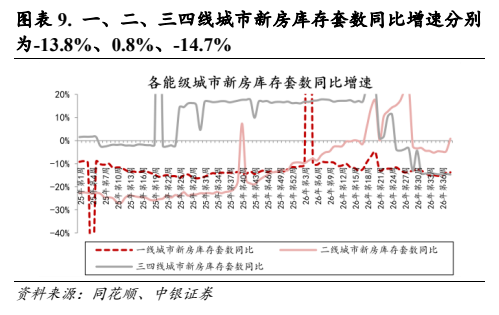
图3. 表 18: 、、三四线城市新房库存面积去化周期同比
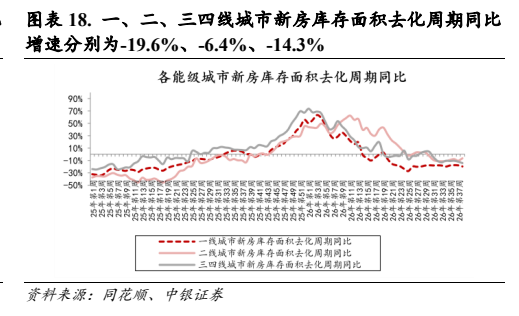
图4. 表 26: 百城成交土地总价为224.9亿元,环比下降
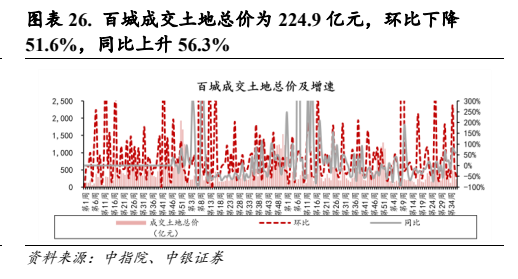
图5. 表 34: 、、三线城市成交土地楼面均价同比增速分
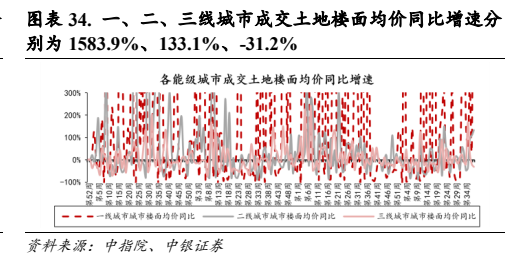
图6. 表 42: 、、三线城市住宅成交土地总价环比增速分
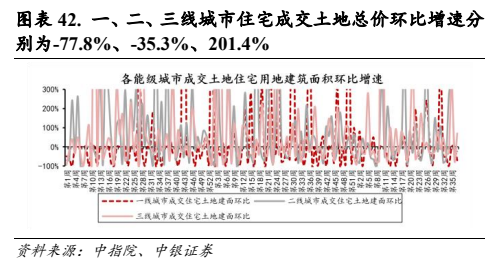
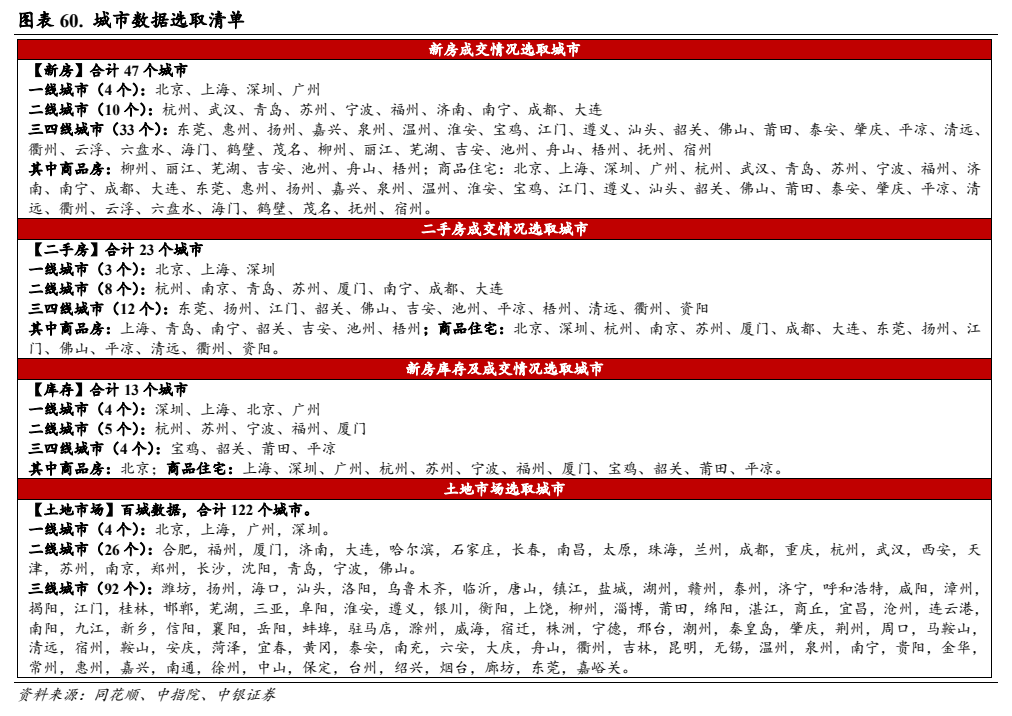
图8. 图表 60: 城市数据选取清单