西部证券 跟踪点评利润增速亮眼,加盟加速渗透
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
西部证券发布潮宏基(002345.SZ)跟踪点评,维持“买入”评级,当前价格8.3元。 公司2026H1实现营业收入43.74亿元,同比+6.7%;归母净利润4.22亿元,同比+27.4%;其中2026Q2单季营收18.76亿元,同比+1.4%,归母净利润1.58亿元,同比+11.3%。 公司拟每10股派发现金红利2.00元(含税),分红率约42%。 利润高增的核心来自毛利率大幅改善:2026H1毛利率27.39%,同比+3.58pct,其中自营渠道毛利率44.86%,同比+13.34%,高毛利时尚珠宝收入同比+16.8%、收入占比升至53.2%。 截至2026年6月末存货27.17亿元,较年初45.34亿元下降40.1%,黄金库存风险有效释放;经营活动现金流量净额13.09亿元,同比+223%。 渠道端门店总数1682家,较2025年6月末净增140家(+9.1%),其中加盟代理店1510家、净增170家(+12.7%),加盟模式加速渗透、扩张逻辑持续兑现。 分析师张诗宇预计2026-2028年营收106/118/129亿元,EPS 0.86/1.04/1.15元,对应P/E 9.7/8.0/7.2,并提示金价大幅波动、市场竞争加剧、存货管理等风险。
主要观点
- 2026H1营收与利润双增:营业收入43.74亿元(同比+6.7%),归母净利润4.22亿元(同比+27.4%)。
- 2026Q2单季营收18.76亿元(同比+1.4%)、归母净利润1.58亿元(同比+11.3%);2026Q1/Q2归母净利润分别为2.64/1.58亿元,同比+39.5%/+11.4%,在金价高位波动背景下连续实现双位数利润增长。
- 分红方案:拟每10股派发现金红利2.00元(含税),分红率约42%。
- 利润增长主因毛利率大幅改善:2026H1毛利率27.39%,同比+3.58pct。
- 自营渠道受益金价上涨和存货增值,2026H1自营渠道毛利率44.86%,同比+13.34%。
- 产品结构优化带动盈利中枢上移:金价上涨、一口价性价比凸显,2026H1高毛利时尚珠宝收入同比+16.8%,收入占比升至53.2%。
- 存货去化显著、现金创造能力强劲:存货27.17亿元,较年初45.34亿元下降40.1%,黄金库存风险有效释放;上半年经营活动现金流量净额13.09亿元,同比+223%,主要系销售回款良好叠加存货去化回笼资金。
- 渠道扩张、加盟加速渗透:门店总数1682家,较2025年6月末的1542家净增140家(+9.1%);加盟代理店1510家,较1340家净增170家(+12.7%),扩张逻辑持续兑现。
- 盈利预测与评级:预计2026-2028年营收106/118/129亿元,EPS 0.86/1.04/1.15元,维持“买入”评级。
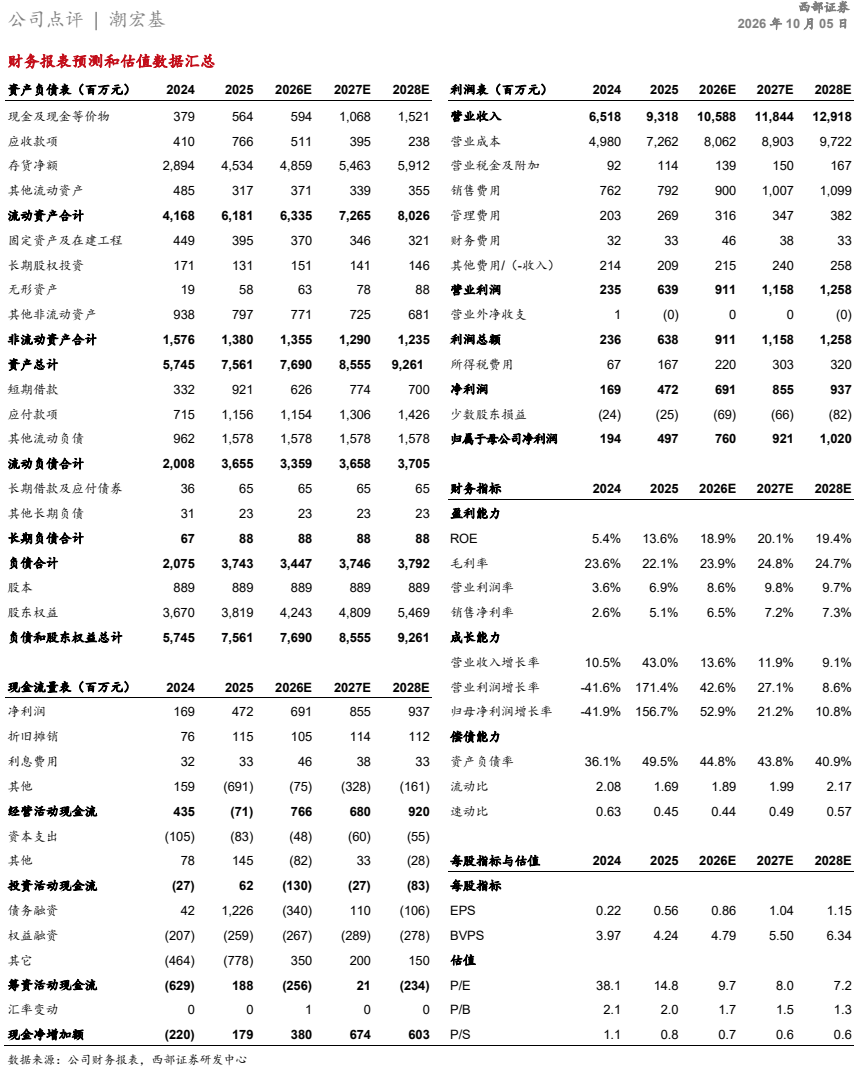
- 核心数据表显示2026E-2028E归母净利润760/921/1,020百万元(增速52.9%/21.2%/10.8%),P/E 9.7/8.0/7.2,P/B 1.7/1.5/1.3,ROE 18.9%/20.1%/19.4%。
- 风险提示:金价大幅波动风险、市场竞争加剧、存货管理等风险。
论述逻辑
- 公司发布2026年半年度报告(事件)→ 2026H1营收43.74亿元(+6.7%)、归母净利4.22亿元(+27.4%),Q1/Q2净利同比+39.5%/+11.4%实现连续双位数增长(业绩验证)→ 增长核心归因为毛利率大幅改善:自营渠道受益金价上涨和存货增值(毛利率44.86%,同比+13.34%),叠加一口价性价比凸显、高毛利时尚珠宝收入+16.8%、占比升至53.2%,产品结构优化带动盈利中枢上移(驱动拆解)→ 同期存货较年初下降40.1%、经营现金流+223%,黄金库存风险有效释放、现金创造强劲(经营质量佐证)→ 门店总数1682家、净增140家,其中加盟店净增170家,加盟模式加速渗透、扩张逻辑持续兑现(成长逻辑)→ 由此预计2026-2028年营收106/118/129亿元、EPS 0.86/1.04/1.15元,维持“买入”评级(结论)。
关键展望
- 2026-2028年预测:营收106/118/129亿元(增速13.6%/11.9%/9.1%),归母净利润760/921/1,020百万元(增速52.9%/21.2%/10.8%),EPS 0.86/1.04/1.15元,对应P/E 9.7/8.0/7.2、P/B 1.7/1.5/1.3。
- 评级维持“买入”;按西部证券评级说明,“买入”指公司未来6-12个月投资收益率领先市场基准指数20%以上,A股以沪深300为基准。
- 风险因素:金价大幅波动风险、市场竞争加剧、存货管理等风险。
推荐标的
- 潮宏基(002345.SZ):维持“买入”评级(前次评级买入,评级变动维持),当前价格8.3元;推荐理由为利润增速亮眼、毛利率大幅改善、加盟模式加速渗透,预计2026-2028年营收106/118/129亿元、EPS 0.86/1.04/1.15元。
关键图表
图1. 公司 点 评 | 潮 宏基 2026 年 10 月 05 晶