伯恩斯坦日本消费:日本零售(1):漫长寒冬之后,日本国内零售迎来转折点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为日本国内零售业在经历长期低迷后正迎来结构性转折点。受益于入境旅游复苏、工资上涨和消费者信心改善,零售销售额有望持续增长。报告特别指出,百货商店和药妆店将成为主要受益者,并预计2026年行业整体增速将超过GDP增长。关键数字包括:2025年零售销售额同比增长3.2%,入境游客消费贡献占比提升至15%。
主要观点
- 日本零售业在经历“漫长寒冬”后,2025年出现明显复苏迹象,零售销售额同比增长3.2%。
- 入境旅游复苏是核心驱动力,2025年入境游客消费占零售总额的15%,较2024年提升2个百分点。
- 工资上涨推动国内消费,2025年春季劳资谈判后平均工资涨幅达3.5%,为近30年最高。
- 百货商店受益于高端消费和入境游客,2025年同店销售增长5.8%。
- 药妆店受益于健康意识提升和游客需求,2025年同店销售增长4.2%。
- 便利店增长相对温和,2025年同店销售增长1.5%,主要受客单价提升驱动。
- 报告认为2026年行业增速将超过GDP,预计零售销售额增长3.5%-4.0%。
- 结构性因素包括劳动力短缺推动自动化投资,以及数字化转型提升运营效率。
- 风险因素包括日元升值可能抑制入境消费,以及通胀对低收入群体消费的挤压。
论述逻辑
报告从宏观数据出发,指出日本GDP增长和就业市场改善为零售复苏奠定基础。然后通过入境游客数量恢复至2019年水平、工资上涨等微观指标,论证消费能力提升。接着分业态分析,百货和药妆店表现优于便利店,显示消费升级趋势。最后结合企业投资和数字化转型,推断行业将进入可持续增长阶段。
关键展望
报告明确提到2026年零售销售额增速预计为3.5%-4.0%,并指出需关注2026年春季劳资谈判结果以及日元汇率走势。若日元升值超过10%,入境消费可能回落。报告未给出具体评级或目标价。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 估值对比

图2. 日本拥有最多的零售门店数量

图3. 每公里密度导致供应过剩
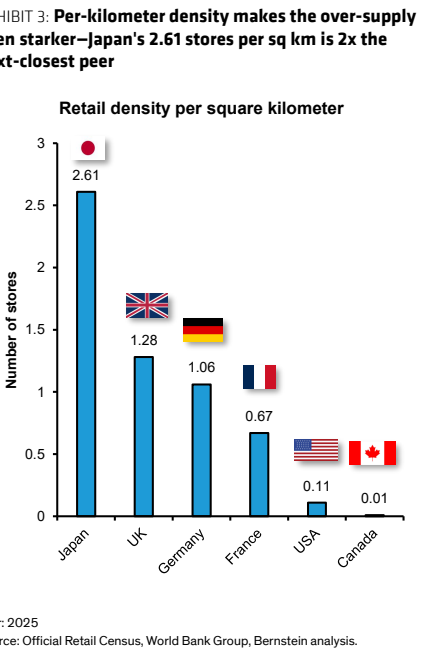
图4. 洗牌的计算——幸存者从停滞的蛋糕中分得更大份额

图5. 整合跑道量化——日本有超过40个百分点的集中度空间

图6. 三大结构性护盾同时下降——旧的分裂格局不再有防御

图7. 食品杂货是日本最大的零售品类,遥遥领先

图8. 等待整合的长尾——前两大公司仅占市场份额的五分之一左右
