摩根大通 中国电池与材料:铜箔供应紧张随涨价缓解;十月产量展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
宁德时代 A/H 股价本月以来下跌 18%(同期 CSI 300 为 -6%),市场担忧集中于需求放缓、竞争与减产。 第三方机构 ZE Consulting 曾于 9 月 15 日盘后将其 9 月产量预估下调 12%,最新一次再降 3%,累计下调 14%,使 9 月产量增速预期从 +9% m/m 恶化至 -5% m/m,起因是铜箔供应紧张、加工费谈判未决。 摩根大通渠道调查显示,铜箔价格谈判已于 9 月下旬完成,加工费上调 Rmb1-2k/t,仅相当于电池成本的 ~0.1-0.2%,供应瓶颈基本解除。 ZE Consulting 预计宁德时代 10 月产量环比反弹 +6%、回到 8 月水平,且原材料采购量自 10 月中旬起加速,进一步支撑产量回升。 按当前趋势,报告估算宁德时代 FY26 产量将超过 1.1TWh、销量约 1.0TWh(同比 ~50% 增长),并重申其为中国电池价值链首选。 行业层面,主要电池商 10M26 产量预计同比增长 ~55%,从 1Q26 的 40% 加速至 2Q26 的 60% 和 3Q26 的 62%,动力来自 8M26 ESS 电池出货 +95% y/y、电动车出口近 +130% y/y、欧洲 EV 销量 >40% y/y 以及商用车 EV 销量 +45% y/y(电池量 ~70% y/y);尽管中国乘用 EV 零售 9M26 预计同比 -12%(CPCA),单车带电量 8M26 提升 9 kWh(~21% y/y)形成对冲。
主要观点
- 宁德时代 A/H 股价本月以来下跌 18%,跑输 CSI 300(-6%),市场担忧集中在需求放缓、竞争与减产。
- ZE Consulting 两次下调宁德时代 9 月产量预估:9 月 15 日盘后下调 12%、最新更新再降 3%,累计 14%,9 月增速预期由 +9% m/m 降至 -5% m/m。
- 下调归因于铜箔供应紧张:多数其他电池商 8 月已接受更高加工费,而宁德时代当时仍在与铜箔供应商谈判定价。
- 渠道调查显示宁德时代已于 9 月下旬就铜箔价格达成协议,加工费上调 Rmb1-2k/t,仅占电池成本约 0.1-0.2%,供应瓶颈基本解除。
- ZE Consulting 预计宁德时代 10 月产量环比 +6%、回到 8 月水平,且其原材料采购量预计自 10 月中旬起加速,进一步支撑产量回升。
- 按当前趋势,报告估算宁德时代 FY26 产量超过 1.1TWh、销量约 1.0TWh(同比 ~50% 增长),并重申其为中国电池价值链首选。
- 主要电池商 10M26 产量预计同比增长约 55%,从 1Q26 的 40% y/y 加速至 2Q26 的 60% 和 3Q26 的 62%。
- YTD 增长由多重需求支撑:8M26 中国厂商 ESS 电池出货 +95% y/y(ICCSino)、电动车出口近 +130% y/y、欧洲 EV 销量 >40% y/y、商用车 EV 销量 +45% y/y(电池量 ~70% y/y,重卡带动)。
- 中国乘用 EV 零售偏弱,CPCA 估计 9M26 零售同比 -12%,但单车带电量 8M26 提升 9 kWh(约 +21% y/y)对冲了国内销量疲弱。
- 二线电池商随新产能爬坡在追赶,但宁德时代仍领先,其 3Q26 产量同比增长 66%。
- 9 月中国 NEV 销量预估环比 +10%,但季节性趋势低于 2025 年 9 月(当时环比 +14%)。
- 月度产量表显示:六大电池商(BYD、CATL、Gotion、EVE、CALB、REPT)9 月合计产量同比 +57%、环比持平,10 月预估同比 +53%、环比 +7%;宁德时代 9 月同比 +53%、环比 -5%,10 月预估同比 +46%、环比 +6%。
论述逻辑
- 宁德时代 A/H 月内下跌 18%(CSI 300 为 -6%)← 市场担忧需求放缓、竞争与减产 ← ZE Consulting 以铜箔供应紧张、加工费谈判未决为由,两次下调其 9 月产量预估(累计 -14%,增速由 +9% m/m 转为 -5% m/m)← 摩根大通渠道调查显示 9 月下旬铜箔价格谈判完成,加工费上调 Rmb1-2k/t、仅占电池成本 ~0.1-0.2% → 供应瓶颈基本解除 → ZE 预计 10 月产量环比 +6% 回到 8 月水平、10 月中旬起原材料采购加速 → 据此推算宁德时代 FY26 产量 >1.1TWh、销量 ~1.0TWh(~50% y/y)→ 叠加 10M26 行业产量 ~55% y/y 及 ESS(+95% y/y)、EV 出口(近 +130% y/y)、欧洲 EV(>40% y/y)、商用车(+45% y/y)等结构性需求 → 维持宁德时代为中国电池价值链首选。
关键展望
- 宁德时代 10 月产量预计环比 +6%、回到 8 月水平;原材料采购量自 10 月中旬起加速,支撑产量恢复动能。
- FY26 展望:基于当前趋势,我们估计宁德时代将以超过 1.1TWh 的产量和约 1.0TWh 的销量结束 FY26,同比增速约 50%。
- 行业展望:主要电池商 10M26 产量预计同比增长约 55%。
- Sep-26 NEV 销量预估环比 +10%,但趋势低于 Sep-25(+14% m/m);9M26 中国乘用 EV 零售预计同比 -12%(CPCA 估计)。
- 本报告未重列新的目标价;评级历史图表中 CATL-A 最新记录为 16-Apr-26 OW(价格 431.00 Rmb、目标价 520 Rmb),CATL-H 最新记录为 16-Apr-26 OW(价格 655.50 HK$、目标价 725 HK$)。
推荐标的
- 宁德时代仍为中国电池价值链首选:CATL-A(300750 CH)评级 OW,28-Sep 价格 292.0、市值 205,244 US$M、26E P/E 14.2 倍;CATL-H(3750 HK)评级 OW,价格 484.6、26E P/E 20.1 倍(Rebecca Wen 覆盖)。
- 上游与中游 OW 覆盖标的:Ganfeng Lithium(002460 CH,41.9)、CMOC(3993 HK,14.9,Avery Chan);Shanghai Putailai(603659 CH,20.8)、Wuxi Lead-A(300450 CH,31.2)、Wuxi Lead-H(470 HK,25.5)、CALB(3931 HK,17.2,Rebecca Wen);CNGR(300919 CH,36.2,Parsley Ong);Tianqi Lithium(002466 CH,39.4)与 EVE Energy(300014 CH,47.6)为 N。
- 中游 UW 标的:Gotion(002074 CH,26.1)、Dynanonic(300769 CH,38.1)、Ningbo Ronbay(688005 CH,22.4);Yunnan Energy(002812 CH,45.1)、Hunan Yuneng(301358 CH,49.5)为 N;另有 Zhejiang Huayou、Beijing Easpring、Shanshan、Shangtai、Capchem、Do-Fluoride、Shenzhen Senior、Yinghe、Hangke、REPT、Sunwoda、Huayu 等为 NC。
- NEV 整车(Nick Lai 覆盖)OW:BYD(1211 HK,77.7)、Geely(175 HK,16.2)、GAC(2238 HK,2.5)、XPeng(XPEV US,10.1)、Leapmotor(9863 HK,35.6);UW:Great Wall Motor(2333 HK,7.4)、SAIC(600104 CH,10.8)、Changan Auto(200625 CH,3.2)、Li Auto(LI US,11.8);N:Brilliance China(1114 HK,1.8)、BAIC Motor-H(1958 HK,0.7)、NIO(NIO US,3.6)。
- 汽车零部件:Minth(425 HK,23.5)OW、Sanhua(002050 CH,35.4)/Sanhua-H(2050 HK,24.0)OW(Karen Li);Tuopu(601689 CH,46.5)UW;Nexteer(1316 HK,4.6)、Fuyao-H(3606 HK,55.0)/Fuyao-A(600660 CH,52.9)、Joyson(600699 CH,24.0)为 N(Rebecca Wen 覆盖)。
- 评级历史记录(评级与目标价调整史):CATL-A 最新一条为 16-Apr-26 OW、价格 431.00 Rmb、目标价 520 Rmb;CATL-H 最新一条为 16-Apr-26 OW、价格 655.50 HK$、目标价 725 HK$。
关键图表
图1. 宁德时代与同业的历史同比增速(同比 %)

图2. 两大电池制造商产量与滞后一个月的中国新能源汽车零售销量趋势对比(GWh)

图3. 历史上三季度平均产量较二季度平均产量的增速(环比 %)
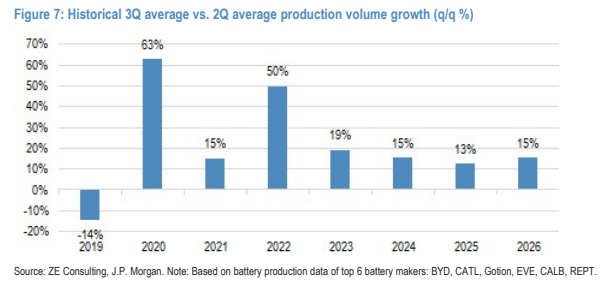
图4. 宁德时代在理想汽车中的份额

图5. 主要电池制造商的三元(NCM)产量趋势(GWh)
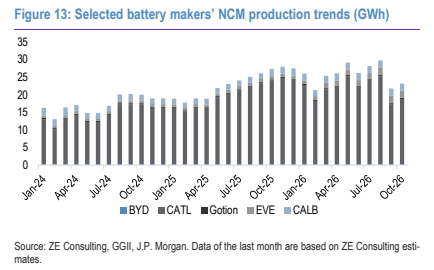
图6. 中国企业对美国的储能电池出口(月度)(单位:GWh)
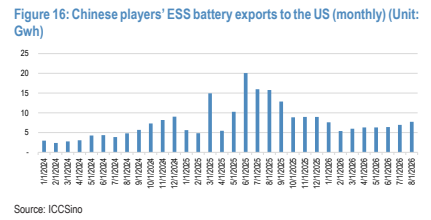
图7. 电池材料成本估算
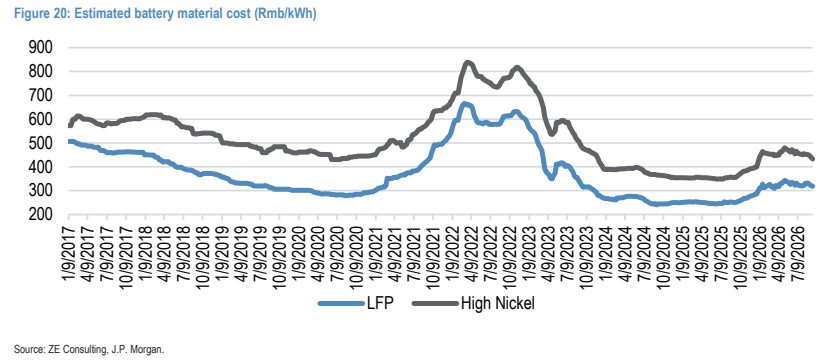
图8. 储能电池价格:中国 vs. 韩国/日本企业
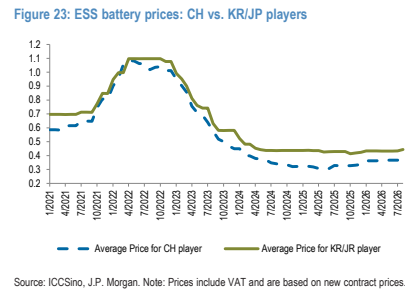
图9. 三元(NCM)正极材料价格(万元/吨)
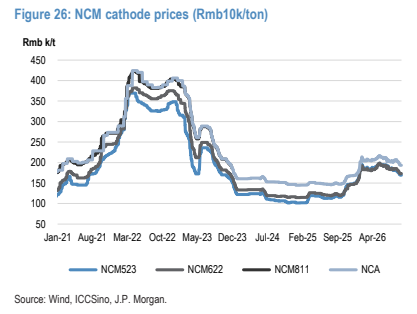
图10. 隔膜价格(元/平方米)
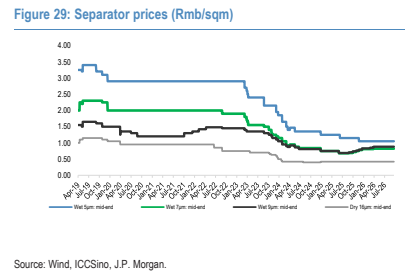
图11. 氢氧化锂价格
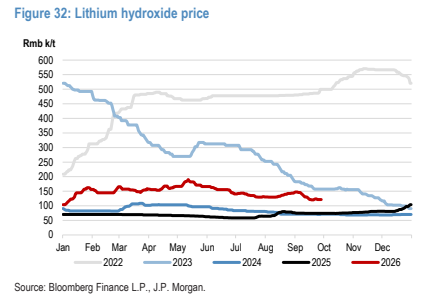
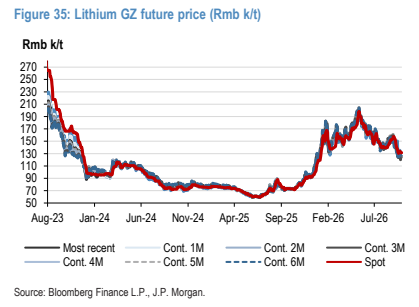
图12. 广州期货交易所锂期货价格(元/公斤)