美国银行:美银 医疗保健|中国医药、生物科技:三项合作协议夯实行业增长动能
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
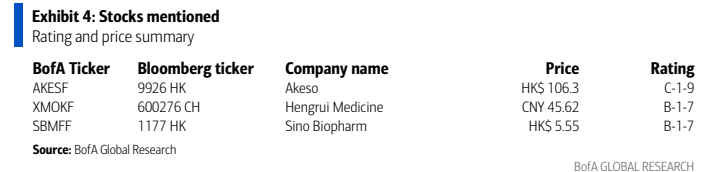
美国银行认为 9 月末接连公布的三项合作协议共同强化了中国医药、生物科技行业的增长动能。 其一,9 月 28 日 AstraZeneca 宣布通过可转换优先股向 Summit Therapeutics(康方生物依沃西单抗的海外合作伙伴)投资 US$2.0bn,美国银行视其为对依沃西差异化 PD-1/VEGF 双抗特征及全球潜力的背书,尽管康方未披露直接新增经济利益,仍维持 Buy 与 HKD136 目标价。 其二,恒瑞医药将潜在每周一次口服 GLP-1/GIP 双重激动剂 HRS-1596 的中国以外权益授权给 Novo Nordisk,总对价最高 US$2.6bn,含 US$300mn 首付款、最高 US$2.3bn 开发/监管/商业里程碑款及净销售额分成,恒瑞保留中国大陆、香港、澳门及台湾权利;美国银行将首付款纳入模型,目标价由 RMB65.8 上调至 RMB67.0 并重申 Buy,同时上调 2027E 收入预测 5.4%至 RMB39,248mn、2027E 净利润预测上调 20.8%至 RMB10,512mn。 其三,中国生物制药与 STADA 达成生物类似药战略合作,授予 pembrolizumab 生物类似药 TQB3570 在欧盟、瑞士、英国及 CIS 市场的独家商业化权,获首付款及最高 €53mn 里程碑款和两位数比例利润分成;美国银行将约 RMB120mn 首付款(假设约占交易总值 c.30%)纳入 DCF,目标价由 HKD7.3 上调至 HKD7.4 并重申 Buy,2027E 收入预测上调 0.3%至 RMB40,530mn。 报告覆盖股票现价:康方生物 HK$106.3(评级 C-1-9)、恒瑞医药 CNY 45.62(B-1-7)、中国生物制药 HK$5.55(B-1-7)。
主要观点
- 9 月 28 日 AstraZeneca 与 Summit Therapeutics 达成协议,AZ 将通过可转换优先股向 Summit 投资 US$2.0bn;Summit 是康方生物依沃西单抗(ivonescimab)的海外合作伙伴,美国银行将此视为对依沃西差异化 PD-1/VEGF 双抗特征的国际背书。
- AZ 合作计划将依沃西与 Claudin18.2 ADC 及潜在其他肿瘤资产联合开展临床,有望加速其从肺癌向胃肠道及其他瘤种扩张,并借助 AZ 领先的 ADC 组合扩大可及市场与长期商业潜力;美国银行认为交易实质提升了依沃西的验证度、全球开发可见度与战略价值,对康方生物构成利好。
- 恒瑞医药将 HRS-1596(潜在每周一次口服 GLP-1/GIP 双重激动剂)中国以外权益授权 Novo Nordisk,总对价最高 US$2.6bn:US$300mn 首付款+最高 US$2.3bn 开发、监管及商业里程碑款+净销售额分成;恒瑞保留中国大陆、香港、澳门及台湾权利。
- 美国银行视恒瑞与 Novo 的合作为对其代谢类药物研发能力的外部验证(尤其在 Novo 领先的肥胖与糖尿病领域),可观的向付款提供近期盈利与现金流支撑;将首付款纳入模型后,目标价由 RMB65.8 上调至 RMB67.0(上调 2%)并重申 Buy。
- 盈利预测调整:恒瑞 2027E 收入上调 5.4%(RMB39,248mn vs 原 37,238mn),2027E 净利润上调 20.8%(RMB10,512mn vs 原 8,703mn),2027E 基本 EPS 由 1.36 升至 1.64,2027E 营业利润率由 24.1%升至 27.9%。
- 中国生物制药与 STADA 达成战略生物类似药合作,授予 pembrolizumab 生物类似药 TQB3570 在欧盟、瑞士、英国及 CIS 市场的独家商业化权:SBP 获首付款、最高 €53mn 开发/监管/销售里程碑款及两位数比例利润分成,并保留开发、生产与商业供应责任。
- SBP 与 STADA 协议还包含最多三个额外肿瘤与免疫生物类似药的选项,以及向美国和 GCC 市场扩展的潜力;美国银行视其为战略利好,将 SBP 全球化战略从创新药对外授权延伸至生物药生产与国际供应,按约 RMB120mn 首付款(假设约占交易总值 c.30%)纳入 DCF,目标价由 HKD7.3 上调至 HKD7.4(上调 1%)并重申 Buy。
- SBP 盈利预测微调:2027E 收入上调 0.3%(RMB40,530mn vs 原 40,410mn),2027E 净利润上调 0.9%(RMB10,980mn vs 原 10,879mn),2027E 调整后净利润上调 0.9%至 RMB6,641mn。
- 报告覆盖股票与评级:康方生物(AKESF/9926 HK)现价 HK$106.3、评级 C-1-9;恒瑞医药(XMOKF/600276 CH)现价 CNY 45.62、评级 B-1-7;中国生物制药(SBMFF/1177 HK)现价 HK$5.55、评级 B-1-7(投资评级 1 对应 Buy)。
- 目标价方法与主要风险:康方 DCF 目标价 HK$136.0(11.3% WACC、3.5% 终值增长率),风险包括依沃西临床结果与监管时间表不确定、全球竞争加剧、NRDL 及美国降价压力;恒瑞 DCF 目标价 RMB67.0(6.8% 股本成本),风险包括开发受挫、新品放量缓慢、VBP 定价与 PD-1 竞争加剧;SBP DCF 目标价 HK$7.4(9.4% WACC),风险包括仿制药/创新药定价压力、竞争导致份额流失及生物类似药 VBP。
论述逻辑
- 9 月 28 日 AZ 通过可转换优先股向 Summit 投资 US$2.0bn → 美国银行视为对依沃西 PD-1/VEGF 双抗差异化价值与全球潜力的背书,且联合 Claudin18.2 ADC 的临床计划有望将依沃西拓展至胃肠道等瘤种 → 对康方生物正面,维持 Buy/HKD136 → 恒瑞将 HRS-1596 中国以外权益授权 Novo Nordisk(总额最高 US$2.6bn、首付款 US$300mn)→ 外部验证其代谢研发能力并带来近期盈利与现金流支撑 → 纳入首付款后上调 2027E 收入 5.4%、目标价至 RMB67.0、重申 Buy → 中国生物制药与 STADA 合作将 TQB3570 生物类似药推向 EU/瑞士/英国/CIS → 全球化战略由创新药对外授权延伸至生物药生产与国际供应 → 按约 RMB120mn 首付款(c.30% 交易总值)调整 DCF,目标价升至 HKD7.4、重申 Buy → 三项合作共同表明中国药企创新与制造资产获国际药企认可,夯实行业增长动能。
关键展望
- 在 AZ 合作下,依沃西有望加速从肺癌向胃肠道及其他瘤种扩张,并计划与 Claudin18.2 ADC 及潜在其他肿瘤资产联合开展临床,扩大可及市场与长期商业潜力。
- HRS-1596 仅处于临床开发起步阶段,未来里程碑付款仍取决于开发与监管风险;康方方面,尽管 AZ 交易未披露对康方的直接新增经济利益,交易强化了依沃西的全球开发可见度。
- SBP 与 STADA 协议包含最多三个额外肿瘤与免疫生物类似药的选项,并保留向美国和 GCC 市场扩展的潜力。
- 主要风险:康方——依沃西未来临床结果与监管时间表不确定、全球竞争加剧、NRDL 及美国降价带来的定价压力、超预期临床结果/新对外授权/产品销售为上行风险;恒瑞——开发受挫与审批延迟、新品放量缓慢、VBP 定价风险上升、PD-1 等药物竞争加剧、海外拓展缓慢;SBP——仿制药/创新药定价压力、竞争导致份额流失、开发受挫、医疗政策风险及生物类似药 VBP。
推荐标的
- 康方生物(Akeso,AKESF/9926 HK):投资评级 1(Buy,评级代码 C-1-9),现价 HK$106.3,目标价 HKD136;AZ 向其海外合作伙伴 Summit 投资 US$2.0bn 强化依沃西全球验证与战略价值。
- 恒瑞医药(Hengrui Medicine,XMOKF/600276 CH):投资评级 1(Buy,评级代码 B-1-7),现价 CNY 45.62,目标价由 RMB65.8 上调至 RMB67.0;Novo Nordisk 授权交易(总额最高 US$2.6bn)验证其代谢药物研发能力并支撑近期盈利与现金流。
- 中国生物制药(Sino Biopharm,SBMFF/1177 HK):投资评级 1(Buy,评级代码 B-1-7),现价 HK$5.55,目标价由 HKD7.3 上调至 HKD7.4;STADA 生物类似药合作将其全球化延伸至生物药生产与国际供应。
关键图表
图1. 关键预测调整
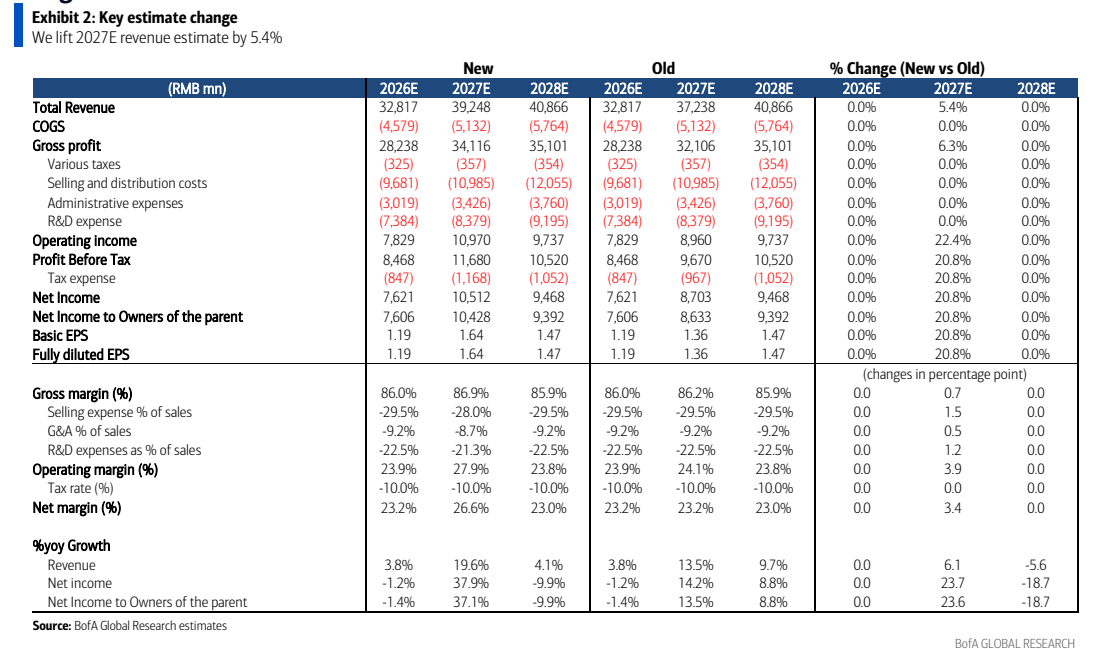
图2. 关键预测调整
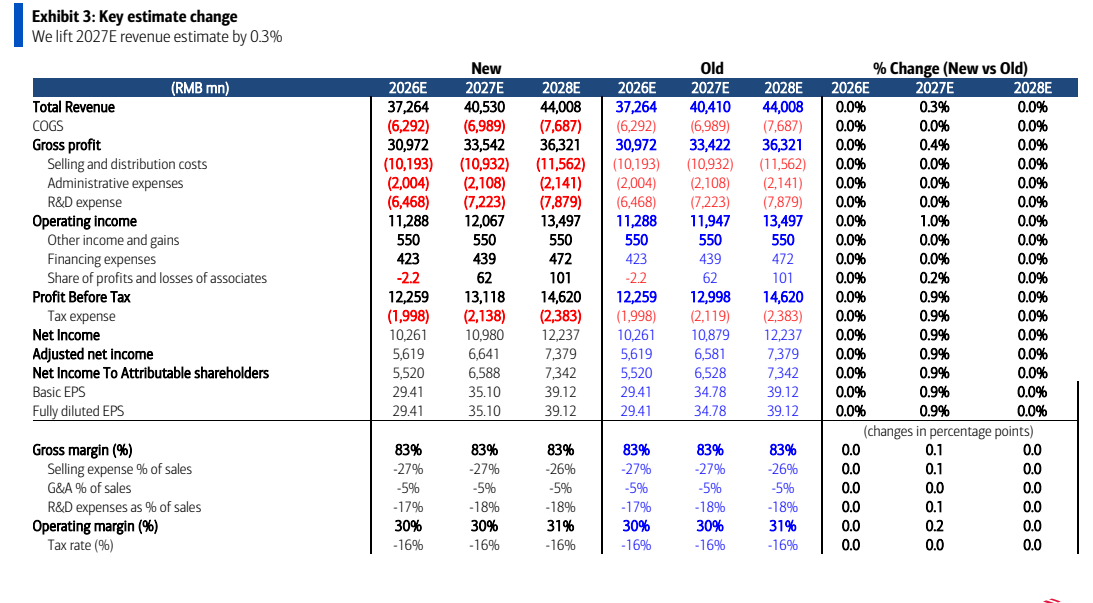
图4. 所提及股票