华兴源创(688001)面板检测领军,收购普赛斯开启光通信测试新增长极
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
申万宏源首次覆盖华兴源创并给予“买入”评级。 公司以检测技术为根基,覆盖平板显示、半导体、智能穿戴、汽车电子四大赛道,2025年消费电子检测业务收入占比69%,2026H1营收11.34亿元、同比增长23.91%,归母净利润0.95亿元、同比增长20.85%,业绩拐点确立。 2026年公司以2.06亿元现金收购普赛斯39%股权、持股提升至51%实现控股并表,切入光通信测试仪器赛道;AI算力拉动下2026年全球数通光模块市场规模有望达228亿美元,其中800G、1.6T合计贡献146亿美元、占约64%,速率迭代带动采样示波器、误码仪等测试设备量价齐升,普赛斯1.6T/800G采样示波器光通道带宽60GHz、放量在即。 消费电子端,苹果2026年9月发布首款折叠屏手机iPhone Duo(2026年出货约500万台、市占率约24.8%),2025-2027年OLED预计贡献约80%的显示新增设备投资,公司UTG玻璃全自动AOI(最小检出尺寸20μm)与Demura检测设备适配折叠屏量产需求。 半导体端,公司是国内少数同时自研ATE架构SoC测试机与PXIe架构测试机的企业,T7600支持2304路数字通道、400MHz测试速率,多项指标对标爱德万、泰瑞达畅销机型,PXIe方案已获头部先进封装厂商采购。 预计26-28年归母净利润2.76、5.23、7.69亿元,对应PE 106、56、38X,低于调整后可比公司PE均值125、73、52X,普赛斯2027年起全年并表、参考27-28年PE估值更合理。
主要观点
- 公司以检测技术为根基,业务覆盖平板显示、半导体、智能穿戴、汽车电子四大赛道,2025年主营业务收入中消费电子检测占比约69%、半导体检测约15%、其他业务(含汽车)约16%,消费电子业务毛利率修复至50%。
- 业绩拐点确立:2026H1营收11.34亿元、同比增长23.91%,归母净利润0.95亿元、同比增长20.85%;2024-2026H1毛利率42.1%、46.3%、49.9%持续修复,并推出员工持股计划(规模不超过64.98万股、受让价格34.26元/股)。
- 2020年并购欧立通完善智能穿戴检测、2026年以2.06亿元现金收购普赛斯39%股权(持股升至51%)并完成工商变更实现控股并表,正式进军光通信测试;实控人陈文源、张茜夫妇合计持股69.12%,股权结构稳定。
- AI驱动光模块高景气:2026年全球数通光模块市场规模有望达228亿美元,800G、1.6T合计贡献146亿美元、占约64%,2030年整体市场规模增至414亿美元;800G以上出货占比预估自2024年的19.5%升至2026年的60%以上。
- 头部光模块厂商提高资本开支验证景气:东山精密(索尔思)扩建项目新增投资5亿美元、项目总投资由12亿美元调增至17亿美元,源杰科技公告投资42.68亿元建设半导体科技产业园。
- 测试是速率提升下的通胀环节:采样示波器通道带宽需从30GHz向50GHz、65GHz逐代攀升,时钟恢复单元最高恢复速率从10GBaud跃升至120GBaud,误码分析仪单通道速率从25GBaud升级至113.44GBaud。
- 普赛斯核心产品放量在即:1.6T/800G采样示波器光通道带宽60GHz、支持112GBd PAM4光测试,1.6T高速误码仪单通道速率达106.25Gbd,CHIP测试机今年获批量订单,并布局OCS测试系统、PIC测试机、NPO测试解决方案等前沿方向。
- 苹果2026年9月10日发布首款折叠屏手机iPhone Duo,2026年全球折叠手机出货量约2020万台、其中iPhone Duo约500万台对应24.8%市占率;2025-2027年OLED预计贡献约80%的显示新增设备投资,公司UTG玻璃全自动AOI最小检出尺寸可达20μm,柔性OLED Mura补偿设备持续保持国内累计装机量领先。
- 智能穿戴与Micro-LED驱动检测升级:2025年全球Micro-LED显示市场收入同比增长150%、AR眼镜贡献58%市场收入;全球可穿戴设备出货量2025年达6.12亿台、同比增长9.1%,2029年预计达7.05亿台,欧立通覆盖智能手表屏幕/装配/按键及耳机气密性/声学检测。
- 半导体测试机是后道设备核心、SoC测试机占比63.14%;2015-2025年中国半导体销售额由982亿美元增至2113亿美元(CAGR 8.0%)、设备销售额由49亿美元增至493亿美元(CAGR 25.97%),国产替代空间广阔。
- 公司是国内少数同时自研ATE架构SoC测试机与PXIe架构测试机的企业:T7600支持2304路数字通道、400MHz测试速率,多项指标对标爱德万、泰瑞达畅销机型;PXIe平台配套四层平移式并测128工位EP3000分选机,已获国内先进封装SiP厂商大规模采购。
- 首次覆盖给予买入评级:预计26-28年归母净利润2.76、5.23、7.69亿元,对应PE 106、56、38X,低于剔除后可比公司PE均值125、73、52X;普赛斯2026年仅部分并表、2027年起全年并表,参考27-28年PE估值可比更合理。
论述逻辑
- 面板检测主业绑定苹果等国际大客户并确立业绩拐点 → 2020年并购欧立通、2026年控股普赛斯实现多赛道扩张 → AI算力拉动800G/1.6T光模块需求爆发(2026年数通光模块市场228亿美元、800G/1.6T合计146亿美元占约64%),速率迭代带动采样示波器、误码仪、时钟恢复单元等测试设备量价齐升,测试环节属于光模块产线通胀属性强和高价值量环节,普赛斯覆盖晶圆-芯片-器件-光模块全流程测试、高速示波器放量在即 → 苹果折叠屏iPhone Duo带动UTG/OLED产线资本开支上行(2025-2027年OLED占新增设备投资约80%),公司UTG AOI与Demura设备适配量产检测 → 芯片高端化下SoC测试机需求持续增长,T7600对标爱德万、泰瑞达,PXIe+EP3000方案获头部先进封装厂商采购,国产替代空间广阔 → 预计26-28年归母净利润2.76、5.23、7.69亿元,PE 106、56、38X低于调整后可比公司均值125、73、52X,普赛斯2027年起全年并表、参考27-28年PE估值更合理,首次覆盖给予买入评级。
关键展望
- 1.6T光模块正处于头部云厂商测试验证关键期,将从2026年起批量交付并进入量产爬坡,报告预计2027年为超高速光模块市场主流;3.2T处于研发阶段、技术路径启动预研。
- 股价催化剂:1.6T光模块大规模量产、普赛斯高速示波器获得头部光模块厂商大规模订单;苹果折叠屏手机出货超预期、UTG与OLED产线资本开支加码带动公司检测设备订单超预期。
- 并表与盈利节奏:普赛斯2026年仅部分并表(7月开始合并收入)、2027年起全年并表,预计普赛斯26-28年收入4.59亿、14.88亿、27.19亿元、毛利率55%、58%、60%,收入占比升至45.05%。
- 2026年员工持股计划考核目标:以2025年为基数,2026年营业收入增长率不低于20%、净利润增长率不低于100%。
- 风险提示:客户集中度较高的经营风险(主要客户苹果公司及其产业链厂商)、汇率变动风险(美元收款、日元付款)、商誉减值风险(欧立通与普赛斯并购形成商誉)。
推荐标的
- 华兴源创(688001.SH):首次覆盖给予“买入”评级。预计26-28年归母净利润2.76、5.23、7.69亿元,当前股价对应PE 106、56、38X,低于调整后可比公司PE均值125、73、52X;核心逻辑为普赛斯800G/1.6T示波器及光芯片测试产品快速放量、主业消费电子和半导体测试景气度持续确定性高。
- 可比公司(仅作估值参考、盈利预测来自Wind一致预测):联讯仪器、智立方、天准科技、精智达、精测电子;因精智达、精测电子含半导体设备享估值溢价,剔除后可比公司PE均值为125、73、52X。
关键图表
图1. 公司发展历程
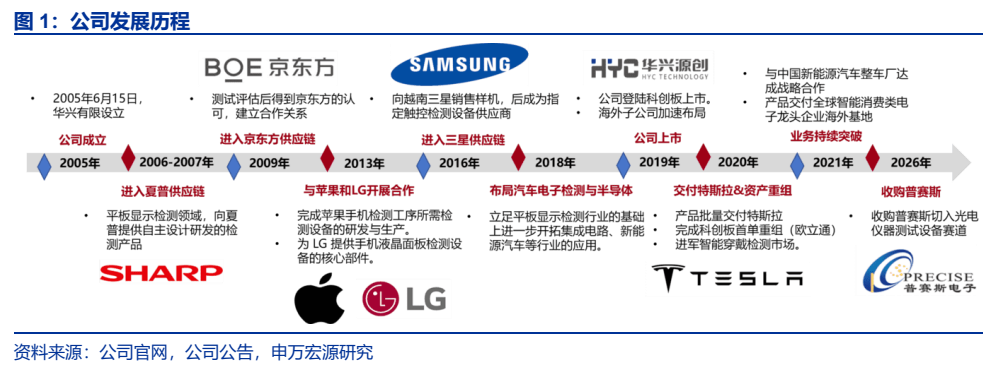
图2. 公司销售毛利率及净利率(%)
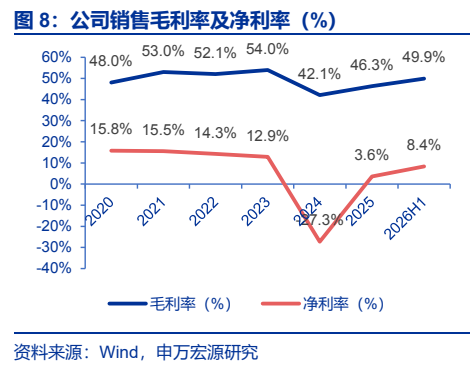
图3. 全球数通模块市场规模及预测(亿美元)
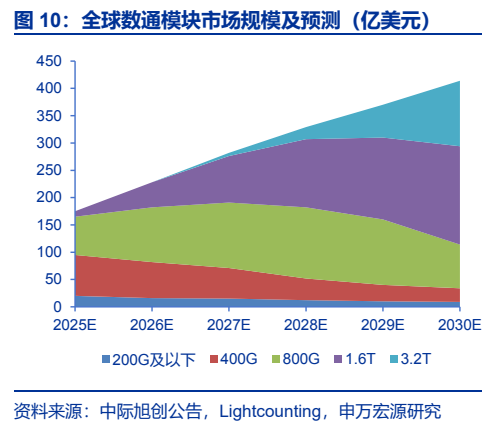
图4. 表 5: 测试环节所需主要设备
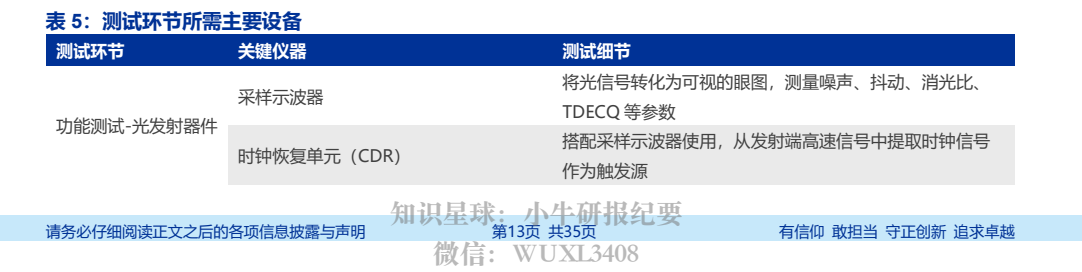
图5. 光电测试产品矩阵
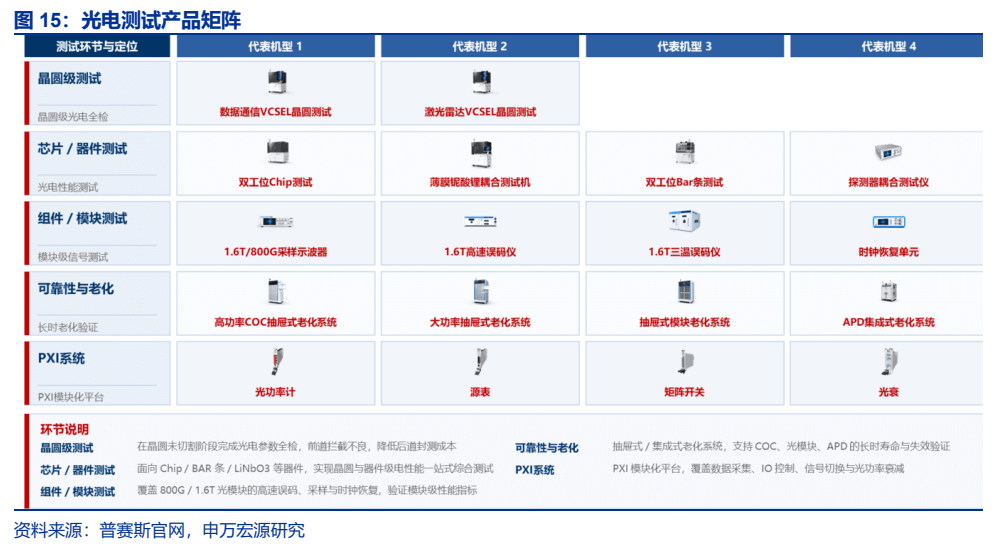
图6. UTG 玻璃具备薄、柔和韧三项特点
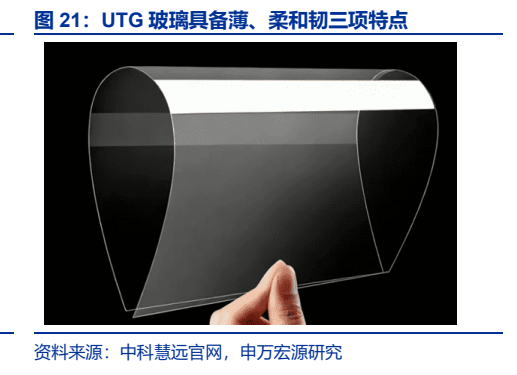
图7. MicroLED 显示器按应用划分的收入份额
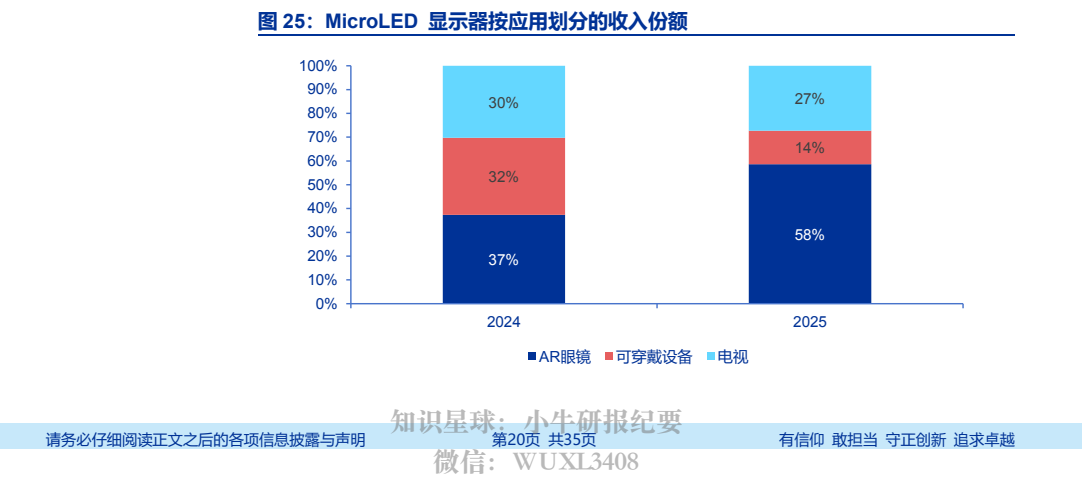
图8. LCD/OLED 工艺流程
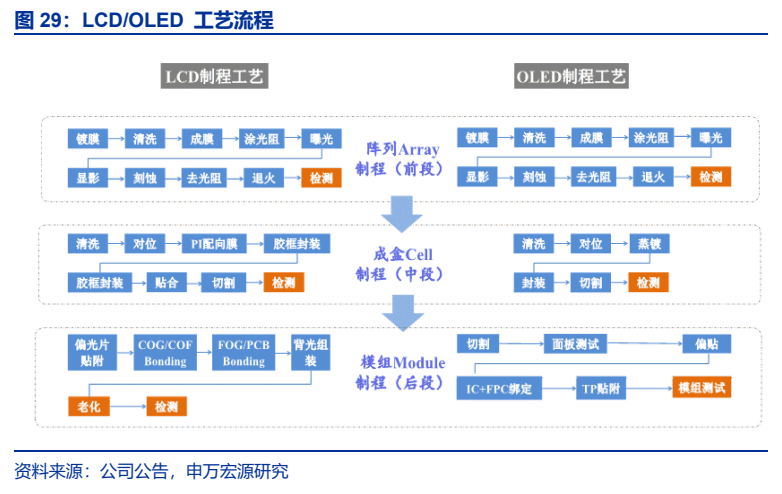
图9. 半导体检测贯穿芯片设计、晶圆制造及封装测试全流程
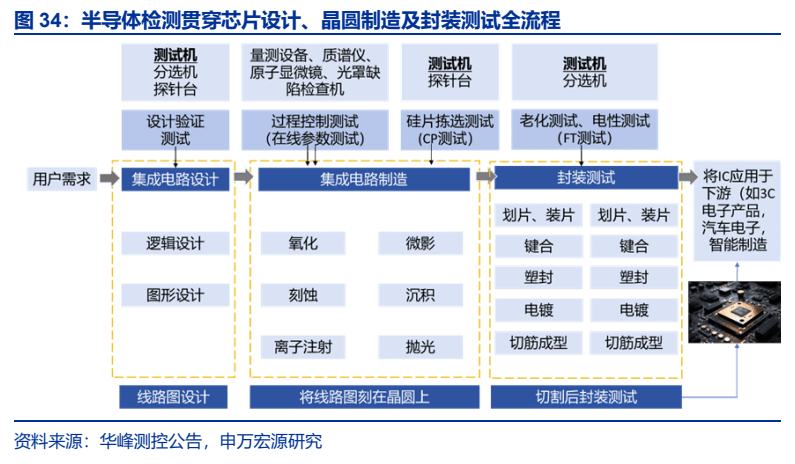
图10. 中国半导体设备销售金额(十亿美元)
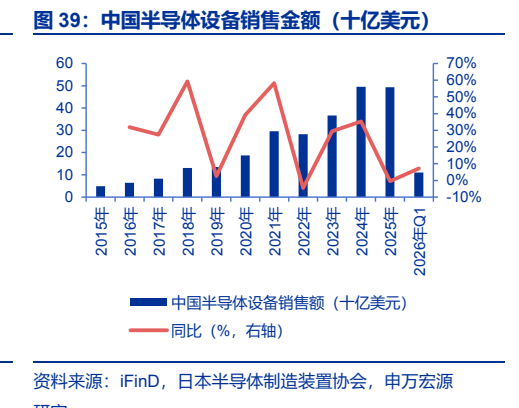
图11. 表 12: 公司业务拆分
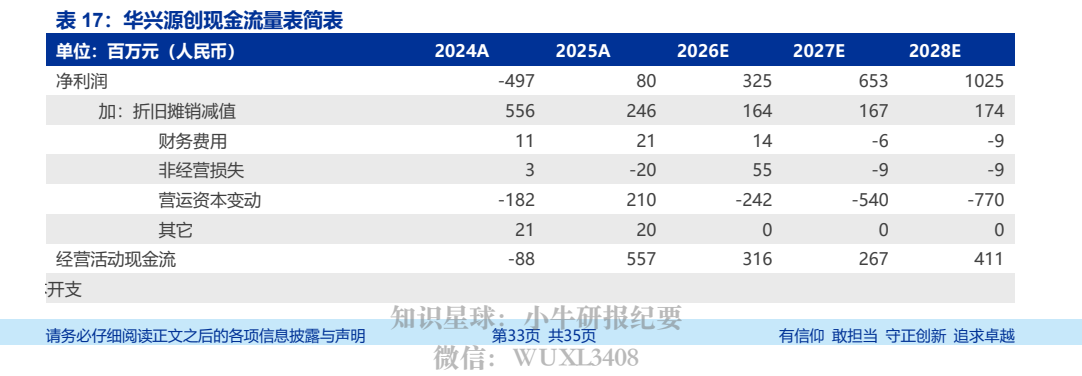
图12. 表 17: 华兴源创现金流量表简表