摩根士丹利:美企现金创新高,资本开支与再融资分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Russell 1000企业现金余额升至约2.3万亿美元,但现金/企业价值比率降至3.3%、自由现金流收益率降至2.6%,均处于约20年低位,说明现金绝对额增长并未追上估值扩张。1Q26企业经营现金流增至3.0万亿美元、同比增长20.6%,自由现金流增至1.7万亿美元、同比增长16%,但资本开支以27.1%的更快速度增至1.3万亿美元;企业正把利润和举债所得更多投向增长性资本开支、回购与并购。股东总回报升至2.0万亿美元,其中股息8000亿美元、净回购1.2万亿美元。现金充裕且自由现金流强的企业具备更强自我融资和回撤防御能力,但现金转换周期升至84天、库存效率转弱,同时多数行业债务增加,短期再融资占比较高的公司面临资金成本上升风险。共识预计未来12个月EBIT利润率升至16.4%,但行业分化显著。
主要观点
- Russell 1000现金及等价物余额继续上升至约2.3万亿美元,但现金/企业价值比率进一步降至3.3%。信息技术、可选消费、通信服务和医疗保健合计持有剔除金融、地产与公用事业后约四分之三的现金,现金高度集中于大型科技与消费相关行业。
- 现金余额较强且市值超过500亿美元的公司包括ABNB、NKE、NEM、INTU、MDT、EW、VRTX、HPE、ROST和DDOG。报告的“堡垒资产负债表”筛选还要求现金/EV高于5%、未来两年FCF持续增长、ROIC每年高于10%、流动比率高于1倍、低杠杆及投资级评级,以识别下行保护更强的企业。
- 1Q26 Russell 1000企业产生约1.7万亿美元自由现金流,同比增长16%,但FCF收益率跌至约2.6%。必需消费和可选消费的FCF收益率同比改善最多,能源、材料、通信服务和工业下降最明显,表明现金流增长并未均匀转化为估值吸引力。
- 经营现金流增至3.0万亿美元,同比增长20.6%;资本开支增幅更快,达到27.1%,总额约1.3万亿美元。资金来源与用途分析显示,企业把更高净利润和新增债务主要投入资本开支、股票回购及并购,增长投资仍是现金配置核心。
- 未来12个月Russell 1000共识EBIT利润率升至16.4%。半导体及设备预计扩张约1100个基点,汽车与零部件约230个基点,资本品约150个基点,软件与服务约120个基点;制药生物科技、通信服务、家庭及个人用品则预计收缩。
- 高自由现金流企业在市场进一步或长期调整中更可能依靠内部资金维持投资并捕捉机会。市值超过500亿美元且预期FCF强劲增长的公司包括F、HPE、DASH、NKE、NEM、AMGN、DDOG、EW、MDT和ABNB;量化筛选要求现金/EV高于5%、未来两年FCF每年增长超过10%、未来两年ROIC均高于7.5%。
- 过去12个月股东总回报(净回购加股息)达到2.0万亿美元,环比增长2.8%、同比增长8.0%,其中股息约8000亿美元、净回购约1.2万亿美元。总股东回报率至少7.5%的大型公司包括ACN、CRM、C、WFC、TFC、GM、JCI和BAC。
- 现金转换周期在1Q26升至84天,环比增加1天,主要由于存货周转天数恶化;应收与应付账款天数变化未能抵消库存拖累。报告分别列出CCC最弱、最强以及同比增幅和降幅最大的公司,用于识别运营资本效率风险与改善机会。
- 较高利率使现金充裕企业仍可从现金和有价证券获得中个位数收益,现金余额增长可能带来被盈利预测忽略的利息收入上行惊喜;但高利率也提高新发债和再融资成本,并可能压制投资、并购及回购。
- 随着利率回落,除通信服务外各行业上一季度均提高债务。公用事业、房地产、金融和可选消费同比加债最多;CLX、BG、PSX、MAA、ADM、CPT、SWK、MKC、ECHO、SMCI、R、CRWV、GPC和SBAC等市值超过100亿美元的公司存在较近的再融资需求。
- 报告所有公司清单均为量化筛选而非个股基本面评级,仍需定性核验。苹果虽因量化条件被排除,但拥有456亿美元现金、229亿美元短期证券及781亿美元长期投资,资产负债表依然极强,说明筛选结果不应机械等同于投资建议。
论述逻辑
利润与举债资金增加 → 经营现金流和现金余额继续上升 → 企业加速资本开支、回购与并购 → 资本开支增速超过经营现金流、估值扩张快于现金积累 → 现金/EV与FCF收益率降至20年低位 → 现金充裕且FCF强的企业仍具自我融资和下行保护优势 → 但库存拖累使现金转换周期延长、降息后多数行业重新加杠杆 → 再融资需求较高企业面临资金成本风险 → 选股应同时关注资产负债表、FCF增长、ROIC、股东回报和营运资本效率。
关键展望
- 未来12个月Russell 1000共识EBIT利润率预计升至约16.4%,半导体、汽车、资本品和软件扩张领先,制药生物科技、通信服务及家庭用品面临收缩。
- 企业预计继续把利润与融资所得投入增长性资本开支、并购和股东回报;若投资回报兑现,现金流强的公司具备长期上行空间,否则高估值与低FCF收益率会放大回撤。
- 现金转换周期已升至84天,库存效率是主要拖累;运营资本进一步恶化会侵蚀现金流,而CCC明显改善的企业可能释放现金。
- 现金储备在当前利率下仍可贡献中个位数收益并带来盈利上行惊喜;与此同时,短期债务占比高、债务/EV高的企业在到期再融资时可能遭遇更高资金成本。
- 行业与公司分化将继续扩大:强资产负债表、高FCF增长与高ROIC组合更具防御性,而高杠杆、库存积压及再融资集中企业面临更高风险。
推荐标的
- 堡垒资产负债表关注:ABNB、NKE、NEM、INTU、MDT、EW、VRTX、HPE、ROST、DDOG等现金充裕、杠杆较低且预期ROIC较高的公司,理由是自我融资能力与下行保护更强。
- 高自由现金流关注:F、HPE、DASH、NKE、NEM、AMGN、DDOG、EW、MDT、ABNB等未来两年FCF增长较强的公司,理由是可持续投入并把握市场调整中的机会。
- 高股东回报关注:ACN、CRM、C、WFC、TFC、GM、JCI、BAC等总股东回报率至少7.5%的大型公司,理由是股息与净回购提供直接资本回报。
- 风险回避或重点审查:CLX、BG、PSX、MAA、ADM、CPT、SWK、MKC、ECHO、SMCI、R、CRWV、GPC、SBAC等近期再融资暴露较高公司,资金成本上升可能压制盈利与资本配置。
关键图表
Exhibit 1:各行业经营现金流、资本开支、自由现金流、股息与回购的季度同比趋势

Exhibit 2:现金及等价物规模与现金/企业价值比率

Exhibit 3:2026年一季度各行业组现金占比

Exhibit 4:各行业现金余额季度同比变化

Exhibit 5:资产负债表强劲公司筛选
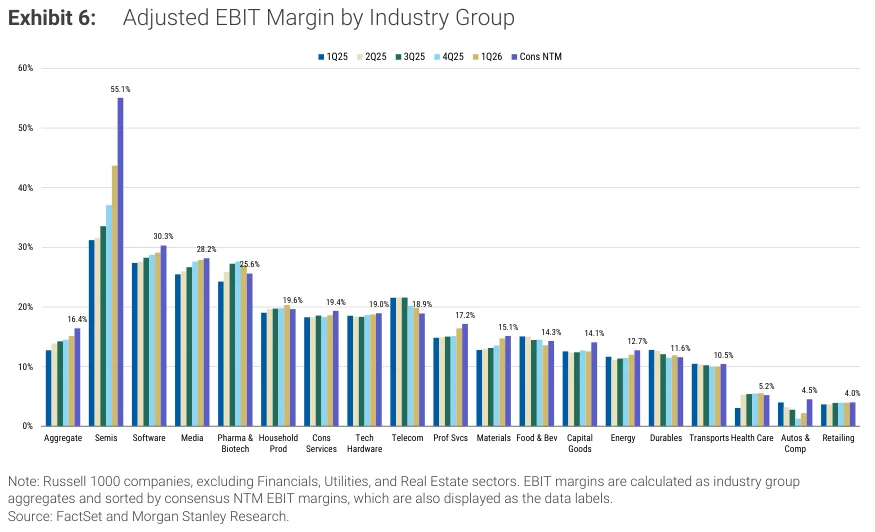
Exhibit 6:各行业组调整后息税前利润率

Exhibit 7:自由现金流规模与自由现金流收益率

Exhibit 8:各板块自由现金流收益率中位数
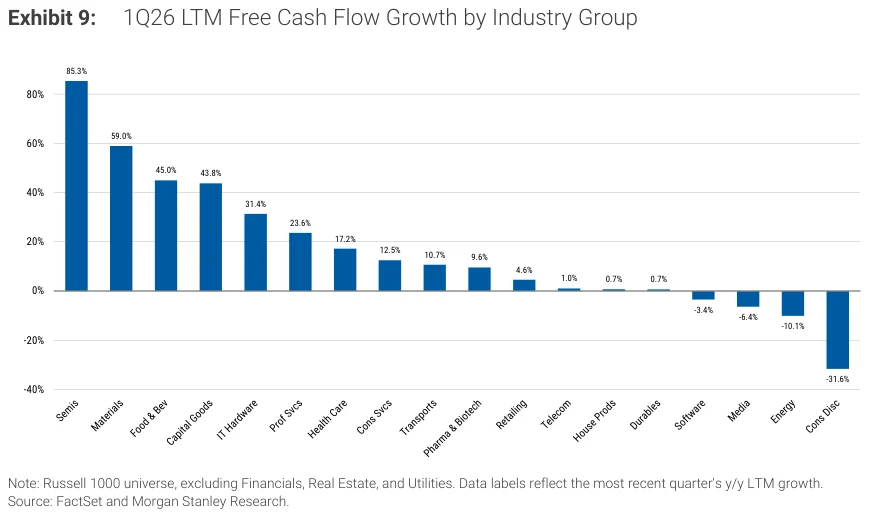
Exhibit 9:2026年一季度过去12个月各行业组自由现金流增长

Exhibit 10:过去12个月资本开支及资本开支占销售额比重

Exhibit 11:资金流向——现金来源与用途(十亿美元)
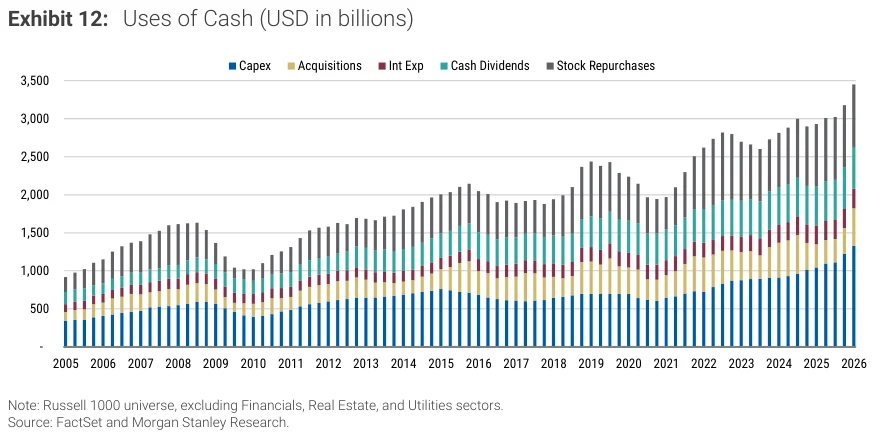
Exhibit 12:现金用途(十亿美元)
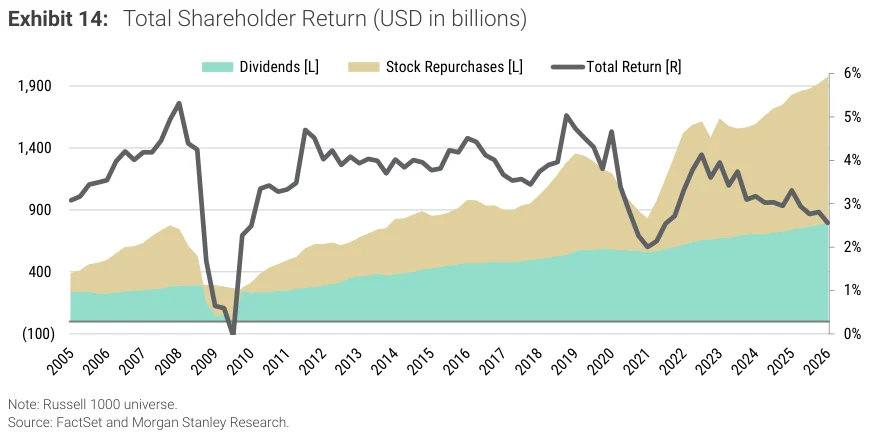
Exhibit 13:高自由现金流公司筛选
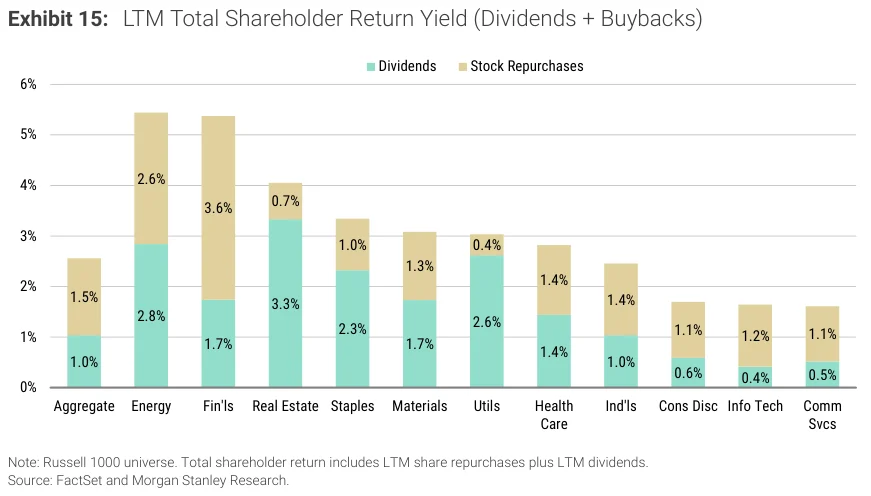
Exhibit 14:股东总回报(十亿美元)

Exhibit 15:过去12个月股东总回报收益率(股息加回购)

Exhibit 16:各行业组支付的股息

Exhibit 17:各行业组净股票回购
Exhibit 18:股东总回报强劲公司筛选
Exhibit 19:现金转换周期
Exhibit 20:营运资本变化
Exhibit 21:现金转换周期最弱十分位公司
Exhibit 22:现金转换周期最强十分位公司
Exhibit 23:现金转换周期百分比增幅最大的50家公司
Exhibit 24:现金转换周期百分比降幅最大的50家公司
Exhibit 25:利息收入与股东总回报收益率
Exhibit 26:各板块总债务同比变化中位数
Exhibit 27:融资成本上升风险公司筛选