叶彬 宏观经济 中国经济 经济金融高频数据(8.17 8.21)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告梳理了2026年8月中旬全球及中国经济金融高频数据。 全球层面,BDI指数下行,CRB商品价格指数上涨,布伦特原油价格反弹。 国内方面,7月制造业PMI降至49.2%,经济动能放缓;社融数据表现稳定,7月当月值14017亿元,同比增长7.4%。 工业生产方面,高炉开工率小幅回升,但螺纹钢及PTA开工率有所下降。 消费端,乘用车销量走低,必需品消费平稳。 投资端,地产销售面积回升,但土地成交面积减少。 新兴行业中,半导体景气度回升,新能源汽车销量保持增长。
主要观点
- 全球航运与商品价格走势分化,BDI指数下行,CRB指数上涨
- 国内制造业景气度回落,PMI降至荣枯线下方
- 工业生产开工率涨跌不一,高炉开工率回升
- 消费端乘用车销量显著走低
- 房地产销售面积回升,但土地市场成交降温
- 半导体行业景气度回升
- 社融数据保持稳定
论述逻辑
- 通过监测全球航运(BDI)、大宗商品(CRB)、国内PMI、工业开工率、消费数据及社融指标,综合评估宏观经济景气度与政策传导效果。
关键展望
- 报告提示宏观经济面临数据滞后性、政策不及预期及美联储政策不确定性风险。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 国内猪肉平均价(元/公斤)

图2. 市品交面积(万平方米)
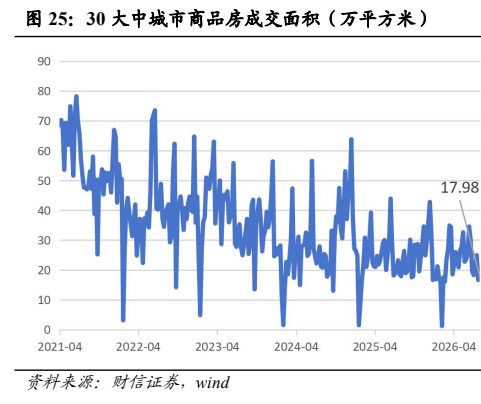
图3. 港口货物吞吐量(万吨)
