高盛:日本机械:建筑机械——在不明朗周期中基于简单风险回报的偏好;维持买入久保田
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为建筑机械行业当前处于结构性低可见度阶段,不同终端需求对应截然不同的周期阶段,难以统一判断行业方向。尽管美国关税缓和等宏观利好支撑盈利,但需求波动导致盈利方向明确的公司有限。报告更新各终端市场需求环境及覆盖公司盈利预测。北美建筑投资持平于历史高位,但制造业投资下降带来轻微下行风险。近期出货和生产改善主要源于库存周期上行,而非终端需求全面复苏。紧凑型建筑机械中,小型挖掘机库存过剩,而装载机趋势稳健但库存已健康。拖拉机方面,北美零售需求低于预期,但库存调整后预计2027年恢复增长。矿业机械方面,铜价强劲,但印尼政策变化带来不确定性。报告维持久保田买入评级,目标价3300日元;小松中性评级,目标价6300日元。
主要观点
- 建筑机械行业处于结构性低可见度阶段,不同终端需求周期并存,难以统一判断方向。
- 美国关税缓和等宏观利好支撑盈利,但盈利方向明确的公司有限。
- 北美建筑投资自2024年底以来基本持平,处于历史高位,但制造业投资下降带来轻微下行风险。
- 近期出货和生产改善主要源于库存周期上行,而非终端需求全面复苏。
- 经销商库存从2024-2025年调整后已至健康水平,目前处于上行周期,批发需求强劲可能持续数个季度。
- 紧凑型建筑机械中,小型挖掘机库存过剩,住房需求放缓对其冲击最大;装载机客户范围广,趋势稳健但库存已健康。
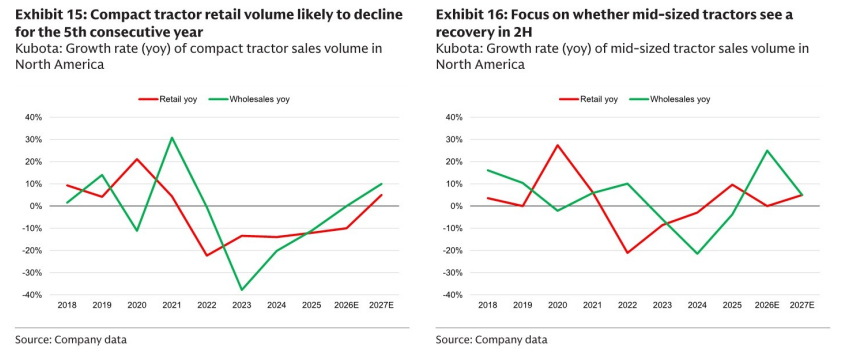
- 北美拖拉机零售需求低于预期,但库存调整充分,预计2027年恢复增长,幅度约5%。
- 矿业机械方面,铜价强劲,焦煤价格高位,铁矿石价格疲软;主要矿企资本支出预计在2025年见顶后逐步放缓。
- 印尼政策变化:DSI集中管理煤炭出口(2027年1月1日全面实施)带来不确定性;ESDM接受2026年RKAB产量配额修订申请;DMO煤价审查可能改善矿企盈利。
- 久保田:维持买入,目标价3300日元;小松:维持中性,目标价6300日元。
论述逻辑
报告从宏观环境切入,指出建筑机械行业面临结构性低可见度,但美国关税缓和等利好支撑。随后分终端市场分析:一般建筑方面,北美投资持平但库存周期上行带来短期利好,但终端需求未全面复苏;紧凑型建筑机械方面,住房需求放缓导致小型挖掘机库存过剩,装载机虽稳健但难复制过去增长;拖拉机方面,北美零售需求低于预期,但库存调整后预计2027年恢复;矿业机械方面,铜价强劲但印尼政策变化带来不确定性。基于这些分析,报告更新盈利预测,并给出久保田和小松的具体评级和目标价。
关键展望
- 一般建筑:库存补库可能持续数个季度,但之后终端需求趋势成为焦点。
- 紧凑型建筑机械:小型挖掘机下行周期已确认,装载机难以复制过去增长,整体下行压力大。
- 拖拉机:2027年恢复增长的可能性高,但需关注2H零售需求是否改善及利率风险。
- 矿业机械:印尼政策变化和动力煤价格走势是重要变量,2H需密切关注。
- 久保田:催化剂包括全年指引上调或额外股票回购。
- 小松:共识预期已较乐观,进一步上行需需求显著超预期。
推荐标的
- 久保田(6326.T):买入,目标价3300日元(当前价2724.5日元,上行21.1%)。理由:日元贬值和美国关税减免利好,拖拉机需求处于历史低位,预计2027年恢复增长,盈利持续增长。风险:日元走强、北美需求弱于预期、关税变化。
- 小松(6301.T):中性,目标价6300日元(当前价6395日元,下行1.5%)。理由:美国建筑需求趋势良好但进一步上行空间有限,矿业资本支出逐步放缓,亚洲矿业机械底部但预期已较乐观,估值处于周期上限。
关键图表
图1. 美国建筑投资持平,液压挖掘机出口额增长

图2. 液压挖掘机对北美出口量,库存调整后当前

图3. 液压挖掘机对欧洲出口量,当前北美和欧洲的强劲
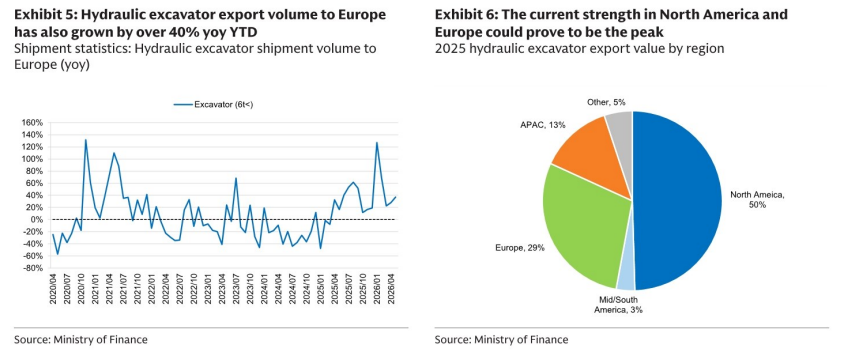
图4. 美国新屋开工持续,紧凑型装载机库存水平

图5. 小型挖掘机出口额转为负增长,除小型挖掘机恶化外
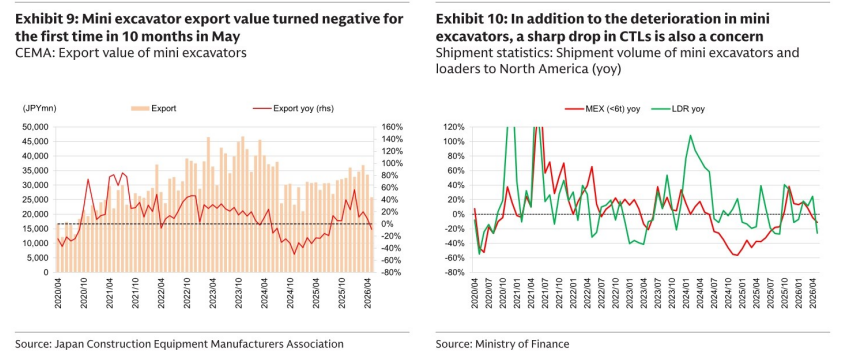
图6. 5月零售额同比下降25%,中型拖拉机降幅扩大
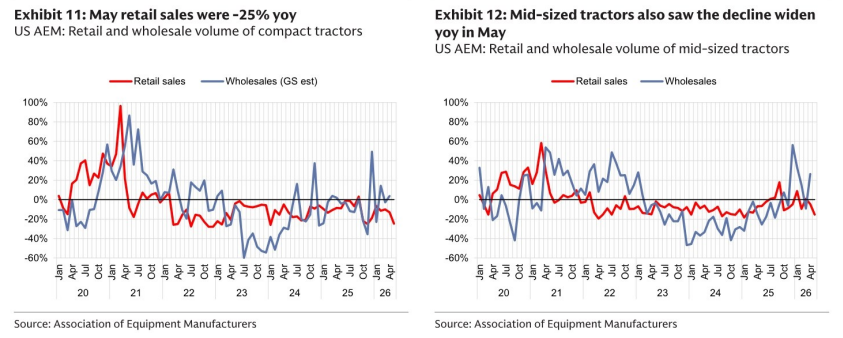
图7. 久保田库存水平较健康,久保田中型拖拉机库存良好
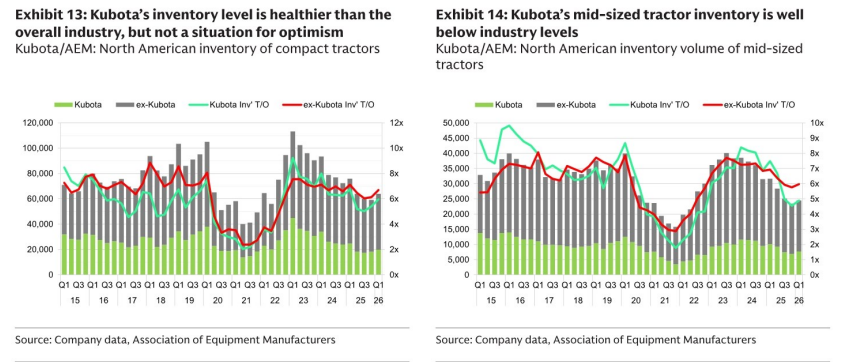
图8. 紧凑型拖拉机零售量或下滑,关注中型拖拉机是否出现