高盛 高盛可再生能源晴雨表:新的需求点开始显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了可再生能源行业在电力消费增长、电气化进程及数据中心建设驱动下的需求前景。 高盛指出,尽管部分风电制造商订单在三季度出现波动,但整体行业积压订单依然稳健,且随着成本转嫁能力的提升,盈利能力有望持续改善。 德国、英国及意大利等地的政策支持与能源安全需求为行业提供了长期支撑。 高盛对Vestas、Nordex及西门子能源维持买入评级,并看好其在能源转型中的增长潜力。
主要观点
- 电力需求增长受数据中心及电气化驱动
- Nordex订单增长强劲,滚动12个月订单量预计超11GW
- Vestas与Nordex三季度订单表现对比
- 西门子能源盈利能力改善,预计将发布2030年中期目标
- 德国市场风电装机需求持续增长
- 意大利政府提供230亿欧元国家援助支持可再生能源
- 风电制造商定价能力增强,ASP同比上涨
- 西门子能源三季度业绩超预期,自由现金流强劲
论述逻辑
- 电力需求增长(数据中心/电气化) -> 可再生能源需求增加 -> 制造商订单积压与定价能力提升 -> 盈利能力改善与利润率扩张 -> 估值修复与股东回报增加。
关键展望
- Vestas与Nordex预计将上调2026财年指引
- 西门子能源计划在11月11日资本市场日发布新目标
- 西门子能源预计至2030年将向股东返还超过250亿欧元
推荐标的
- 西门子能源 (Siemens Energy): 买入,目标价212欧元
- Nordex: 买入,目标价52.8欧元
- Vestas: 买入,目标价263丹麦克朗
关键图表
图1. Fortum的22年期PPA意味着32欧元/兆瓦时的溢价
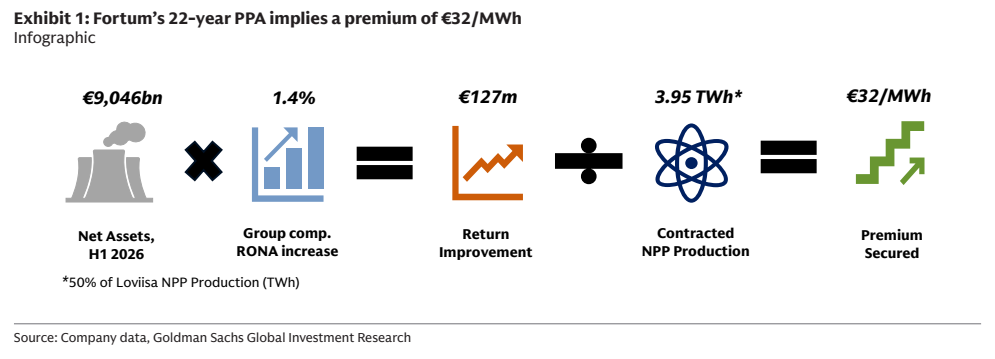
图2. 陆上(风电)存在重大机遇

图3. 德国占2027-2030年新增装机的8-9GW
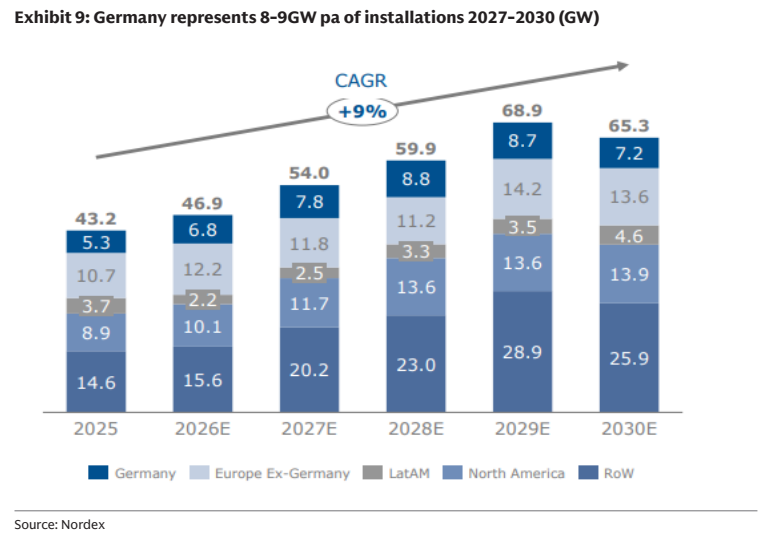
图4. 西班牙的总装机容量主要来自
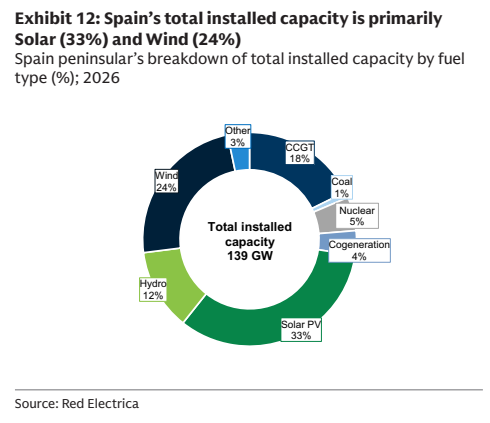
图5. 风电总在手订单(欧元十亿):123-226
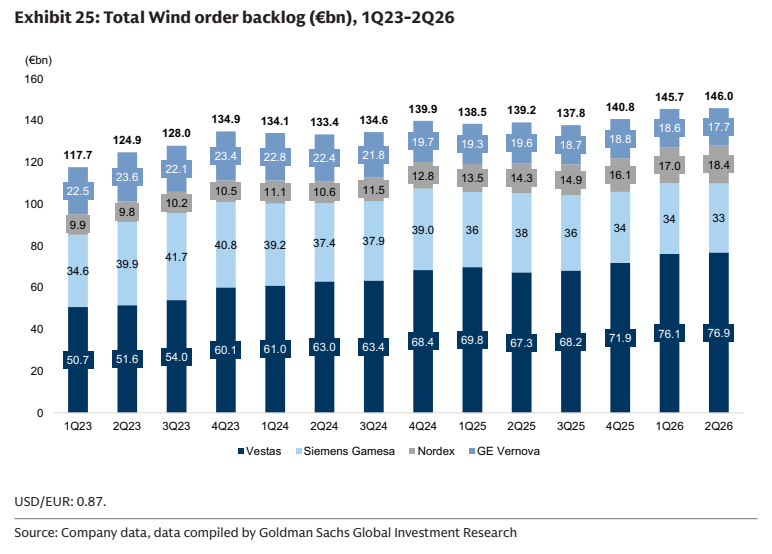
图6. 2026年三季度以来欧洲和中国的价格基本持平,分别为-1%和+2%
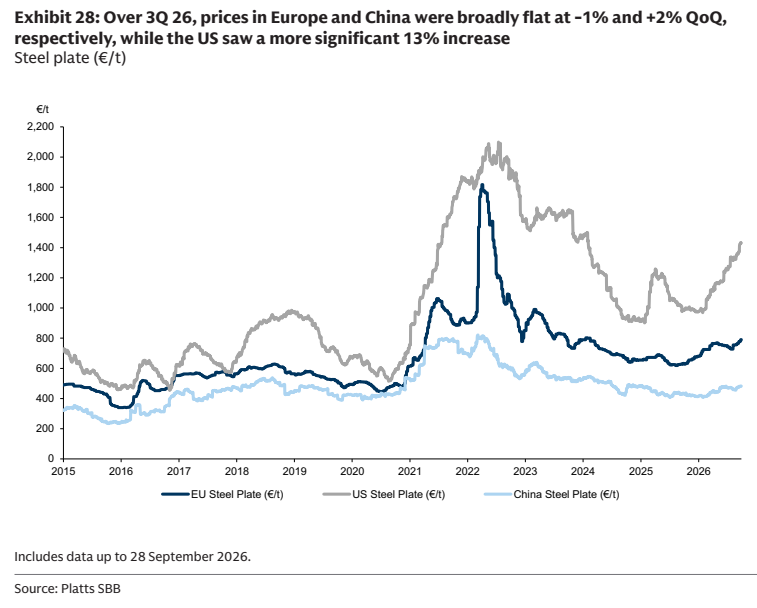
图7. Vestas和Nordex的2026财年业绩指引
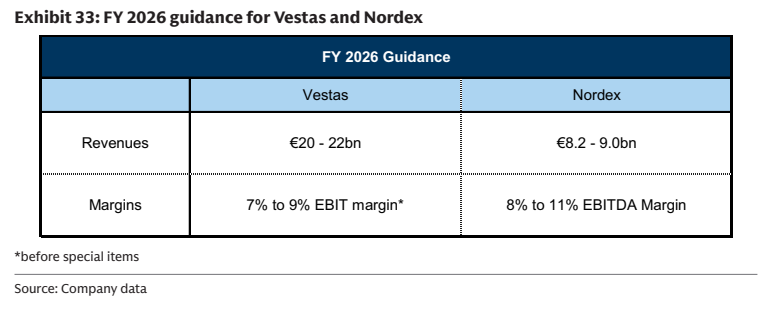
图8. Vestas的资本回报战略:分红与回购
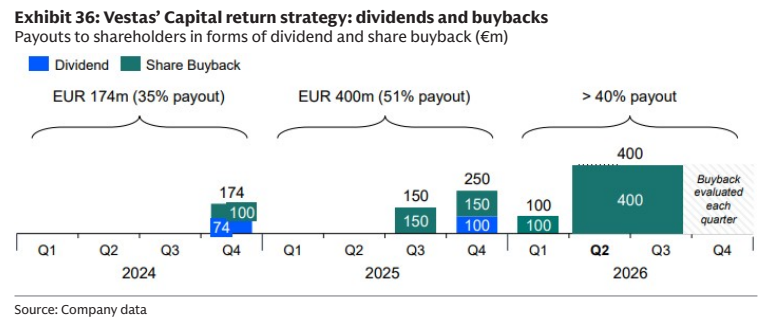
图9. 西门子能源最新展望
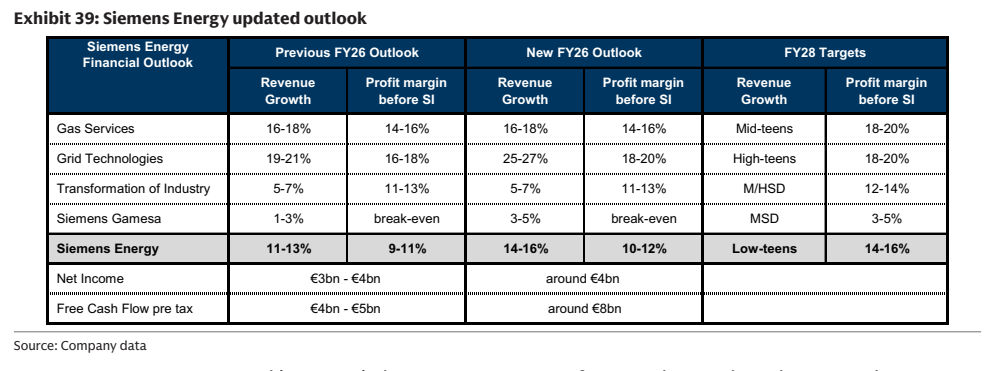
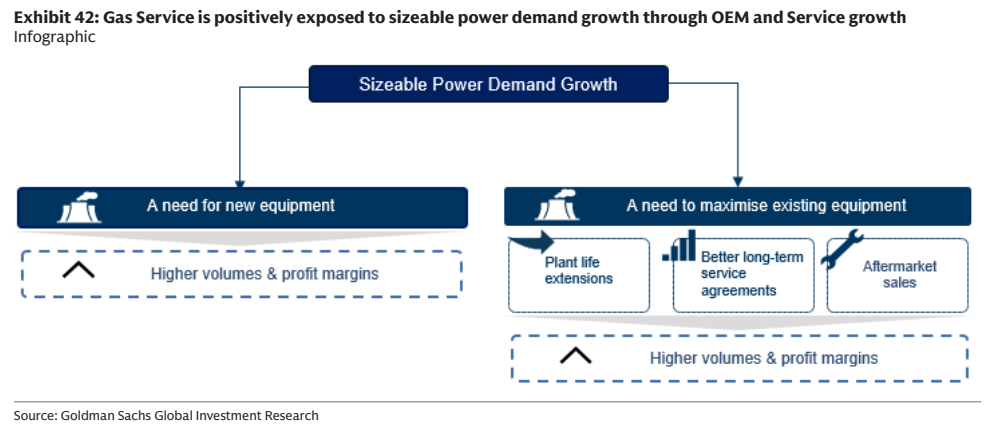
图10. 燃气业务通过OEM和服务增长受益于大规模电力需求增长