瑞银 Protagonist Therapeutics(PTGX.US):特许权使用费资金的可持续性:首次覆盖给予买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银首次覆盖生物技术公司 Protagonist Therapeutics (PTGX),给予“买入”评级及 184 美元目标价。 报告认为公司未来 12 个月的表现驱动力主要来自三方面:PN-881(口服 IL-17)被低估的商业潜力、Mimrylo 特许权使用费收入可能超出市场共识,以及 PN-477 和 PN-8047 等管线资产带来的选择权价值。 瑞银预计 PN-881 在 2035 年的非调整销售额可达 53 亿美元,远高于市场共识的 21 亿美元。 此外,基于 KOL 反馈,Mimrylo 在真性红细胞增多症 (PV) 患者中的渗透率有望超预期,预计 2035 年特许权使用费收入为 9.78 亿美元。
主要观点
- 首次覆盖给予 PTGX 买入评级,目标价 184 美元。
- PN-881(口服 Bimzelx)是公司最重要的管线价值驱动因素,市场对其商业潜力存在低估。
- 瑞银对 PN-881 的 2035 年销售额预测为 53 亿美元,显著高于市场共识的 21 亿美元。
- Mimrylo 的特许权使用费收入预计在 2035 年达到 9.78 亿美元,高于市场共识的 6.87 亿美元。
- KOL 调研显示,医生在 Mimrylo 上市后有约 38% 的 PV 患者处方意愿。
- PN-477 和 PN-8047 处于 Phase 1 阶段,目前未计入估值,若 2027 年数据积极将提供上行空间。
- Icotyde 的特许权使用费预期已基本反映在市场共识中,上调空间有限。
论述逻辑
- 公司核心价值由已上市/即将上市产品的特许权使用费(Mimrylo/Icotyde)与在研管线(PN-881/PN-477/PN-8047)构成 -> 瑞银通过 KOL 调研验证了 Mimrylo 的市场需求及 PN-881 作为口服 IL-17 的差异化竞争优势 -> 结合高于市场共识的销售预测模型 -> 得出 PTGX 估值被低估的结论 -> 给予买入评级。
关键展望
- PN-881 将于 2027 年上半年公布 Phase 1 数据,2028 年上半年公布 Phase 2b 银屑病数据。
- PN-477 将于 2027 年上半年/2027 年公布 Phase 1 数据。
- PN-8047 将于 2027 年年中公布 Phase 1 数据。
推荐标的
- Protagonist Therapeutics (PTGX.US)
关键图表
图1. Bimzelx的总处方量主要来自银屑病(PsO)和银屑病关节炎(PsA)
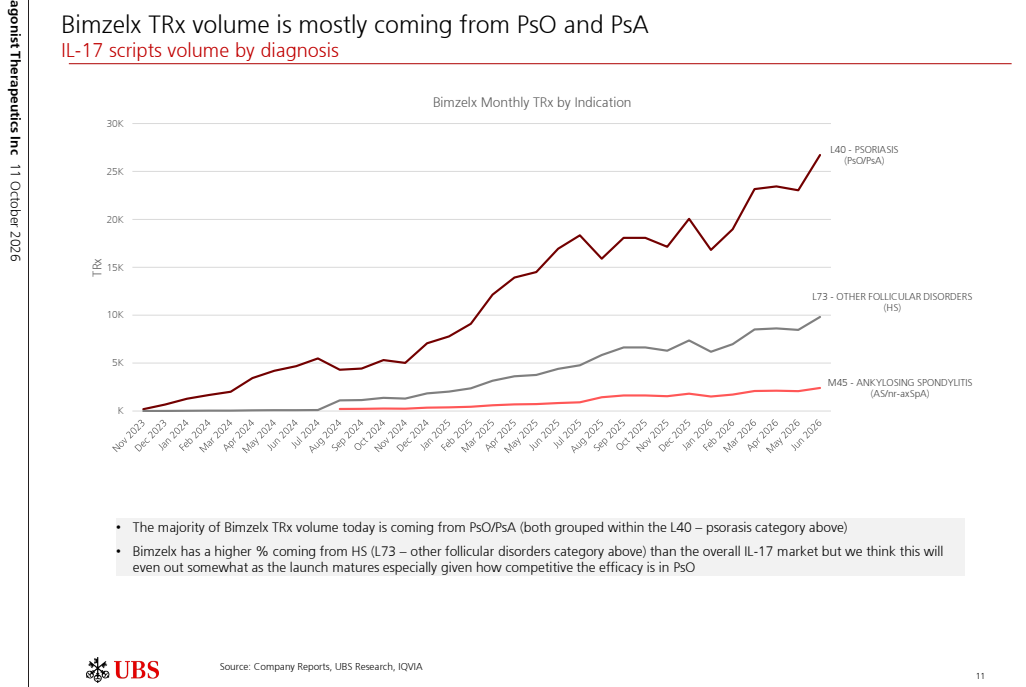
图2. 可注射型PN-477显示出令人鼓舞的临床前结果

图3. 口服Wegovy展示了口服肽类疗法在肥胖症治疗中的商业潜力

图4. Rusfertide在VERIFY研究中维持了52周的红细胞压积控制

图6. PTGX保留了具有吸引力的Mimrylo经济效益

图7. Mimrylo有望覆盖约1.7万名美国真性红细胞增多症(PV)患者,并产生约27亿美元的调整后收入

图8. Mimrylo市场模型

图9. 自2025年末以来,Mimrylo的市场共识预期已大幅上调

图10. Icotyde提供了类似生物制剂的疗效,且具备口服给药的便利性

图11. 瑞银调查支持Icotyde在银屑病治疗中日益增长的采用率
