浙商证券 银行业鸡蛋多放一个篮子系列(银行和政策周报):逆周期调节将加力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券发布银行行业周报(2026年9月25日当周),维持银行行业"看好"评级,核心观点是"鸡蛋多放一个篮子,低波防御阶段占优":成长板块拥挤交易松动、科技股高位波动放大,资金向低估值高分红资产再平衡,推动本周银行板块上涨0.25%、申万一级行业排名第8、跑赢万得全A(-1.21%),其中国有行(+1.03%)涨幅居前。 中期看,负债端降本对冲资产端收益压力、息差压力最大阶段正在过去,叠加无风险利率低位运行,基本面有望延续筑底修复。 行业事件方面,上市银行中期分红密集落地,六大国有银行分红比例首次集体升至31%,20家A股上市银行合计拟派现约2661.13亿元;4家银行因合规问题合计罚没近5000万元。 债市行为上,银行体系本周合计净卖出5516亿元(上周2134亿元),中小型银行净卖出3284亿元为主要卖盘来源,长端减持特征突出。 政策层面,央行三季度例会强调加大逆周期调节力度,LPR连续第16个月维持1年期3.00%、5年期以上3.50%不变,跨季及国庆前流动性安排加码。 选股上重点推荐中国银行、建设银行("大银行")以及浦发银行、南京银行、宁波银行("富银行")。
主要观点
- 核心策略观点:"鸡蛋多放一个篮子,低波防御阶段占优",成长拥挤交易松动与科技股高位波动放大引发资金向低估值高分红资产再平衡,是银行相对收益修复的直接触发因素;节前缩量、成长拥挤度偏高下风格再平衡或阶段性延续,但若科技产业趋势重新确立,银行超额收益将收敛。
- 本周(9月21日至24日四个交易日)银行板块上涨0.25%,申万一级行业周涨跌幅排名第8,跑赢万得全A(-1.21%);分类型看国有行(+1.03%)领先,城商行(+0.22%)、农商行(-0.15%)、股份行(-0.28%)依次靠后。
- 42家上市银行中21家上涨,涨幅前三为沪农商行(+2.31%)、渝农商行(+1.68%)、建设银行(+1.57%);跌幅前三为青农商行(-2.36%)、浙商银行(-2.07%)、兰州银行(-1.90%)。
- 中期分红密集落地:六大国有银行分红比例首次集体升至31%,20家A股上市银行披露2026年中期分红方案合计拟派现约2661.13亿元,六大行拟现金分红合计2209.89亿元、较去年同期增加约163亿元;上半年六大行合计归母净利润7125.98亿元、同比增长4.41%。
- 合规处罚集中披露:邮储银行、广发银行、江苏银行、渤海银行4家上市银行合计罚没近5000万元,违法违规行为涉及金融统计、账户管理、反洗钱等多个领域,处罚决定均于9月8日作出。
- 建设银行永续债发行利率创全市场历史新低:9月22日完成发行,基础规模150亿元、附250亿元超额增发权,最终满额发行400亿元,前5年票面利率1.83%,为今年以来国有大行永续债单次发行规模首位。
- 中信银行拟赎回全部350亿元境内优先股(3.5亿股"中信优1",初始票面股息率3.80%),为年内第6只被宣布赎回的银行优先股,年内被赎回银行优先股总规模将达1355亿元;贵州银行拟增发不超过24.73亿股内资股及4.39亿股H股补充核心一级资本。
- 银行债市卖盘显著放量:两类银行合计净卖出5516亿元,较上周2134亿元大幅增加;大型银行净卖出2232亿元,中小型银行净卖出3284亿元仍是主要卖盘来源;同业存单由上周净买入831亿元转为净卖出571亿元,中小行卖盘集中于7-10年及20-30年长久期。
- 央行三季度例会强调逆周期调节加力:"着力扩大内需"改为"加力扩大内需",新增"综合运用并适时调整货币政策工具",首次明确汇率形成中"市场在汇率形成中的决定性作用",首次将"六张网"建设纳入结构性工具重点支持领域;银行增长逻辑由"扩规模、以量补价"转向"稳价格、优结构、提效率"。
- LPR连续第16个月保持不变:9月20日1年期和5年期以上LPR分别维持3.00%和3.50%;跨季及国庆前流动性安排加码,两期中央国库现金管理定期存款合计投放1800亿元,9月28日至10月8日将开展隔夜逆回购、每日操作量不超过1万亿元。
- 8月货币市场利率延续低位:DR001、DR007月均利率分别为1.38%和1.40%,环比下降1bp和3bp;8月政府债券净融资1.01万亿元、同比减少3575亿元,企业债券净融资2713亿元、同比增加1374亿元,月末10年期国债收益率1.69%,政府债供给放缓减轻银行配债压力。
- 上市银行估值与股息:上市行平均25年股息率A股4.45%、H股5.23%,国有行平均A股4.13%、H股5.09%;大行股息率与10Y国债收益率差处于历史低位区域,强化低波红利配置逻辑。
论述逻辑
- 报告以"策略思维看银行"切入:科技股高位波动放大、成长拥挤交易松动触发资金再平衡(直接催化)→ 银行板块本周逆势收涨0.25%、国有行领涨,验证低波防御占优(市场验证)→ 中期基本面看,负债端降本对冲资产端收益压力、息差压力最大阶段过去,无风险利率低位、险资与公募低配筹码支撑低波红利属性(中期支撑)→ 政策端央行三季度例会"加力扩大内需"、逆周期调节加码,LPR持稳稳定资产端定价,跨季流动性投放1800亿元+逆回购呵护负债成本,政府债供给回落减轻配债压力(政策与数据佐证)→ 债市行为显示银行体系净卖5516亿元、卖盘向短端收缩,反映负债与配置结构再平衡(行为印证)→ 结论:行业维持"看好",短期风格再平衡或延续但需警惕科技企稳带来的超额收益收敛,选股沿"大银行(中国银行、建设银行)+富银行(浦发银行、南京银行、宁波银行)"双主线。
关键展望
- 短期关注科技波动与风险偏好演变节奏:若科技产业趋势重新确立、成长快速企稳,银行超额收益将随之收敛;节前缩量、成长拥挤度偏高下风格再平衡或阶段性延续。
- 后续验证点:中美元首会晤在贸易休战、人工智能及供应链领域的成果;8月工业企业利润及盈利改善的行业扩散;9月制造业PMI及新订单指数;工商银行、农业银行定增进展及三季度经营数据披露节奏。
- 外部环境观察变量:布伦特原油维持百美元附近高位震荡,9月24日触及106美元/桶,高油价强化美国通胀和高利率预期,通过美债收益率、美元流动性与风险偏好三条渠道传导至国内资产定价。
- 风险因素:海外风险超预期、政策力度不及预期、市场风格偏向成长股等。
推荐标的
- 行业评级:看好(维持)。低波防御阶段占优,板块低波红利属性仍具承接力。
- "大银行"主线:重点推荐中国银行、建设银行——大而稳、高股息,基本面稳健、分红确定性较强的国有大行。
- "富银行"主线:重点推荐浦发银行、南京银行、宁波银行——深耕富裕区域、尤其是长三角地区的优质股份行、城商行,成长性强。
关键图表
图1. 表 1: 本周申万一级行业指数涨跌幅
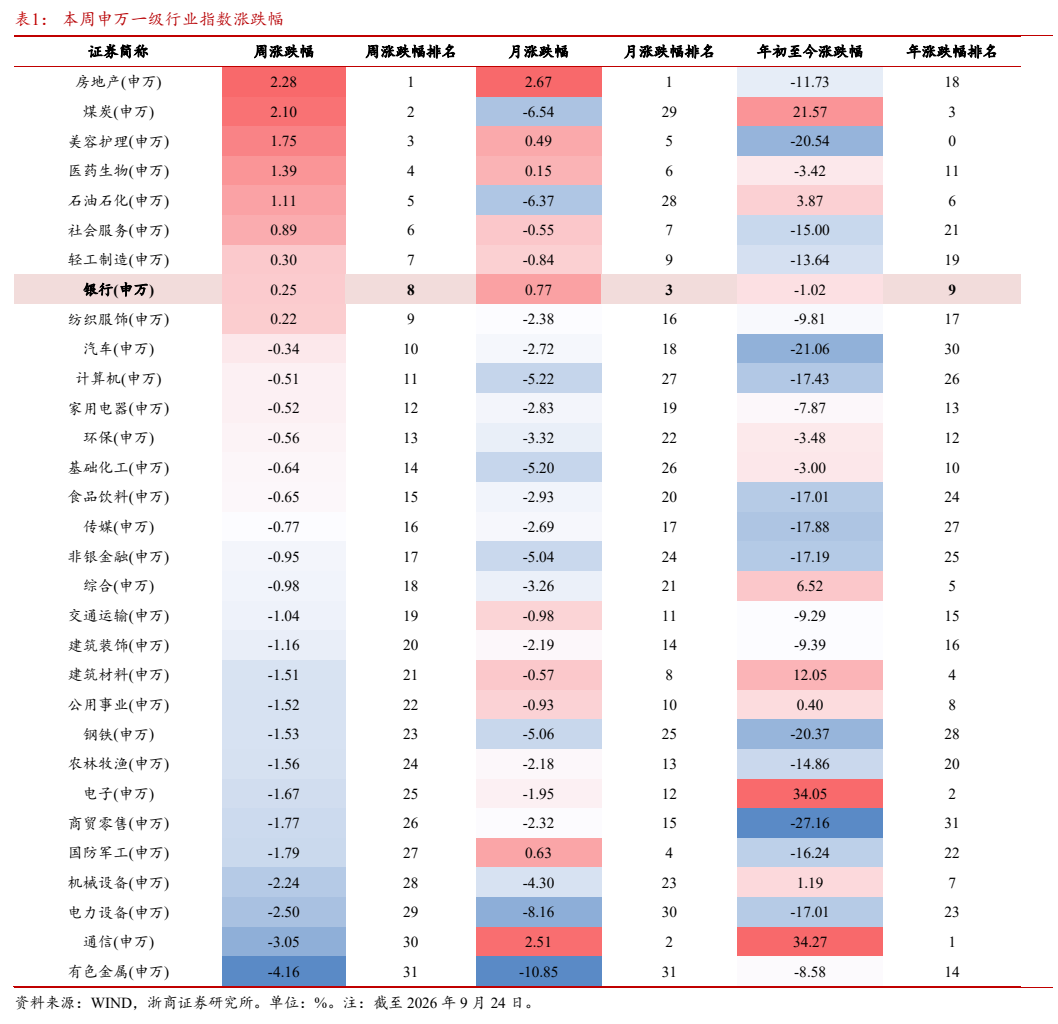
图2. 表 2: 本周个股涨跌幅
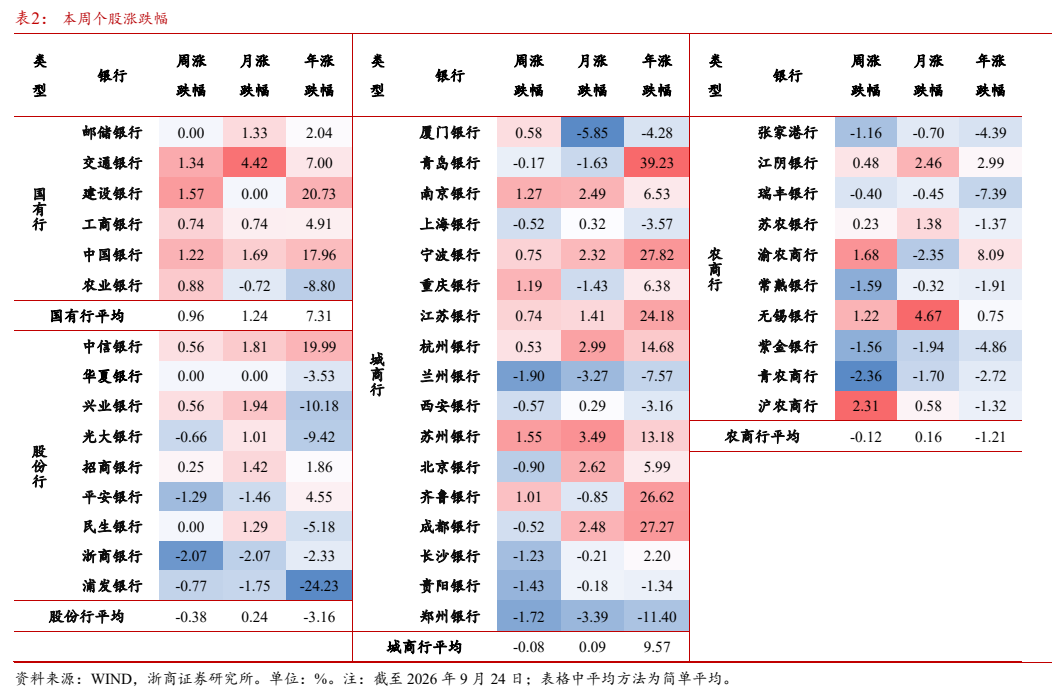
图3. 表 4: 商业银行经营指标

图4. 表 5: 上市银行股息率
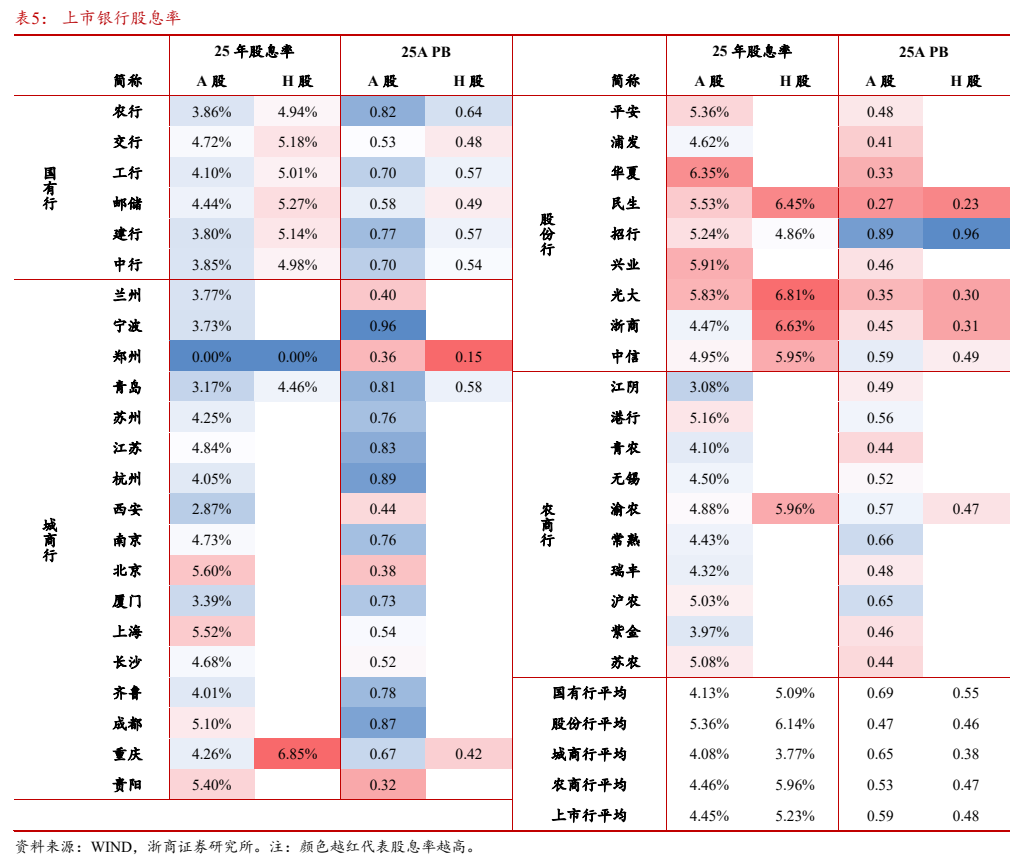
图5. 表 6: 近期(2026/9/21-2026/9/24)大型银行分期限债券净买入量统计(亿元)

图6. 表 7: 近期(2026/9/21-2026/9/24)中小型银行分期限债券净买入量统计(亿元)

图7. 大行股息率、10Y 国债到期收益率及收益率差趋势
