摩根大通 银轮股份– A:捕捉AIDC电力、液冷及卡车电气化增长;首次覆盖给予增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖银轮股份-A(002126.SZ),给予增持(Overweight)评级,Dec-27目标价Rmb51.00,较2026年9月29日收盘价Rmb34.20有49%上行空间。 第一增长引擎是AIDC驱动的发电机组冷却业务:经由Caterpillar(CAT US,OW)的备用/主力电源发动机业务,摩根大通预测银轮genset收入从2026E的Rmb0.5bn增至2028E的Rmb3.2bn,贡献超过10%收入和约20%集团利润,冷却包+后处理系统TAM从2025年约Rmb2.1bn扩至2028年Rmb5.2bn(36% CAGR)。 第二引擎是AI服务器液冷PHE板换:公司为国内唯一具备自制钎焊炉能力的板换供应商,2026年3月通过Google指定第三方认证,基准预测不含Google订单,若订单落地可为2027-28E盈利带来4-6%上行空间。 商用车电动化与出口提供韧性基础:热管理单车价值量从Rmb14-15k(ICE重卡)升至Rmb20-30k(电动重卡),HDT电动化渗透率预计从2025年约25%升至2030E约50%。 集团收入预计从2025年Rmb15.7bn增至2028E Rmb26.6bn(19% CAGR),数字与能源板块收入占比从9%升至20%。 估值采用SOTP,汽车零部件业务给15x 2028E P/E、数字与能源给35x,隐含2027E/28E混合P/E为29x/20x,而当前股价仅对应18x 2027E。
主要观点
- AIDC电力需求是核心逻辑:银轮经由Caterpillar(CAT US,OW)备用/主力电源发动机业务受益,CAT能见度延伸至2030年,摩根大通预测CAT柴油与燃气发动机产能2025-2030年CAGR约25%;竞争对手Modine资源转向数据中心冷却,为银轮凭成本竞争力、墨西哥产能和扩产在CAT处争取份额创造机会。
- CAT订单量化:冷却包原供应商主要为Modine,银轮2H24开始批量供货,JPMe 2026E/2027E/2028E为3,700/5,500/8,250台、单价约US$20k;后处理系统原由CAT自产,预计4Q26首批交付,JPMe 2026E/2027E/2028E为20/800/2,000台、单价约US$130k。
- genset收入从2026E的Rmb0.5bn增至2028E的Rmb3.2bn,贡献超过10%收入和约20%集团利润;AIDC发电机组冷却包与后处理系统TAM从2025年约Rmb2.1bn扩至2028年Rmb5.2bn,CAGR为36%。
- 液冷是第二增长腿:PHE约占CDU成本的10-20%,单台CDU约3块PHE、单块ASP约RMB40k-50k,单CDU价值量约RMB120k-150k;银轮是国内唯一具备自制钎焊炉设计与大规模制造经验的板换供应商,真空钎焊炉是良率与产能的关键瓶颈,构成扩产壁垒。
- Google订单为上行期权:公司2026年3月通过Google指定第三方认证、正推进CDU集成商验证;基准预测不含Google订单,若认证成功并转化订单,可为2027-28E盈利带来4-6%上行空间,液冷利润贡献到2028E有望接近集团盈利的约10%。
- 液冷盈利量化(基准情形,不含Google):收入从2026E Rmb500mn增至2028E Rmb840mn(30% CAGR),约占集团收入3%;GPM约30%,集团毛利贡献从2026E的4%升至2028E的5%;上行情形含Google PHE订单时,2028E收入可达Rmb1.4bn(约5%集团收入)或贡献9%集团毛利,对应2026E/27E/28E净利润上行0.2%/4%/6%。
- 商用车电动化与出口提供韧性基本盘:热管理单车价值量从约Rmb14-15k/ICE重卡升至Rmb20-30k/电动重卡(约1.5-2.0x提升),HDT电动化渗透率预计从2025年约25%升至2030E约50%;2027年出口仍是CV销量增长主驱动,国四重卡(多为2015-2017年注册)到2027年车龄10-12年,进入高报废阶段支撑替换需求。
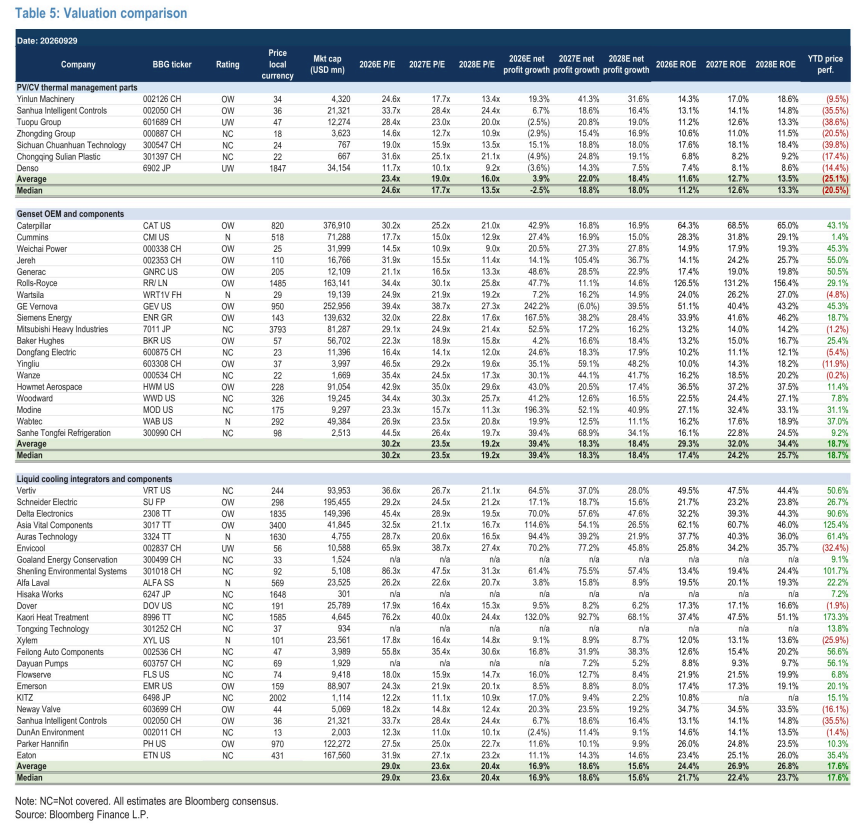
- 估值:Dec-27目标价Rmb51基于SOTP,乘用车与商用车零部件给15x 2028E P/E、数字与能源给35x 2028E P/E,隐含2027E/28E混合P/E为29x/20x,当前股价对应18x 2027E;报告认为市场仍主要把银轮当作传统热管理供应商估值,低估其AIDC电力与液冷敞口。
- 主要风险:genset业务客户高度集中于Caterpillar,采购、份额或价格变化构成敞口;液冷PHE订单尚未落地,产能先于确认需求投放,Tier-1认证或订单转化延迟将推迟收入并拉低新增产能利用率;地缘政治方面,本地化采购转向可能抬高合规要求、拉长客户认证周期并限制海外新订单。
论述逻辑
- AI数据中心带来电力缺口 → Caterpillar备用/主力电源发动机需求能见度延伸至2030年、产能2025-2030年~25% CAGR → 银轮凭成本竞争力、墨西哥布局与扩产切入CAT冷却包(2H24起放量)并于4Q26开始交付后处理系统,而Modine资源转向数据中心冷却留下份额空间 → genset收入2026E Rmb0.5bn增至2028E Rmb3.2bn、约占20%集团利润,TAM 2025-2028年36% CAGR → 液冷PHE构成第二增长腿:PHE占CDU成本10-20%、单CDU价值量约RMB120k-150k,自制钎焊炉能力构成壁垒,Google认证是未计入基准情形的上行期权(4-6%盈利上行) → 商用车电动化与出口(单车价值量1.5-2.0x提升、HDT电动化渗透率2030E约50%)提供韧性底盘 → 集团收入2025-28E从Rmb15.7bn增至Rmb26.6bn、净利润CAGR约30%、ROE升至约20% → 盈利结构向高增长的数字与能源板块倾斜,支撑SOTP分部估值(零部件15x/数字与能源35x 2028E P/E)→ Dec-27目标价Rmb51,首次覆盖给予增持评级。
关键展望
- CAT强劲需求能见度延伸至2030年,摩根大通预测其柴油与燃气发动机产能2025-2030年CAGR约25%,是genset业务持续放量的验证锚。
- 后处理系统预计2026年四季度首批交付CAT,是近期可跟踪的订单验证节点。
- Google相关订单为上行期权:公司正推进CDU集成商验证,若认证成功并转化订单可为2027-28E盈利带来4-6%上行空间;2026年至今股价表现反映2025年重估后的盘整,市场在等待液冷订单的进一步确认。
- 重卡电动化渗透率预计从2025年约25%升至2030E约50%,是商用车业务收入与单车价值量双重扩张的中期验证窗口。
- 目标价与评级有效期:Dec-27目标价Rmb51;需关注的风险包括genset客户集中于Caterpillar、液冷订单转化慢于预期以及地缘政治带来的本地化采购与合规风险。
推荐标的
- Caterpillar(CAT US):摩根大通评级OW,由Tami Zakaria覆盖;银轮经由其备用/主力电源发动机业务受益,是genset冷却包与后处理系统的关键客户。
- Modine(MOD US):未覆盖(Not Covered);其资本与管理资源日益转向数据中心冷却,为银轮在CAT处凭借成本竞争力、墨西哥布局和扩产争取份额创造机会。
关键图表
图1. 发电机组收入预测及其对集团毛利贡献
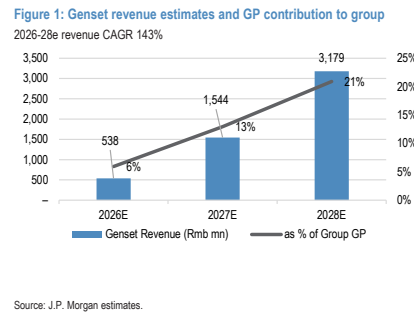
图2. 商用车及非道路收入预测及其毛利贡献
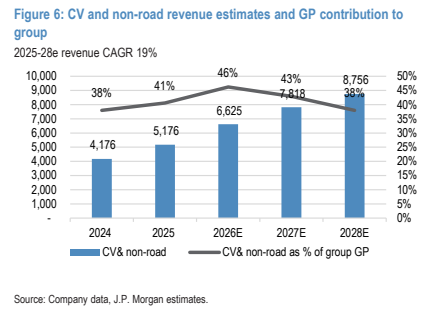
图3. CAT产能预测(摩根大通美国分析师Tami Zakaria)
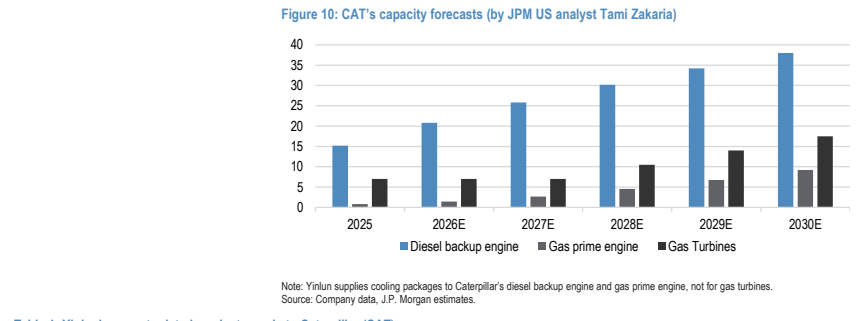
图4. 液冷收入预测及同比增速(乐观情景)
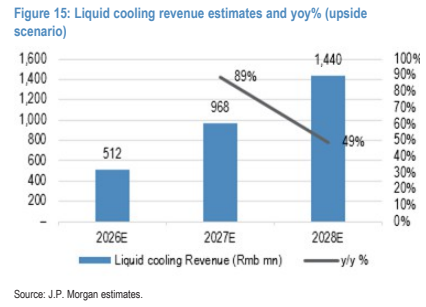
图5. 中国电动重卡与LNG重卡渗透率对比
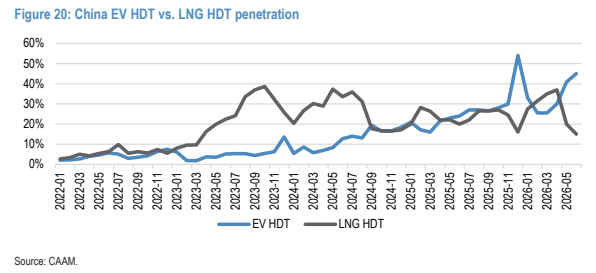
图6. 银轮股价对比沪深300指数(2023年1月3日价格=100)
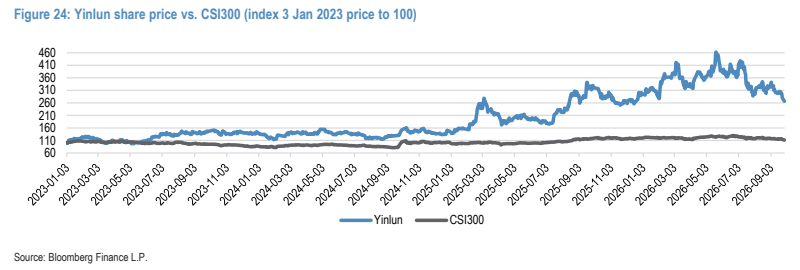
图7. 液冷板式换热器TAM预测(摩根大通)
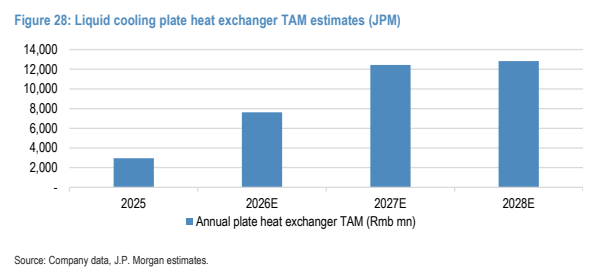
图8. 商用车及非道路后处理产品
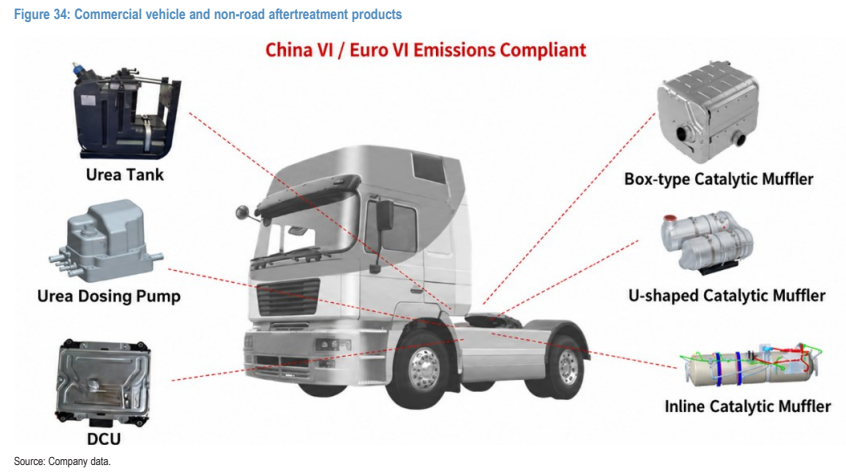
图9. 发电机组收入预测及同比增速
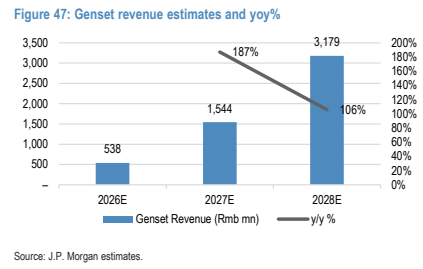
图10. 液冷收入预测及同比增速(乐观情景)
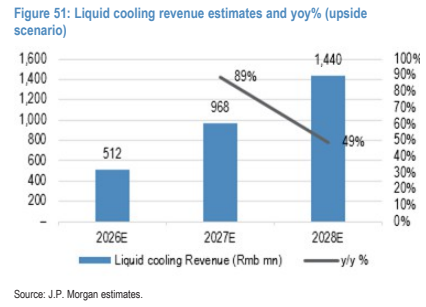
图11. 表5. 估值比较