中信期货 金融工程专题报告商品期限结构系列一展期规律统计与时点优化 20260824 24页
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信期货金融工程组基于2010年以来国内活跃商品期货的主力合约切换记录构建2990次换月事件,系统统计主力合约月份分布、换月时点、流动性迁移与年化展期收益率特征,样本为61个活跃品种(过去一年全合约口径日均成交量不低于2万手),现金交割品种未纳入统计。 研究发现1、5、9月仍是最常见的主力月份组合,但隔月或逐月换月品种有所增加,有色金属、原油等已实现逐月换月。 换月时点方面,样本内未观察到主力切换发生在交割月,多数集中于交割月前一个月,2020年后换月日距交割月大致稳定在20天左右,限定2013年前上市品种后结论不变。 流动性迁移上,持仓重心一般早于成交重心约2天完成迁移,展期日后展出合约相对成交量两个交易日内由约80%降至约40%,展入合约升至约140%。 展期收益率上,全样本均值在换月窗口内总体下降(平均意义近月升水、价差收窄),2990次事件中正收益率1396次、负收益率1559次、另有35次为零;Backwardation组展期日前上行而展期日后波动较大,Contango组路径更连续且品种一致性更强(60个可计算品种中57个差额为负)。 报告据此将展期日前10个交易日至展期日附近划为重要移仓观察窗口,强调不存在单一最优展期时点,建议结合期限结构方向、流动性、限仓节点与交易成本分批动态移仓,并提示静态年化指标未含交易成本、存在生存者偏差等局限。
主要观点
- 样本构建:截至2026年8月国内商品期货共上市84个品种(80个实物交割、4个现金交割),现金交割品种不纳入统计;活跃品种定义为过去一年全合约口径日均成交量不低于2万手,数量从2010年的12个增至如今的61个,统计起点为2010年1月1日。
- 主力合约识别规则:成交量和持仓量同时为当日最大的合约判定为主力合约;原主力合约两者均不再最大时触发切换;当日不存在双最大合约时取候选中成交量最大者。
- 主力月份分布:1、5、9月仍是最常见组合(铁矿石、焦煤焦炭、油脂油料、化工品及部分农产品),但隔月或逐月换月品种增加——螺纹钢、热轧卷板、苹果为1、5、10月,豆一、玉米、硅铁、锰硅扩至单数月隔月,黄金白银扩至全部双数月,有色金属及原油、液化石油气等逐月换月。
- 换月时点:样本内未观察到主力切换发生在交割月,多数品种切换事件集中于交割月前一个月;换月日距展出合约交割月的天数2010年以来总体下降,2020年后大致稳定在20天左右。
- 固定样本验证:将品种限定为2013年之前已上市且满足活跃标准的品种后,平均天数仍呈趋势性下降并收敛至20天左右,说明换月时点变化并非新增品种所致;该时点与大商所、郑商所交割前一个月中旬收紧限仓的节点较为接近,但报告强调仅为相关而非因果。
- 流动性迁移:持仓重心通常先于成交重心完成迁移,成交量切换平均滞后约2个交易日;以展期日展入合约成交量为100%基准,展出合约相对成交量在展期后两个交易日内由约80%降至约40%,展入合约相对成交量在展期后一个交易日升至约140%。
- 移仓观察窗口:展期日前第10个交易日,展入合约相对成交量已达展期日基准的40%以上、相对持仓量约为60%,具备一定流动性,展期日前10个交易日至展期日附近构成较为重要的移仓观察窗口,为分批移仓和控制市场冲击提供条件。
- 展期收益率统计:2990次换月事件中展期日收益率大于0的1396次、小于0的1559次、等于0的35次(不参与正负分组);样本均值在换月窗口内总体下降,其中展期日前6个交易日至展期日后1个交易日变化相对连续,全样本均值为正意味着平均近月升水、价差随换月收窄,不计成本下多头较早移仓或获更有利价差、空头较晚移仓或减少价差损失。
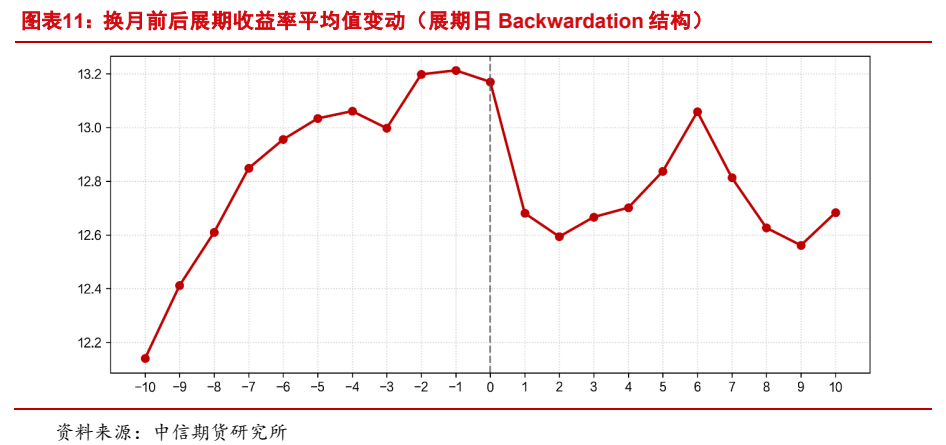
- 分组路径差异:Backwardation组(正收益率)在展期日前10个交易日整体上行、结构加深,展期日后波动较大、方向不稳定;Contango组(负收益率)在换月窗口内呈现更连续的下行路径;图表13显示正收益率组59个可计算品种中43个差额为正,负收益率组60个中57个差额为负,负收益率组方向一致性更强。
- 实务结论与局限:不存在适用于所有品种、所有期限结构和所有持仓规模的单一最优时点,应在展入与展出合约流动性重叠窗口内综合期限结构方向、价差、量持仓迁移、限仓节点与交易成本动态确定移仓节奏,大持仓可采用分批展期;年化展期收益率为静态价差指标,未计手续费、滑点、市场冲击等,且存在生存者偏差与条件分组偏差。
论述逻辑
- 起点:商品期货合约具有到期交割特征,长期维持敞口必须移仓换月,而不同月份合约的价格与流动性差异使展期时点直接影响价差损益、交易成本和持仓执行效果。
- 识别标准:主力合约切换是市场多数参与者集中移仓的结果,故以主力合约切换作为展期事件的操作性识别标准,采用成交量与持仓量双最大联合判定。
- 样本控制:剔除现金交割品种与低流动性阶段,筛选出61个活跃品种自2010年起统计,构建2990次换月事件,以降低异常成交对均值结果的干扰。
- 规律统计:先统计主力月份分布(1、5、9为主但高频换月增加),再统计换月时点(收敛至距交割月约20天、与交割前一个月中旬限仓节点时间接近),后刻画换月前后成交与持仓迁移(持仓早于成交约2个交易日)。
- 收益刻画:以按近远月交割日天数差年化的展期收益率衡量换月窗口内价差变化,发现全样本均值总体下降,再按展期日收益率正负分为Backwardation组与Contango组,两组呈现不同路径且负组方向一致性更强。
- 落地结论:期限结构方向是展期策略需考虑的重要变量,两类市场状态下提前或延后移仓的价差影响不对称,同一套展期规则难以兼顾,故应在流动性重叠窗口内动态分批展期;报告同时强调结论属历史统计规律,非确定性因果关系或收益承诺。
关键展望
- 后续研究方向:进一步开展品种分组、期限结构状态识别、交易成本与容量建模,并通过滚动样本和样本外检验评估不同展期规则的稳健性与可执行性。
- 时间窗口:展期日前10个交易日至展期日附近被划定为重要移仓观察窗口,该阶段展入合约已形成一定流动性而展出合约流动性尚未完全衰减,为分批移仓提供条件。
- 风险因素:历史规律失效;流动性与交易成本变化;限仓及交割制度调整;样本筛选与模型设定偏差,实际应用需结合品种流动性和交易约束检验。
- 报告未给出具体价格预测、目标价或证券评级,明确表示全部结论属于历史样本统计规律,而非确定性因果关系或收益承诺。
推荐标的
- 报告未明确给出推荐标的。本报告为商品期货展期规律的专题统计研究,研究对象为61个活跃商品期货品种,未涉及具体公司或证券的评级与目标价。
关键图表
图1. 图表2: 历史活跃品种数量变动
图2. 换月前后成交量占比变化
图3. 图表13: 品种展期收益率差额统计
图4. 图表3: 统计了当前活跃品种自2010年以来主力合约分布情况以观察不同品种的主力月份分布
图5. 图表10: 未区分展期日收益率的正负,即未区分展期日对应的Backwardation与Contango结构
图6. 图表11: 换月前后展期收益率平均值变动(展期日Backwardation结构)