摩根士丹利:大摩 IMAX(IMAX.US):院线行业核心龙头;首次覆盖,给予“增持”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利首次覆盖IMAX Corp(IMAX.N),给予“增持”(Overweight)评级,目标价设为$63.00,较当前$53.30收盘价具备约20%上涨空间。 该目标价基于约17倍EV/NTM EBITDA(摩根士丹利定义,计入股权激励及影片摊销)。 分析师指出,消费者对高端观影体验需求持续上升,制片厂与影院日益倚重高端格式,IMAX凭借轻资产商业模式在参与票房分成的同时规避了重资产运营及制片成本。 预计全球IMAX票房在2026/27/28年分别达到$1.5bn、$1.6bn和$1.7bn,至2028年收入复合增速达~11%,增量利润率达~70%。 2026-28年自由现金流(FCF)转化率预计超过50%,为更积极的股东资本回报创造空间。 与此同时,大摩调整了北美行业票房预期,并将院线股Cinemark(CNK.N)目标价由$42.00下调至$40.00,维持平配(Equal-weight)评级。
主要观点
- 首次覆盖IMAX给予增持评级,目标价$63.00,潜在涨幅约20%
- IMAX全球票房预计将持续增长,2026-2028年分别达到15亿、16亿及17亿美元
- 轻资产商业模式全球分散,涵盖北美、中国及其他国际市场
- 收入至2028年预计实现~11%复合年增长率,增量利润率维持在~70%
- 2026至2028年自由现金流转化率预计超过50%,最早明年启动更积极的资本回报
- 剔除历年票房第一大片后,2027年核心单银幕票房预计同比增长11%
- 安装IMAX银幕为影院带来极具吸引力的ROIC,且达到盈亏平衡所需的增量票房极低
- 高端格式溢价显著,AMC与Cinemark旗下IMAX票价分别高出标准票价约36%与46%
- 北美行业总票房预测上调,预计2026与2027年分别达到107亿美元与109亿美元
- Cinemark(CNK)目标价下调至$40.00并维持平配评级,主要考量2027年高基数不确定性
论述逻辑
- 消费者追求高品质体验带动制片厂与影院向高端格式倾斜 -> IMAX作为高端视听品牌与技术龙头直接受益于此趋势 -> 驱动银幕网络持续扩张与更多片源导入,形成飞轮效应 -> 推动全球IMAX票房稳步攀升并在2028年达到$1.7bn -> 在~70%增量利润率与高FCF转化率支撑下转化为强劲盈利与估值重估。
关键展望
- 全球IMAX票房基准预期2026E为$1,527mm,2027E为$1,600mm,2028E为$1,709mm(牛市可达$1,774mm,熊市为$1,535mm)
- 每股摊薄收益(EPS)预测:2026E为$1.79,2027E为$2.09,2028E为$2.56
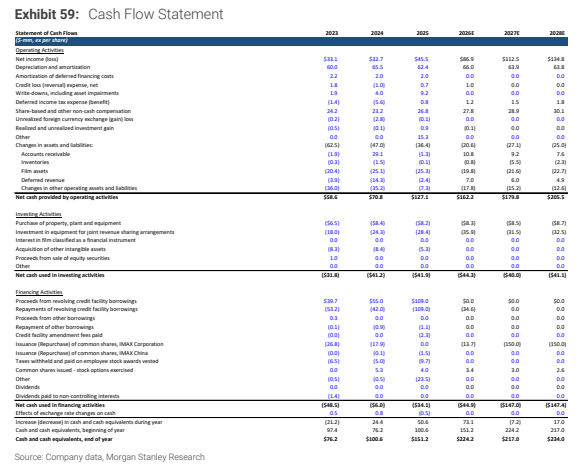
- 普通股回购现金流支出预测:2026E预计为$13.7mm,2027E与2028E预计均大幅提升至$150.0mm
- 面临的主要风险包括2027年基数较高(受《The Odyssey》影响)、影片档期及表现波动、银幕安装进度受限、中国片单能见度有限以及估值偏高
推荐标的
- IMAX Corp (IMAX.N):首次覆盖给予“增持”(Overweight)评级,目标价 $63.00,现价 $53.30,基于约17倍EV/NTM EBITDA
- Cinemark Holdings, Inc. (CNK.N):维持“平配”(Equal-weight)评级,目标价由 $42.00 下调至 $40.00,估值倍数由7.5倍下调至7倍EV/fwd EBITDA
关键图表
图1. 剔除每年榜首影片后,预计27年“核心”单银幕票房增长约11%,与疫情后历史水平一致,尽管基数较高仍为票房整体同比提升铺平道路
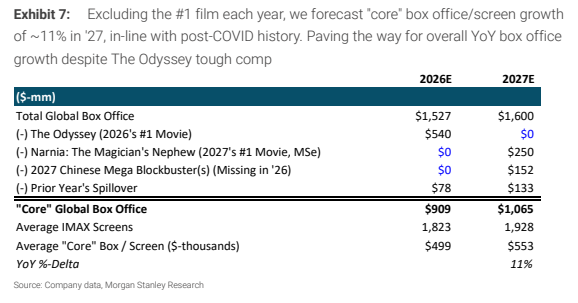
图2. 强劲的待交付订单提供充足信心:待交付订单(台)
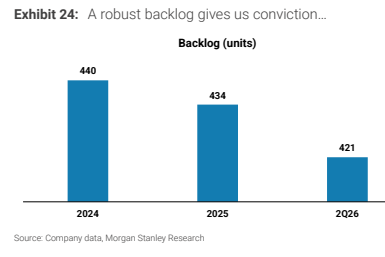
图3. 票房及调整后EBITDA增长(百万美元)
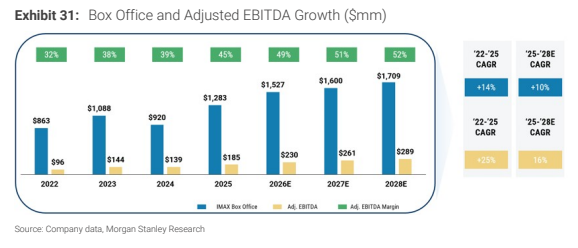
图4. 按业务板块划分的营业收入占比(%)
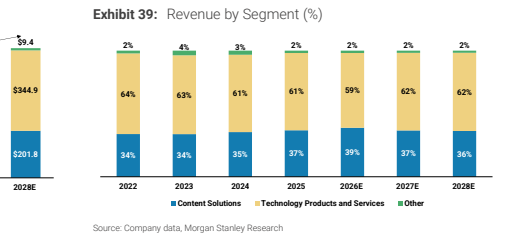
图5. 调整后市盈率(P/E)历史走势
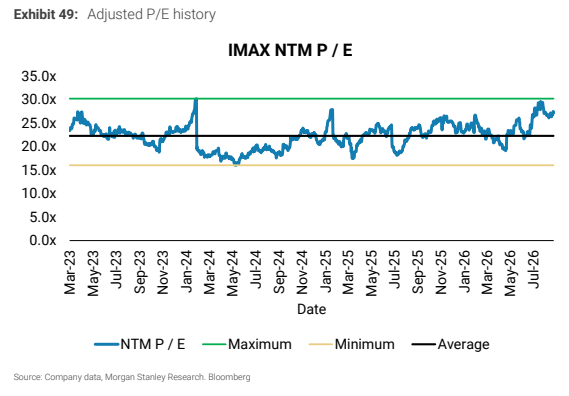
图6. 现金流量表