湘财证券 策略周报:美元加息后贵金属板块承压,A股指数震荡下行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
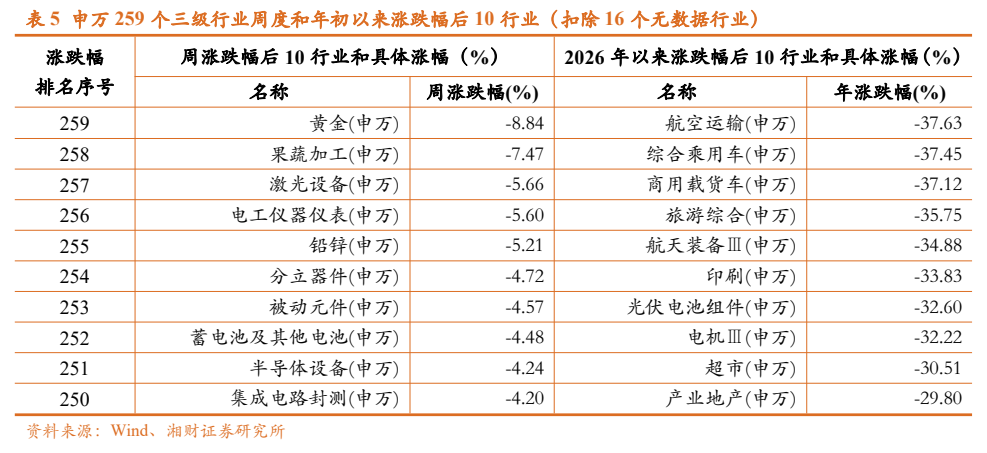
2026.09.21-2026.09.24期间,报告跟踪的6个A股指数全部震荡下行:上证指数跌0.60%、深证成指跌2.37%、创业板指跌2.48%、沪深300跌1.51%、科创综指跌1.51%、万得全A跌1.21%,创业板指周振幅最大达5.44%。 下跌主因一是美联储9月加息后贵金属相关板块走弱、拖累有色金属领域,二是国内8月宏观数据除出口保持强势外,投资同比增速继续下滑、社零相对疲弱,反弹力度偏弱。 行业层面,31个申万一级行业跌多涨少,房地产(+2.28%)和煤炭(+2.10%)领涨,有色金属(-4.16%)和通信(-3.05%)领跌;二级行业中贵金属周跌8.77%、工业金属跌4.13%,三级行业中黄金周跌8.84%,报告均归因于美元加息影响。 年初以来三级行业累计涨幅最高为通信线缆及配套123.70%、玻纤制造112.56%,累计跌幅最大为航空运输-37.63%。 报告认为长维度看2026年是“十五五”开局年份,7月政治局会议维持积极财政与适度宽松货币,支撑A股下半年“慢牛”态势;短维度9月市场横盘震荡整理,建议短期关注相对稳健的红利领域,持续跟踪高景气AI赛道,待充分调整、内部分化后择优布局。 风险方面提示中美竞争持续、俄乌及中东地缘冲突、贸易缓和可能被中断、房地产投资进一步下滑,以及宏观杠杆率已连续5个季度突破300%制约政策宽松空间。
主要观点
- 报告跟踪的6个A股指数当周全线震荡下行,创业板指跌幅最深且周振幅最大
- 指数走低归因于美联储9月加息冲击贵金属链,以及8月国内宏观数据整体反弹力度偏弱
- 申万一级行业跌多涨少:房地产、煤炭领涨,有色金属、通信领跌,科技再度走弱而低迷已久的地产反弹
- 报告判断房地产板块反弹持续性不强,因开发投资累计增速仍在下滑
- 申万二级行业周度领涨为房地产服务与商用车,领跌为贵金属与工业金属,后者主要受美元加息影响
- 二级行业年初以来玻璃玻纤、元件累计领涨,航空机场、航天装备Ⅱ累计领跌
- 申万三级行业结论与二级一致:商用载货车、物业管理周度领涨,黄金周跌8.84%居首;年初以来通信线缆及配套累计上涨123.70%
- 指数层面年初以来分化明显:科创综指累计上涨17.24%领先,沪深300累计下跌4.12%;万得全A当周成交额76,540.26亿元
- 长维度看2026年为“十五五”开局年,政策组合为A股下半年“慢牛”提供支撑
- 短维度9月横盘震荡:美元加息推升美债实际利率令贵金属承压,科技板块受海外流动性收紧扰动处于震荡筑底
- 风险提示涵盖国际地缘与国内政策空间:宏观杠杆率已连续5个季度突破300%
论述逻辑
- 美联储9月加息 → 美债实际利率上行 → 贵金属(黄金-8.84%)、工业金属等板块领跌并拖累有色金属领域 → 叠加8月宏观数据除出口强势外投资增速下滑、社零疲弱 → 报告跟踪的6大A股指数当周全线震荡下行、31个申万一级行业跌多涨少 → 结构上此前强势的通信/科技再度走弱,深度调整后的房地产服务、商用车等板块反弹,但房地产开发投资累计增速仍下滑、反弹持续性存疑 → 长期看2026年为“十五五”开局年、政治局会议维持积极财政+适度宽松货币,支撑下半年“慢牛” → 短期9月市场横盘震荡整理 → 配置上短期转向相对稳健的红利领域,并持续跟踪高景气AI赛道,待充分调整、内部分化后择优布局。
关键展望
- 长期:2026年国内经济稳健运行、A股下半年保持“慢牛”态势有政策支撑
- 短期:9月市场整体呈横盘震荡整理状态,贵金属板块承压、科技板块震荡筑底
- 房地产板块反弹的持续性预计不强
- AI赛道需等待充分调整、内部分化之后择优布局
- 风险点:中美贸易冲突暂缓但存在被中断风险;房地产投资进一步下滑拖累固投;宏观杠杆率连续5个季度突破300%制约政策宽松空间;俄乌战争、中东冲突不确定性大
推荐标的
- 报告未明确给出个股推荐标的、评级或目标价;行业配置方向为短期关注相对稳健的红利相关领域,并持续跟踪高景气的AI赛道
关键图表
图2. 上证指数近期走势状况(截至:2026年09月24日)

图3. 申万3个级行业上周累计涨跌状况(截至:06年09月日)
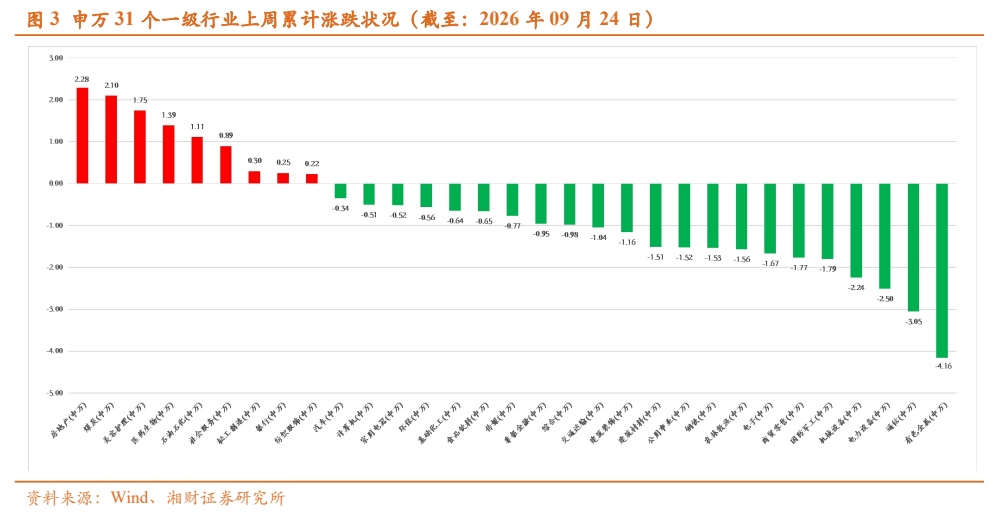
图4. 表 2: WARS 志和 mm) | RCS)

图5. 表 3: 申万124 个二级行业周度和年初以来涨跌幅后 10 行业〔扣除: 林业II(申万) (801011.SI) )
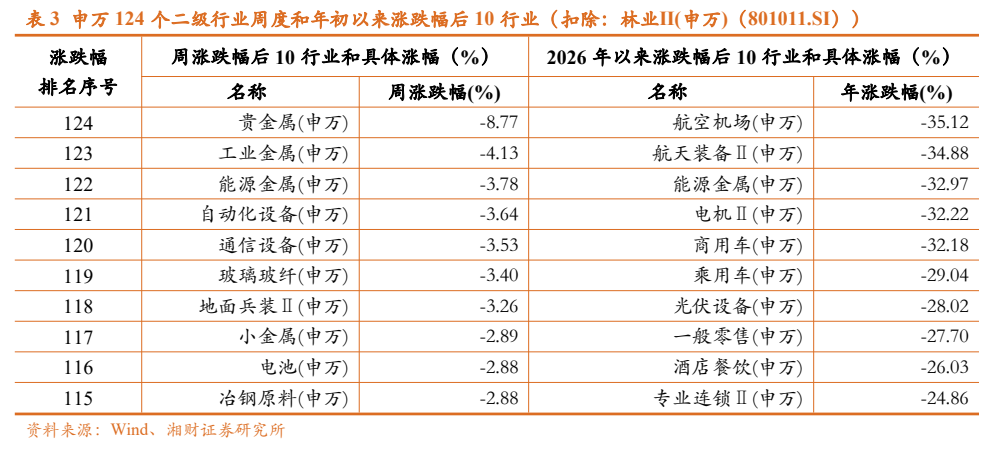
图6. 表 4: 申万259个三级行业周度和年初以来涨跌幅前10行业(扣除16个无数据行业)
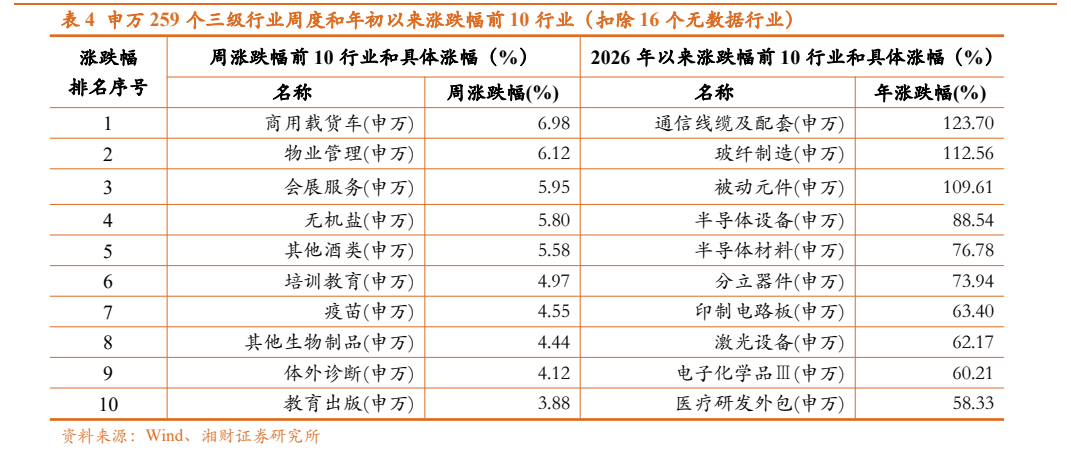
图7. 表 5: 申万259个三级行业周度和年初以来涨跌幅后10行业(扣除16个无数据行业)